Uber: рост прибыли не устранил дисконт в оценке
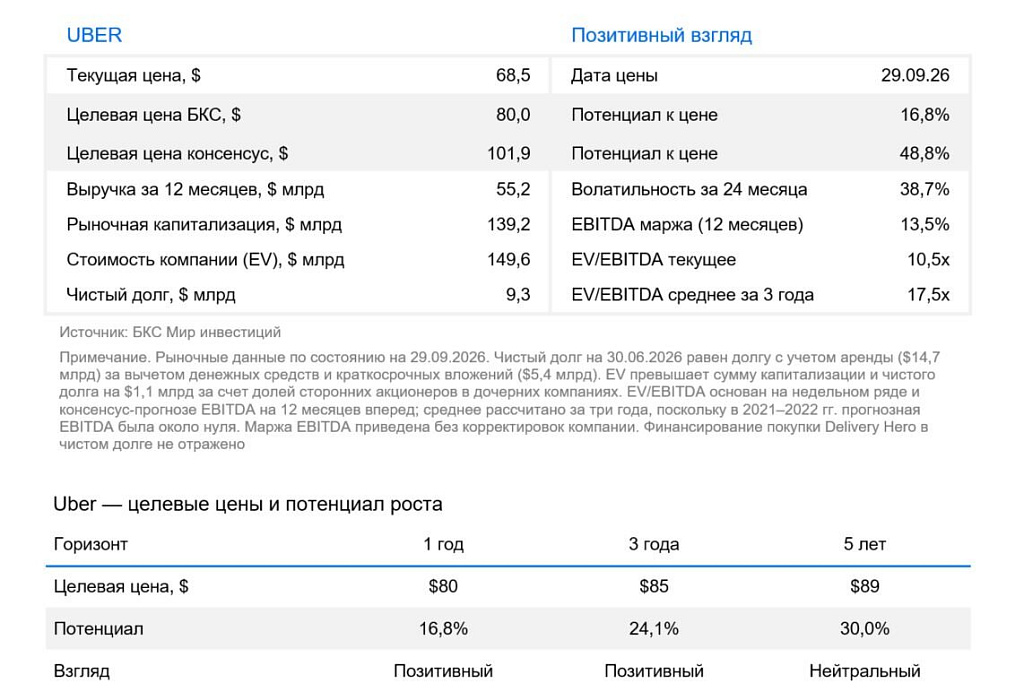
Повышаем 12-месячный взгляд на Uber до «Позитивного»: целевая цена $80 предполагает +16,8%. Рост EBITDA и снижение мультипликатора поддерживают потенциал, но неопределенность вокруг роботакси и финансирования покупки Delivery Hero сдерживает его. По соотношению ожидаемой доходности и риска позиция, скорее, нейтрально-позитивная. На три года взгляд технически «Позитивный» с той же оговоркой, на пять лет — «Нейтральный».
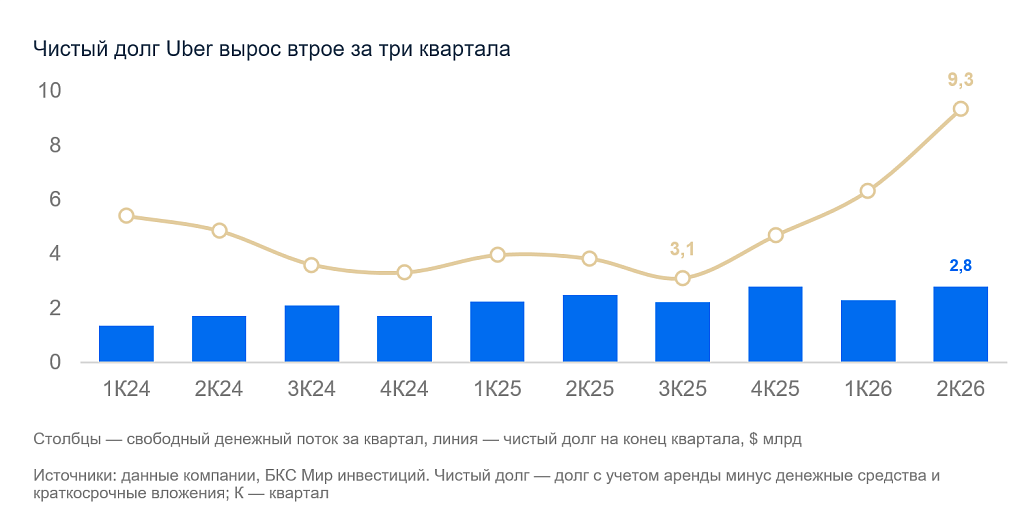
С мартовского обзора акции Uber снизились почти на 10%, хотя операционные результаты улучшились. Во II квартале 2026 г. валовые бронирования выросли на 22% в сопоставимых валютах, скорректированная EBITDA — на 33%, до $2,8 млрд. Свободный денежный поток за 12 месяцев впервые превысил $10 млрд. На III квартал компания прогнозирует рост бронирований на 18–22%.
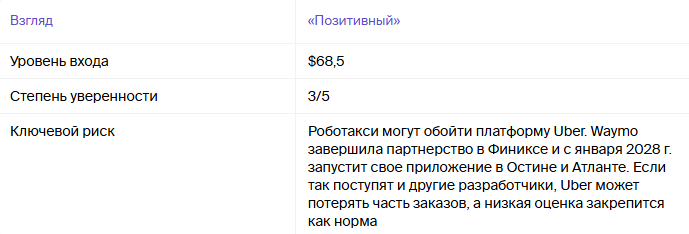
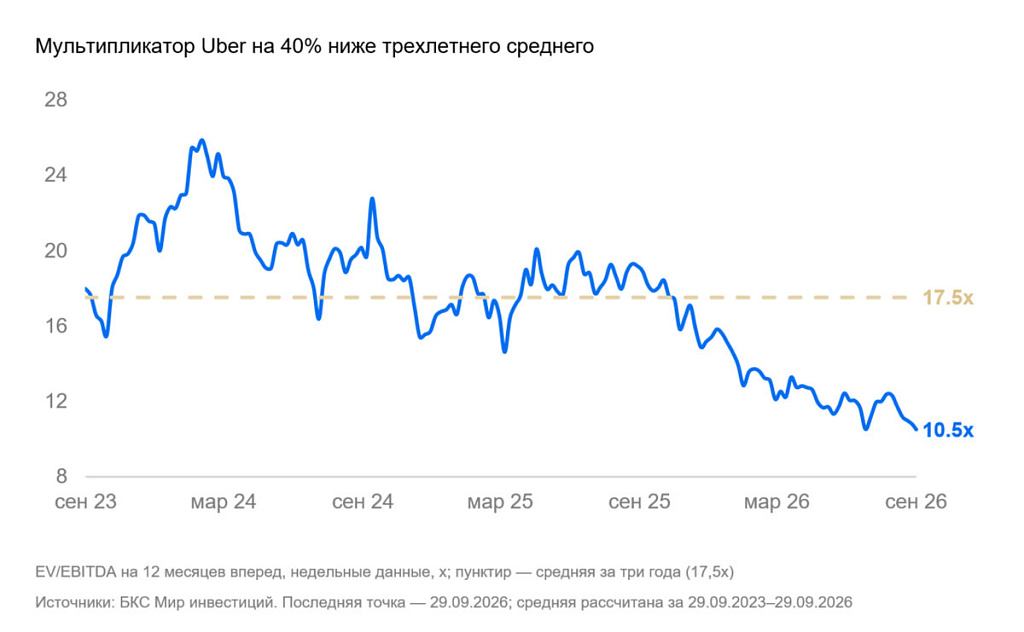
За год форвардный EV/EBITDA сократился с 19,2x до 10,5x и теперь примерно на 40% ниже среднего за три года. Оценку сдерживает неопределенность вокруг будущей экономики бизнеса: с января 2028 г. Waymo запустит собственное приложение в Остине и Атланте, Uber планирует вложить в роботакси более $10 млрд, а покупку Delivery Hero собирается оплатить кэшем и новым долгом.
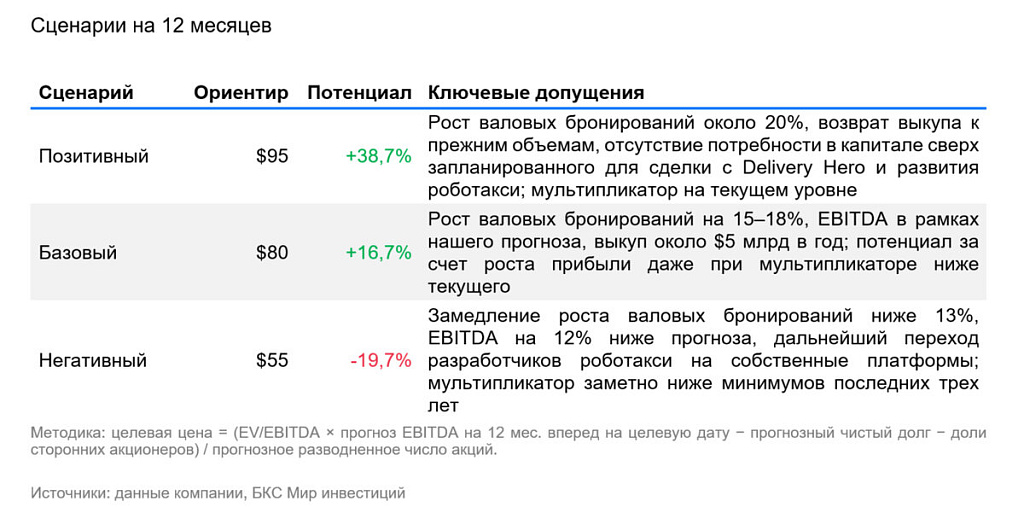
Считаем, что значительная часть рисков уже отражена в цене. К сентябрю 2027 г. допускаем рост ожидаемой рынком скорректированной EBITDA на следующие 12 месяцев на 21%, до $15,7 млрд, и сокращения числа акций на 2% за счет обратного выкупа, что предполагает целевую цену в $80 за акцию при EV/EBITDA 10,5x. Потенциал лишь немного превышает технический порог для «Позитивного» взгляда, и при этом негативный сценарий допускает снижение на 21%.
Чем длиннее горизонт, тем осторожнее наша позиция: для оценки Uber важны экономика роботакси, объем будущих вложений и способность повышать операционную эффективность по мере роста бизнеса. За три квартала Uber направила $5,4 млрд на выкуп акций и около $4 млрд на долю в Delivery Hero; чистый долг утроился, до $9,3 млрд. Ожидаемая доходность на три года лишь немного превышает формальный порог «Позитивного» взгляда, поэтому с учетом рисков наша позиция, как и на год, скорее нейтрально-позитивная. На пять лет сохраняем «Нейтральный» взгляд. Для повышения целевых цен нам нужен устойчивый рост EBITDA быстрее бронирований при контроле затрат, больше ясности по доходности вложений в роботакси и финансовым последствиям сделки.
Катализаторы
- Завершение оферты по Delivery Hero на объявленных условиях. Прием заявок завершится 5 ноября. Если Uber получит контроль, удержит валовой долг ниже 2x EBITDA и подтвердит немедленный прирост скорректированной прибыли на акцию, дисконт за неопределенность финансирования может сократиться
- Расширение сети роботакси за счет партнеров. К концу года число городов с роботакси на платформе может вырасти с 7 до 15. Если партнеры профинансируют основную часть новых парков, а доля Uber в этих городах продолжит расти, компания подтвердит возможность расширять сеть без резкого увеличения собственных вложений
- Ускорение выкупа акций. Во II квартале Uber выкупил акции на $0,5 млрд против $3 млрд в I; в рамках программы остается около $16 млрд. Возврат к $1,5–2 млрд в квартал может ускорить сокращение числа акций и рост прибыли на акцию
Риски
- Переход партнеров на собственные приложения. Waymo завершила партнерство в Финиксе и с января 2028 г. запустит собственное приложение в Остине и Атланте. Если примеру последуют другие крупные разработчики роботакси, Uber может потерять часть заказов в крупнейших городах США, а давление на мультипликатор сохранится.
- Задержка или удорожание сделки с Delivery Hero. Закрытие намечено на II полугодие 2027 г. и требует одобрения антимонопольных и финансовых регуляторов. Задержка или дополнительные уступки продлят неопределенность вокруг долга; интеграция может снизить рентабельность доставки.
- Замедление роста поездок и заказов. Во II квартале прирост их числа замедлился на 2 п.п., до 18%, из-за нехватки водителей в Бразилии. Если дефицит распространится на другие рынки или усилится конкуренция, рост бронирований может опуститься ниже 15%, а прогноз EBITDA окажется завышенным.