PDD: сильный конкурент на рынке с низкой оценкой
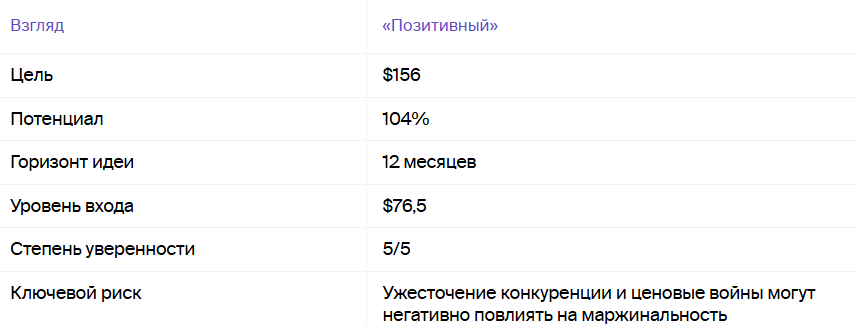
У нас «Позитивный» взгляд на Pinduoduo (PDD) с целевой ценой $156 и потенциалом роста 104%. Из-за американских и европейских пошлин PDD переводит Temu на местных продавцов и склады, а в Китае останется прибыльным, умеренно растущим бизнесом. Компания вкладывается в доставку до малых населенных пунктов и развивает собственную торговую марку: сейчас это сдерживает маржу, но в перспективе должно повысить доходы с продавца и прибыльность. Акции торгуются с P/E 7,8x, денежные средства превышают половину капитализации.
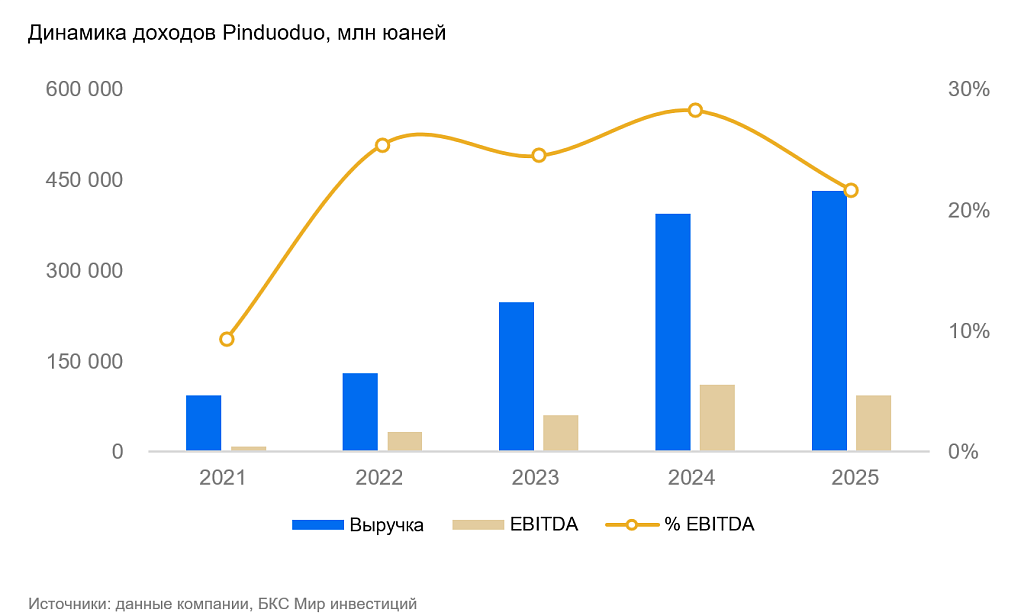
Во II квартале выручка растет (+8% г/г до 112,4 млрд юаней или $16,6 млрд), но прибыль под давлением. Операционный показатель +8% г/г, до 27,8 млрд юаней, расходы +13%. Чистая прибыль на акцию — 27,2 млрд юаней ($4 млрд, -12% г/г) из-за прочих убытков (7,4 млрд юаней). Падение чистой прибыли объясняется адаптацией бизнес-модели и инвестициями. Валовая прибыль +6,2 млрд юаней, около двух третей прироста ушли на операционные расходы. Компания вкладывается в поддержку продавцов, поэтому операционная прибыль выросла лишь на 2 млрд юаней. Это не перекрыло прочие убытки, характер которых не раскрыт. Возможно, это резервы под будущие штрафы.
Главным риском остаются торговые ограничения. В мае 2025 г. США отменили беспошлинный ввоз посылок дешевле $800 — удар по бизнес-модели Temu. Компания скорректировала цену и сделала ставку на Европу, но столкнулась с новыми ограничениями: с 1 июля 2026 г. ЕС отменил беспошлинный ввоз посылок дешевле 150 евро и взимает 3 евро на каждую позицию. Эффект еще не отражен в отчете за II квартал, но компания уже переходит на местных продавцов и локальные склады. В мае 2026 г. Еврокомиссия оштрафовала Temu за нарушение Закона о цифровых услугах из-за продажи небезопасных товаров.
С конца 2025 г. компания оплачивает доставку до сельских пунктов более чем в 10 провинциях: в пилотных районах заказы из малых населенных пунктов выросли в несколько раз. PDD развивает направление сильнее, чем другие игроки, избегая конкуренции. В марте 2026 г. компания создала подразделение собственной торговой марки с бюджетом 100 млрд юаней на три года. Она развивается медленее, чем планировалось — заметного вклада в прибыль в ближайший год не ждем. Все же у компании достаточно опыта — мы не видимм серьезных рисков. Инвестиции при необходимости могут быть остановлены в любой момент.
Оценка 3,5x по EV/EBITDA и 7,8x по P/E значительно дешевле Alibaba и не отражает потенциал роста по мере стратегического преобразования. Сохраняем «Позитивный» взгляд. На конец июня денежные средства составили 456 млрд юаней, чистый долг — отрицательный (-452 млрд юаней). Деньги на счетах — более половины капитазации, без их учета рынок оценивает основной бизнес в 3-4 годовые прибыли. Однако компания не возвращает кэш акционерам и направляет его на инвестиции, поэтому дисконт может сохраняться. Все же по мере сокращения убытков Temu и стабилизации доходов в Китае мы ожидаем переоценки акций.
Катализаторы
- Расширение маржи за счет собственной торговой марки. Производители при поддержки компании выводят собственные бренды: такие товары дороже, а их продавцы больше тратят на рекламу внутри платформы
- Стабилизация роста на развитых рынках. Перевод Temu на местных продавцов снизит влияние пошлин на мелкие посылки и ускорит доставку
- Накопленный кэш позволяет начать выкуп акций или выплату дивидендов
Риски
- Агрессивная реакция конкурентов может спровоцировать ценовые войны и снизить маржинальность бизнеса
- Слабый потребительский рост в Китае и ужесточение регулирования: в августе розничные продажи внутри страны выросли лишь на 0,4% г/г, одновременно с тем регулятор ужесточает правила платформ
- Новые правила ценообразования в Китае и штрафы КНР и ЕС ограничивают PDD и давят на прибыль
