IEF: ожидаем доход за год 8,5% в долларах США, «Позитивный» взгляд
Начинаем покрытие фонда ETF на среднесрочные казначейские облигации США (IEF) с «Позитивным» взглядом. Целевой уровень $93,6 соответствует совокупному годовому доходу в 8,5%. Основной риск — сохранение высоких доходностей UST на фоне расширения дефицита бюджета США и разгона мировой инфляции.
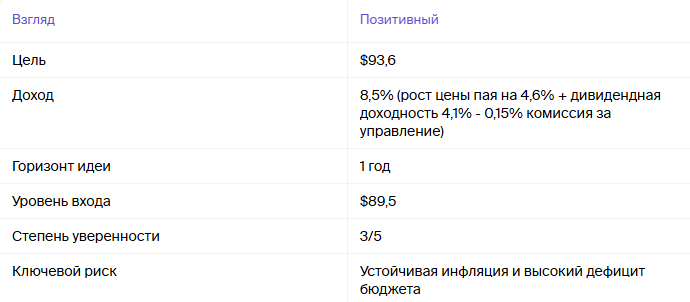
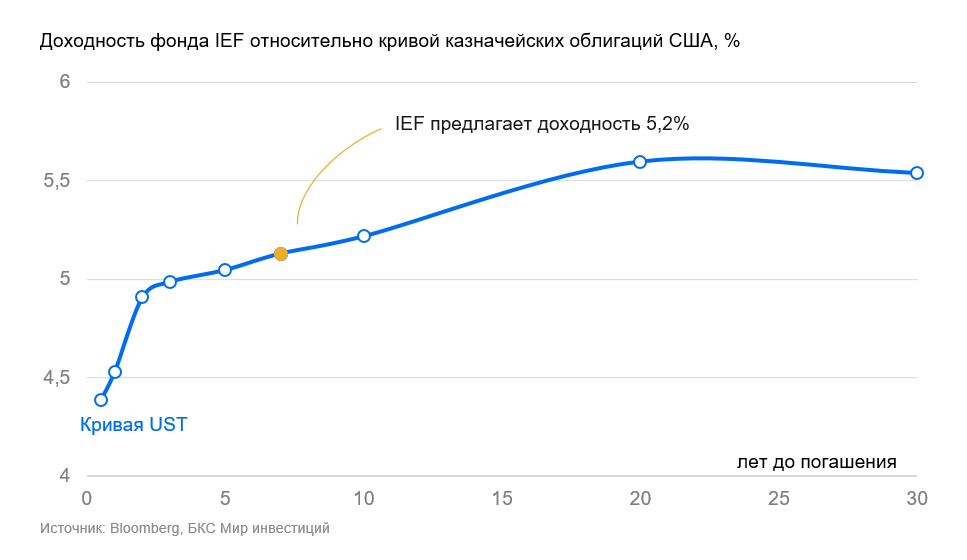
Начинаем покрытие фонда ETF на среднесрочные казначейские облигации США — IEF — с «Позитивным» взглядом. Текущая доходность IEF составляет 5,2%, а стоимость пая — $89,5. Мы ожидаем рост стоимости пая на 4,6% до $93,6 на конец 2027 г. В совокупности с прогнозируемой дивидендной доходностью (4,1%) это дает доход за год 8,7% до уплаты комиссии за управление (0,15%).
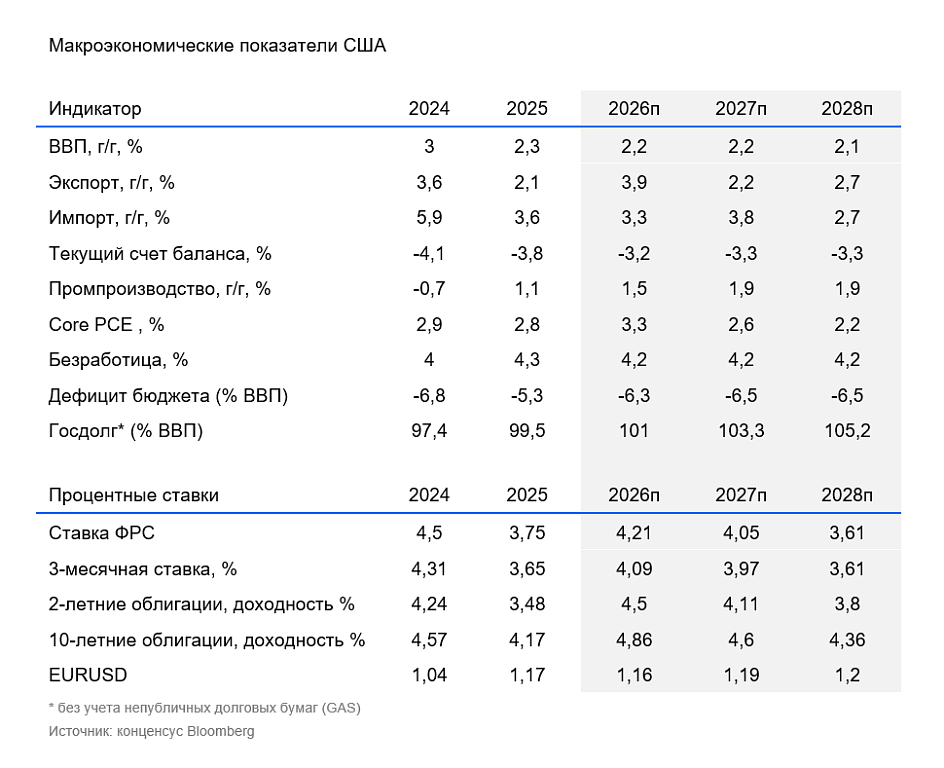
В основе расчета лежит предположение о ставке ФРС на конец 2027 г. в размере 4,25% и доходности на среднем участке кривой 4,6% (на участке 7 лет) — это ниже текущего значения на 50 базисных пунктов (б.п.). После выхода хорошей статистики по потребительской инфляции за август рынок закладывает вероятность повышения ставки на заседании ФРС 28 октября в 21,6%.

Главная угроза для динамики IEF — разгон инфляции. Затягивание кризиса в Персидском заливе и сохраняющийся дефицит на топливном рынке могут потребовать более жесткой монетарной политики и премии в доходности долговых обязательств США. Однако, несмотря на высокие мировые цены на энергоносители, данные за август по потребительской инфляции неожиданно вышли лучше ожиданий (PCE 3,4% против 3,7%, заложенных ФРС на 2026 г.).
Отдельно отмечаем риски в секторе ИИ, которые в среднесрочной перспективе могут привести к рецессии в экономике США. Фондовый индекс разработчиков ИИ — S&P Kensho Global Artificial Intelligence Enablers — достиг $15,82 трлн при общей капитализации американского фондового рынка $75,3 трлн. Общие инвестиции только в дата-центры в 2026–2027 гг. оцениваются в $1,8 трлн. Неокупаемость инвестиций в ИИ может спровоцировать обвал фондового рынка и бегство в ликвидность (деньги, короткие UST), что потенциально поддержит IEF.
Катализаторы
- Разрешение топливного кризиса и якорение потребительской инфляции на таргетируемом ФРС уровне 2,3% на 2027 г. (PCE) снизит ожидания рынка по ужесточению денежно-кредитных условий и сдвинет всю кривую UST вниз.
- Расширение программы покупки длинных UST со стороны ФРС для снижения ставок. С 9 сентября Минфин США объявил о наращивании объема покупок казначейских облигаций сроком погашения 10-30 лет до $6 млрд. Всего на программу выкупа планируется потратить $1 трлн.
- Кризис в секторе ИИ и последующая рецессия спровоцируют ФРС на смягчение денежно-кредитной политики для поддержания экономики.
Риски
- Затягивание топливного кризиса и разгон мировой инфляции приведут к повышению доходностей на всей кривой.
- Отказ других стран от покупки UST. Хотя сопоставимой альтернативы по глубине, ликвидности и твердости валюты для крупных инвесторов нет, рост публичного долга США (примерно на $1,5 трлн за 12 месяцев) превышает потребности валютных резервов Японии, Великобритании и КНР.
- Рост дефицита бюджета США формирует потребность в наращивании долга. По итогам 2026–2027 гг. дефицит бюджета прогнозируется на уровне 6,3–6,5% против 5,3% в 2025 г. К концу 2026 г. долговая нагрузка США (публичный долг) ожидается на уровне 101% от ВВП. Увеличение дефицита бюджета и объема размещений госдолга США может повысить требуемую доходность на длинном конце кривой и оказать значительное давление на стоимость IEF.