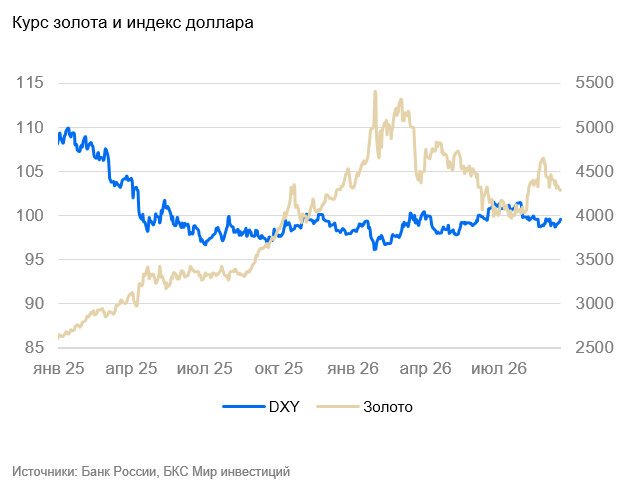
Рынки ждут заседания ФРС
На неделе курс доллара слегка укрепился (+0,9%) в свете ожидаемого повышения ставки ФРС и на фоне рисков на внешних рынках. Йеменские хуситы объявили о блокаде Баб-эль-Мандебского пролива. Одновременно из-за атаки дронов остановлена перекачка нефти в Красное море по нефтепроводу из Саудовской Аравии, а это основной маршрут после блокады Ормузского пролива. В результате котировки нефти Brent за неделю выросли со $100 до $108/барр., поставочные цены на Ближнем Востоке и в Индии поднялись до $115–120/барр.
Северная Америка
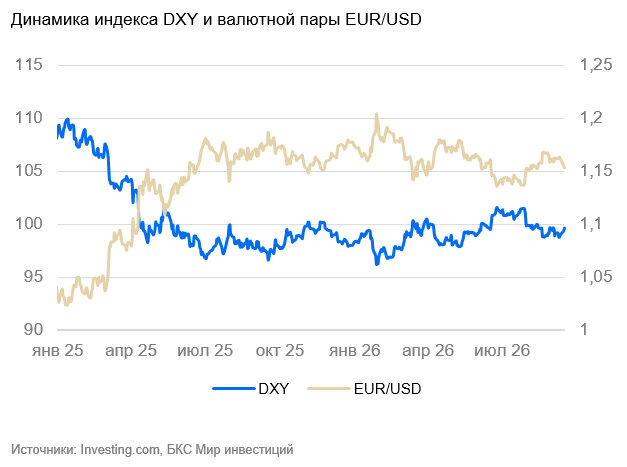
США (индекс DXY): доллар почти вернулся к 100 п. по DXY
На неделе курс доллара укрепился (+0,9%) до уровня чуть ниже 100 п. по DXY. Рынки закладывают в ожидания повышение ставки ФРС до 4% после выхода высоких данных по инфляции за август и ястребиных заявлений председателя ФРС Кевина Уорша в августе и начале сентября.
Министр финансов США Скотт Бессент объявил об увеличении лимитов на покупку собственных гособлигаций с $2 млрд до $4–6 млрд за оставшиеся недели сентября и в октябре. Несмотря на громкую риторику и активное обсуждение в профильных СМИ, даже повышенные лимиты по аукционам остаются меньше весенних и не должны будут существенно повлиять на рынок облигаций.
Цены производителей в августе подскочили на 0,4% м/м, годовые темпы ускорились с 4,8% до 5,4% г/г. Без учета сезонно волатильных товаров (продовольствия, энерготоваров) темпы инфляции также оставались высокими (0,3% м/м, 4,7% г/г). Основной вклад в прирост цен пришелся на энерготовары (в частности, дизель за месяц подорожал на 24%). Быстрая динамика цен производителей будет усиливать инфляцию в ближайшие месяцы.
Инфляция в августе составила 0,4% м/м и 3,4% г/г, базовая — 0,3% м/м и 2,4% г/г. Этот рост связан с подорожанием нефти (в том числе цена бензина выросла на 4% м/м). Повторяется ситуация весны этого года: проблемы с поставками нефти сказываются на розничных ценах на топливо в течение недель и с задержкой в 1–2 месяца — на ценах прочих товаров и услуг.
Потребительские настроения по индексу ФРБ Мичигана в сентябре ухудшились (с 52 до 46–48 п.), инфляционные ожидания на год вперед выросли с 4% до 4,6%. Опрос проводился в начале сентября и успел захватить период высоких цен на нефть.
В ближайшее время вероятна стабилизация доллара вблизи 100 п. по DXY.
Канада (USD/CAD): канадский доллар почти догнал американца
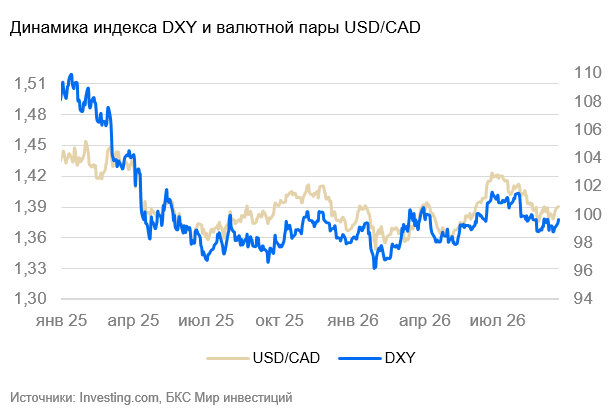
«Луни» за неделю снизился на 0,9%, полностью отразив укрепление доллара США.
Темпы инфляции в августе были низкими (общая -0,1% м/м, базовая 0,1% м/м). Годовые темпы также за месяц существенно не изменились, остались на уровнях ок. 3%. Инфляция остается повышенной, рост цен на нефть в последние недели должен привести к дополнительному ее ускорению в сентябре.
Повышение цен на нефть может поддержать канадскую валюту в ближайшие недели. В долгосрочной перспективе полагаем, что канадский доллар может слабеть к доллару США.
Азия
Китай (USD/CNY): юань стабилен
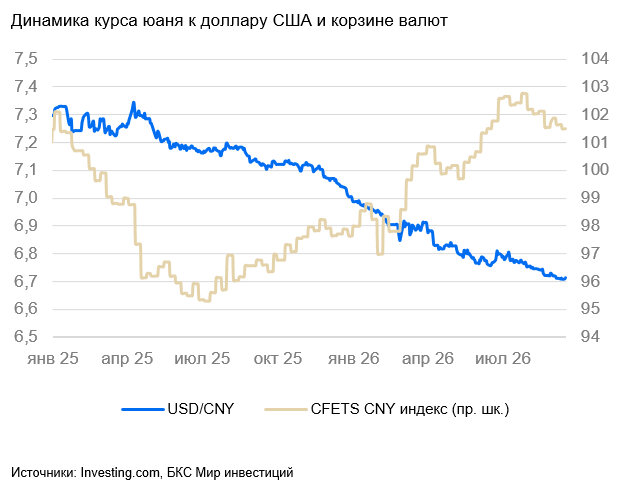
Курс юаня на неделе оставался на уровне 6,71 USD/CNY.
Инфляция в августе составила 0,4% м/м, годовые темпы остались низкими (0,8% г/г) — сезонное снижение цен продовольствия и субсидии компенсировали ускорение индекса потребительских цен. Рост цен производителей остался сравнительно быстрым (3,8% г/г) — отметим ускоренную динамику в горнодобывающем секторе и нефтехимии. Содержательно структура роста цен не изменилась ни в промышленности, ни в потребительском секторе.
Подъем промышленного производства в августе немного ускорился (5,2% г/г, 0,5% м/м) за счет увеличения спроса в обрабатывающей промышленности. Высокотехнологичная продукция (батареи, робототехника) продолжает демонстрировать очень высокие темпы роста (+30–50% г/г).
Хотя текущие темпы промышленности остаются устойчивыми, инвестиции в августе сократились на 7,2% г/г. В сфере недвижимости спад составил 20% г/г. Инвестиции в другие отрасли показали первое в этом году снижение (-4% г/г) — вероятно, умеренные перспективы роста экономики приводят к пересмотру инвестпрограмм.
Оборот розничной торговли увеличивается по-прежнему медленно, на грани со стагнацией (+2,5% г/г, +1,5% г/г в физическом выражении). Спрос на товары повседневного спроса продолжает расти (продукты питания +4% г/г, электроника +27%), на товары длительного пользования — стагнирует(+0,3% г/г). Потребительское поведение остается осторожным.
Полагаем, что в среднесрочной перспективе курс юаня продолжит укрепляться.
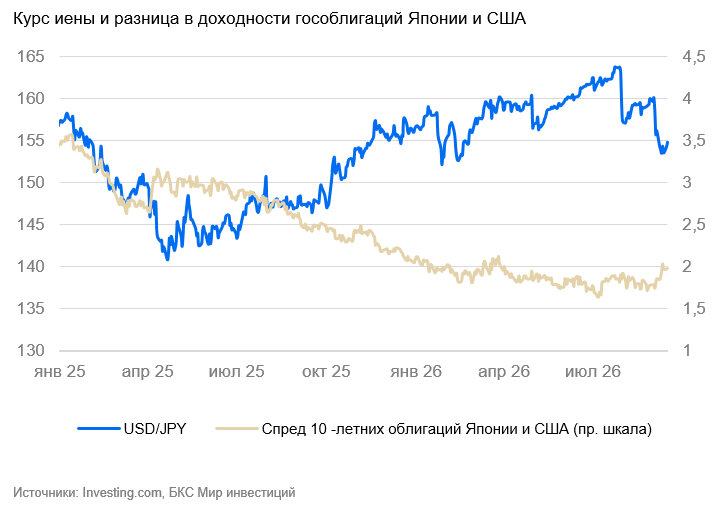
Япония (USD/JPY): иена вблизи 155 иен/доллар
На неделе иена ослабла на 0,6% и почти достигла 155 иен/доллар. Эффект от закрытия спекулятивных шортов в иене, вероятно, завершается.
Цены производителей в августе снизились на 0,2% м/м (первая дефляция с прошлого августа), однако это было результатом действия сезонных факторов. Годовые темпы роста цен остались высокими (7,6% г/г), хотя и отставали от показателей 2022 г. (9–10% г/г). Основной вклад в повышение цен производителей приходился на сырье и энерготовары (химия 14% г/г, нефтепродукты 15% г/г), а также электронику (20% г/г, последствия ИИ-бума).
Динамика промышленного производства в июле в целом оставалась трендовой. Номинально произошло первое снижение с марта (-0,2% м/м), однако оно следовало за тремя месяцами восстановления деловой активности. Годовые темпы роста оставались высокими (3,9% г/г). Можно говорить о том, что при продолжении активной фазы ближневосточного кризиса деловая активность начнет замедляться, но пока она остается высокой.
На следующей неделе состоится заседание Банка Японии по ставке. Рынок ожидает ее повышения до 1,25% из-за сохранения инфляции и на фоне сравнительно жестких комментариев представителей Банка Японии в последние недели.
В обозримой перспективе сохранение высоких госрасходов и отрицательные реальные ставки ЦБ должны будут привести к новому витку ослабления иены.
Россия
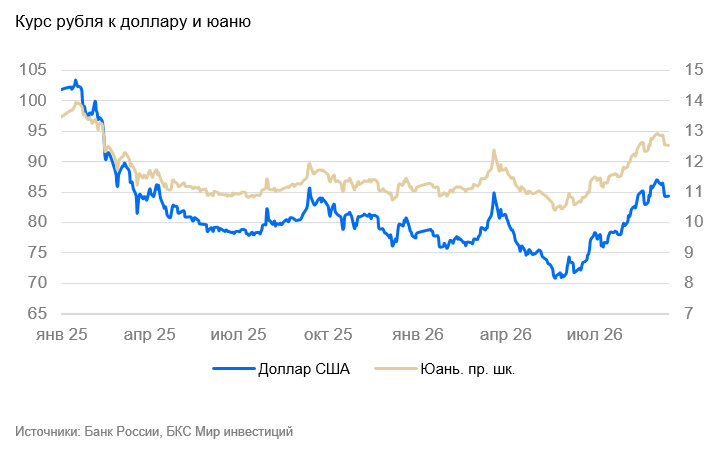
Россия (USD/RUB): рубль вернулся к 84 за доллар
Эффект от сокращения покупок валюты Минфином укрепил рубль до 84 рублей за доллар. Продажи валюты для уплаты налогов к концу месяца должны дать рублю дополнительный импульс и увести курс в диапазон 80–83. Пока он ближе к верхней границе. По мере поступления валютной выручки на рынок курс сдвинется ближе к нижнему значению прогнозного интервала. Скорее, это ожидается в период ноября — декабря.
Драгоценные металлы
Золото (XAU/USD): золото снижается
На неделе цена золота снизилась с $4400/унц. до $4300/унц. (-1,4%). Снижение продолжается с конца августа, рынок закладывает в цены рост ставок (доходность 10-летних гособлигаций США за две недели выросла с 4,75% до 5%, Германии — с 3,25% до 3,5%, Франции — с 4,2% до 4,5%). S&P500 также снижается с середины августа. Риски ускорения инфляции в результате иранского конфликта продолжают давить на котировки рисковых активов.
Полагаем, что среднесрочные макроэкономические условия для золота остаются негативными.