Взгляд на месяц. Вторая волна нефтяной инфляции
Экономики США и мира входят в фазу инфляционного давления и геополитической нестабильности. Рост цен на нефть из-за обострения конфликта на Ближнем Востоке вынуждает центральные банки (ФРС, ЕЦБ) ужесточать монетарную политику, что повышает риски рецессии и волатильности на рынках капитала.
- Главные драйверы: нефть и геополитика. Любые всплески эскалации на Ближнем Востоке будут с высокой вероятностью отражаться на нефтяных ценах, ставках и курсах валют.
- Что ждать: дальнейшего роста процентных ставок в США и Европе в краткосрочной перспективе. Облигации становятся менее привлекательными, энергоресурсы могут быть дороже в ближайшие месяцы на фоне рисков увеличения перебоев поставок.
Макроэкономика США: инфляция возвращается
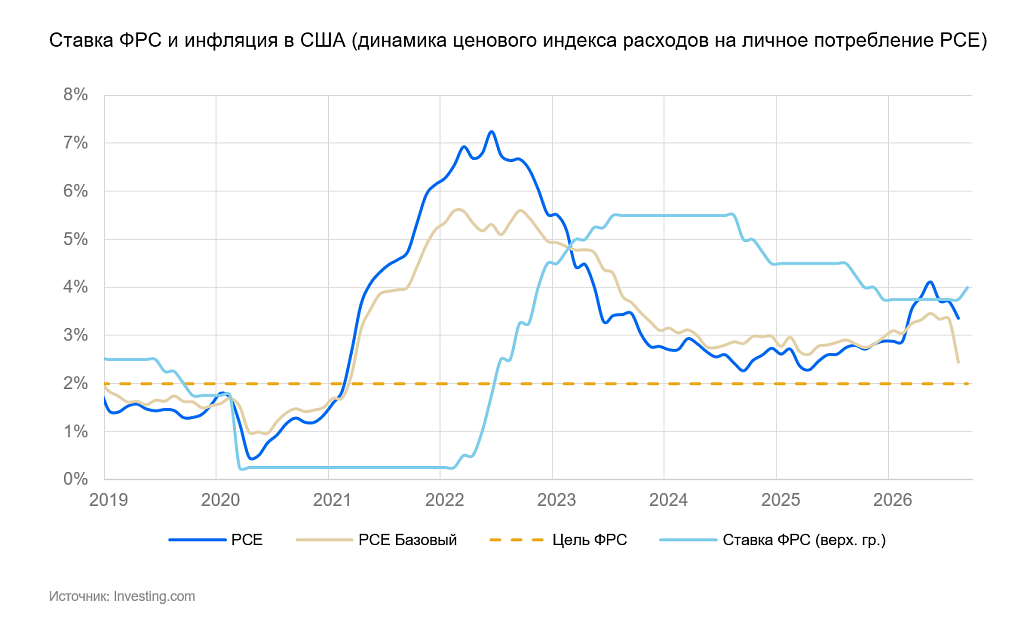
В августе цены в США снова начали расти быстрее: общая инфляция ускорилась до 3,4% в годовом выражении, а месячный рост составил 0,4%. Ключевой причиной стал резкий скачок цен на энергоносители. Бензин за месяц подорожал сразу на 4%, а цены производителей за месяц выросли на 0,4%, ускорившись в годовом исчислении с 4,8% до 5,4%. Набрала темп и базовая инфляция: цены без учета продовольствия и топлива с июля выросли на 0,3%, а с августа прошлого года — на 2,4%. Экономика при этом продолжала расти темпами, близкими к потенциалу или с небольшим перегревом, а уровень безработицы составил 4,3%, что чуть выше нейтрального уровня.
Общая инфляционная картина в целом повторяет весну этого года – проблемы с поставками нефти быстро, в течение недель, приводят к росту розничных цен на топливо. Затем, в течение 2–3 месяцев, они распространятся на более широкие категории товаров и услуг.
В ответ на ускорение инфляции ФРС повысила ставку с 3,75% до 4%. Но что еще важнее, изменились долгосрочные ожидания регулятора: совет директоров пересмотрел прогноз в сторону повышения и на горизонте 2026–2028 гг. ждет ставку на 0,5% выше — 4,1% в 2027 г. и 3,9% в 2028 г. Прогноз по долгосрочной равновесной ставке также вырос с 3% в начале года до 3,2%. Это сигнал, что регулятор готов закладывать в свою политику риски долгосрочного повышения цен.
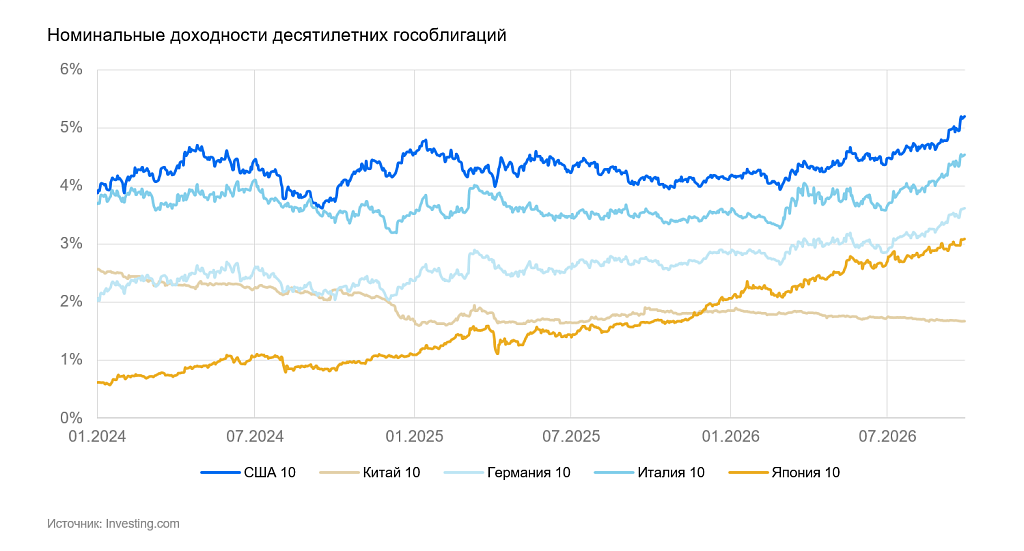
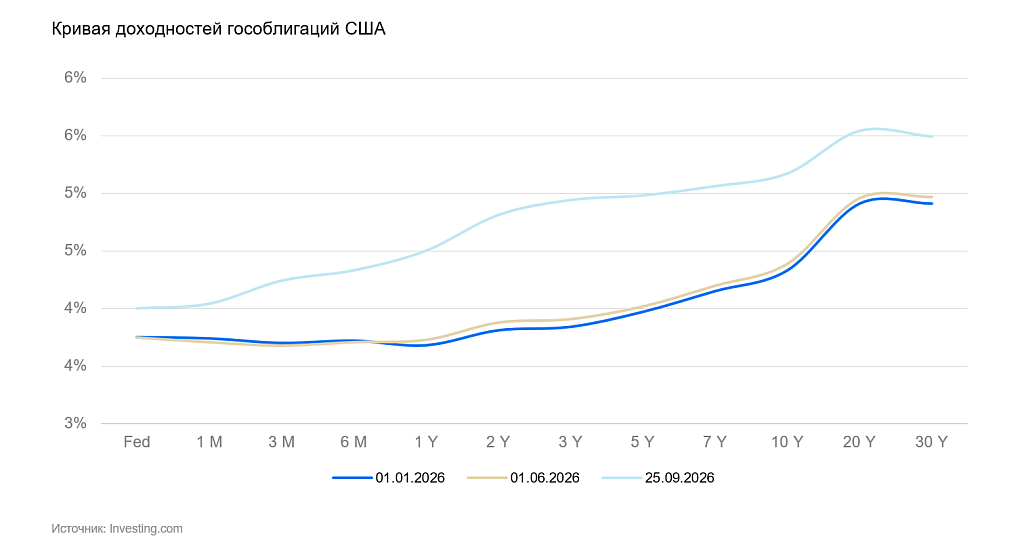
Инфляционные риски закладываются и в доходности облигаций развитых стран. Доходность 10-летних гособлигаций США за месяц выросла с 4,75% до 5,2%. Минфин пытается успокоить рынки, объявив, что планирует увеличить объемы обратного выкупа гособлигаций в сентябре и октябре с $2 млрд до $4–6 млрд. Однако объемы выкупа малы относительно общего объема рынка облигаций, в лучшем случае сравнимы с покупками в весенние месяцы 2026 г. Участники рынка понимают, что эти меры ситуацию не изменят, а рынок облигаций остается под давлением.
Европа: рост под угрозой, ставки растут
В еврозоне в августе инфляция ускорилась до 3,2% год к году (0,4% месяц к месяцу) из-за роста цен на нефть, топливо и производные товары и услуги. ЕЦБ повысил ставку: депозитная ставка выросла с 2,25% до 2,5%. Однако реальная ставка остается отрицательной, чтобы стабилизировать экономику еврозоны хотя бы на уровне стагнации, и не служит сдерживающим фактором для инфляции.