Qualcomm: новые направления компенсируют спад смартфонов лишь частично, потенциал ограничен
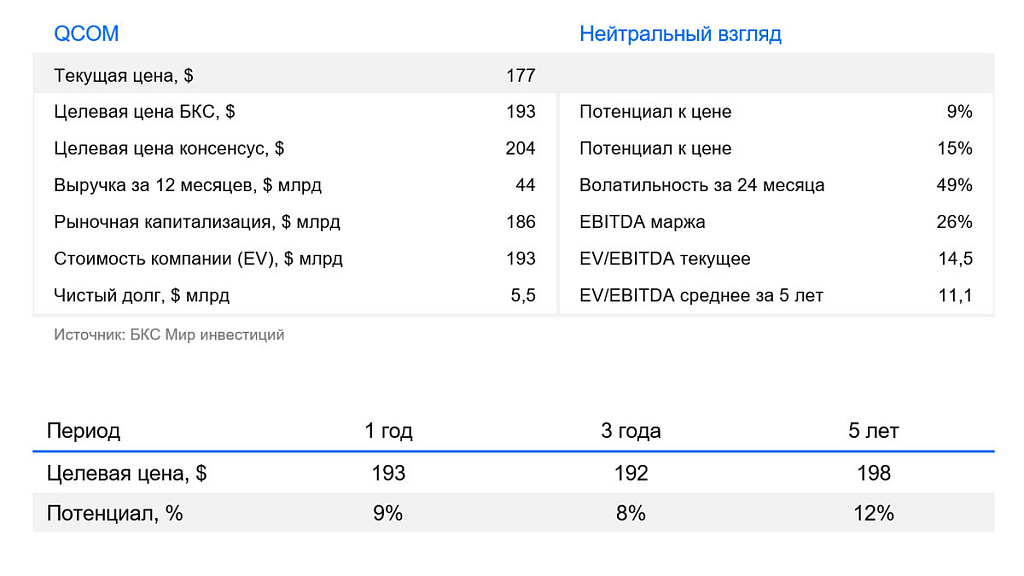
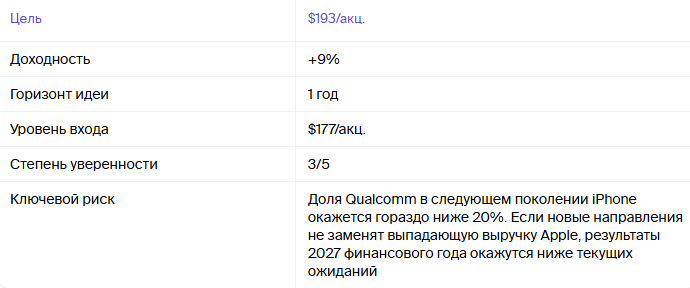
Qualcomm наращивает продажи автомобильных и серверных решений, но спад рынка смартфонов, ускоренный отказ Apple от ее модемов и рост производственных затрат ограничивают потенциал. Сохраняем «Нейтральный» взгляд с целевой ценой $193 на 12 месяцев и потенциалом около 9%.
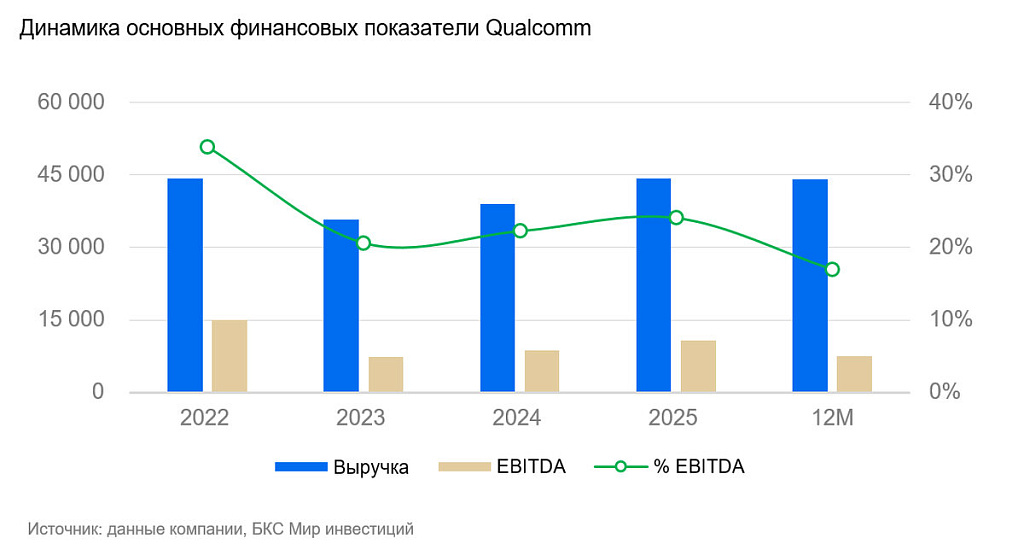
В III квартале 2026 финансового года выручка снизилась на 4%, до $9,95 млрд, а скорректированная операционная прибыль на 22%. Продажи для смартфонов сократились на 20% из-за подорожания памяти, снижения выпуска устройств и распродажи запасов китайскими производителями. Одновременно выросла стоимость пластин, сборки, тестирования и упаковки микросхем, что ударило по операционной рентабельности и она сократилась с 34,5% до 27,9%.
Проблемы рынка смартфонов дополняются сокращением бизнеса с Apple. В следующем поколении iPhone доля модемов Qualcomm окажется существенно ниже ожидавшихся 20%, а выручка от Apple в 2027 г. опустится ниже прежнего ориентира $2 млрд. При этом QTL продолжит получать лицензионные платежи за патенты Qualcomm независимо от поставщика модема, что частично смягчит потерю продаж QCT.
Компенсировать это снижение должны новые направления. Автомобильная выручка выросла на 61%, до $1,59 млрд, благодаря увеличению вычислительных компонентов в одной машине, а интернет вещей на 9%, до $1,83 млрд. Их прирост уже возместил около 60% падения смартфонной выручки. В декабрьском квартале начнут приносить выручку два проекта заказных микросхем для центров обработки данных.
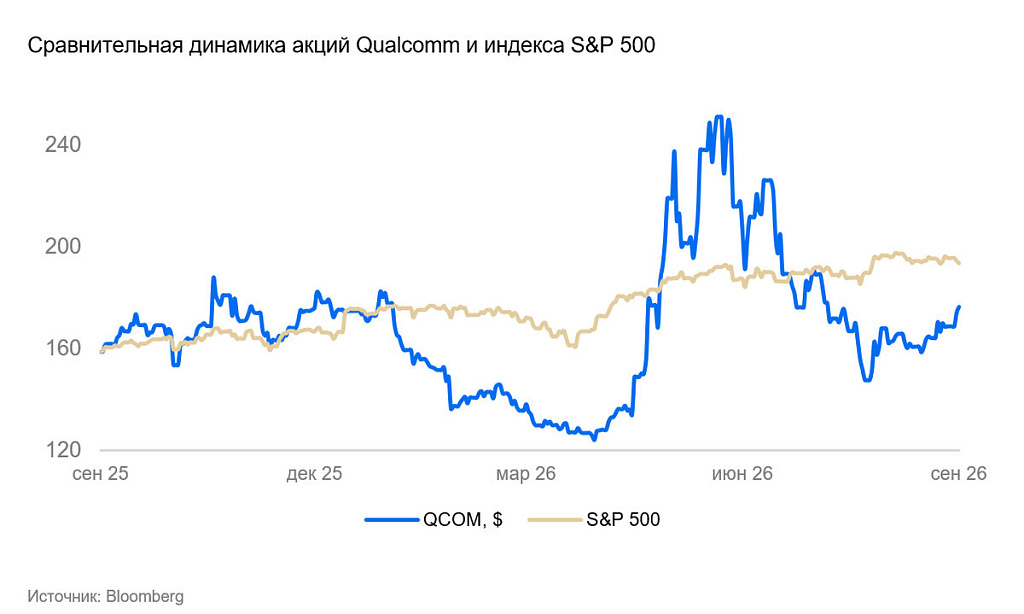
Таким образом, акции торгуются с прогнозными P/E 17,4x, EV/EBITDA 14,5x и EV/Sales 4,3x: на 11–68% дешевле Broadcom, AMD и Marvell, но на 22–24% выше собственных средних P/E и EV/EBITDA за два года. Диверсификация оправдывает премию к истории, а снижение смартфонной выручки и зависимость серверных целей от первых заказчиков объясняют дисконт к растущим конкурентам.
Катализаторы
- Повышение цен на продукцию должно постепенно компенсировать удорожание пластин, сборки и тестирования, вернув валовую рентабельность направления QCT к обычному диапазону 48–50%
- Запуск пятого поколения Snapdragon Digital Chassis и новых проектов BMW и Stellantis может увеличить годовой темп автомобильной выручки примерно до $7 млрд к концу 2026 финансового года
- Два проекта заказных серверных микросхем начнут приносить выручку в декабрьском квартале. Успешное расширение этих контрактов поддержит заявленную цель получить $5 млрд выручки от центров обработки данных в 2027 г.
Риски
- Доля Qualcomm в следующем поколении iPhone окажется гораздо ниже 20%. Если новые направления не заменят выпадающую выручку Apple, результаты 2027 финансового года будут ниже текущих ожиданий
- Qualcomm ожидает сокращения мирового рынка смартфонов более чем на 10% в 2027 г. из-за дорогой памяти. Более продолжительный спад сильнее затронет недорогие устройства и может снизить прибыль на акцию более чем на обозначенные компанией $1,50
- Цель получить $5 млрд серверной выручки в 2027 г. зависит от расширения первых двух контрактов. Эти заказы будут иметь более низкую рентабельность и могут сократить валовую рентабельность QCT на 1,5–2 процентных пункта.