Cameco: потенциал переоценки ограничен, смотрим нейтрально
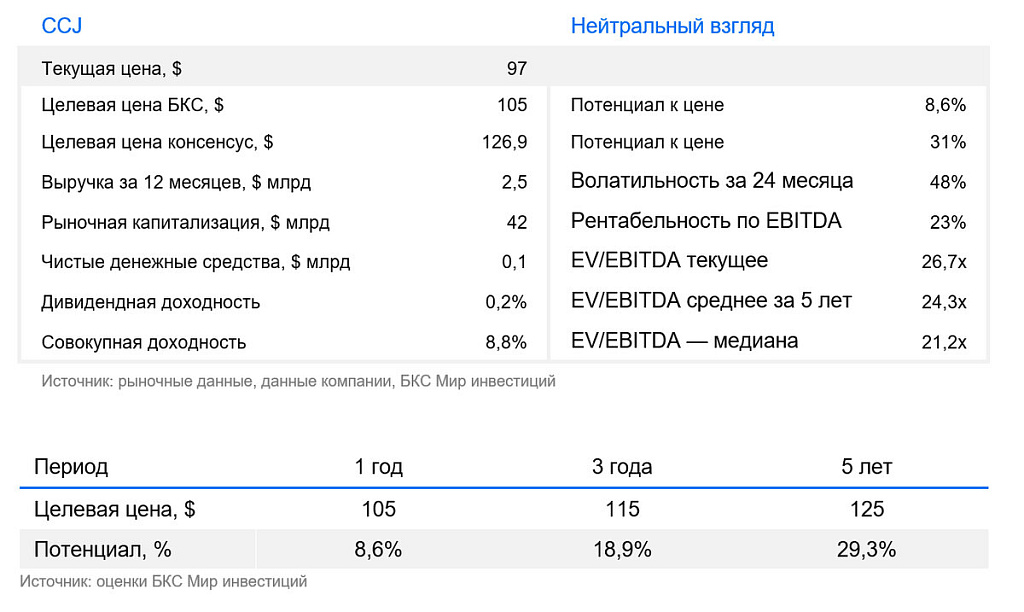
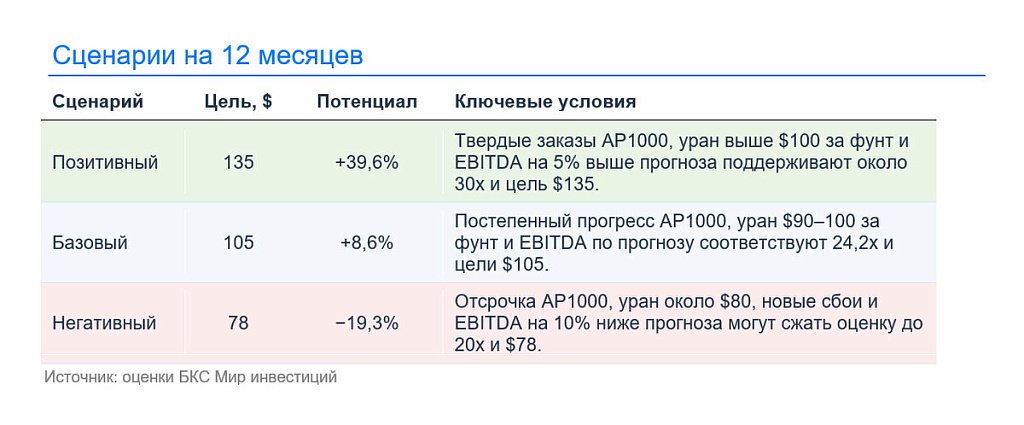
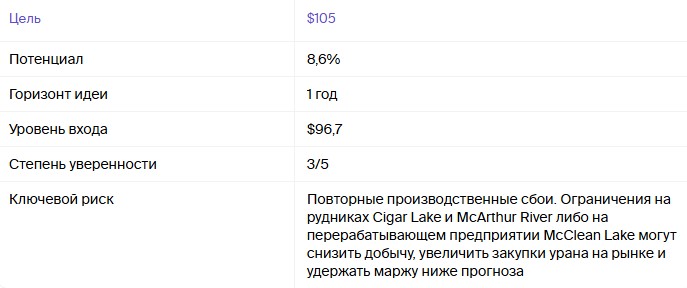
Сохраняем «Нейтральный» взгляд на Cameco и целевую цену $105 на 12 месяцев. При цене бумаги $96,7 потенциал — 8,6%, а с учетом дивидендов — 8,8%. С предыдущей рекомендации акции выросли на ~22%; рынок уже учитывает восстановление прибыли в 2027 г. и значительную часть контрактной переоценки урана. Дальнейшая переоценка требует новых подтверждений — прежде всего, твердых заказов AP 1000 или повышения прогнозов EBITDA.
Ближайший цикл прибыли начинается с низкой базы, но ожидаемое восстановление уже учтено в прогнозах. Во II квартале 2026 г. скорректированная EBITDA сократилась на 42% г/г из-за паводков, ограничений на перерабатывающем предприятии McClean Lake и закупок урана по повышенным ценам. Повышение прогноза цены реализации сопровождалось увеличением ориентира себестоимости. Консенсус предполагает рост EBITDA примерно на 35% в 2027 г.; для дальнейшей переоценки акций фактические результаты должны превысить эту траекторию.
Основной фундаментальный драйвер — сближение цены реализации с условиями новых долгосрочных контрактов. Во II квартале Cameco реализовывала уран в среднем по $67 за фунт против долгосрочной контрактной цены $95,5. Сокращение этого разрыва по мере обновления контрактного портфеля должно поддерживать выручку в 2027–2028 гг. Однако план продаж в 29–32 млн фунтов превышает ожидаемый объем собственной добычи в 19,5–21,5 млн фунтов, поэтому необходимость закупать недостающие объемы по рыночным ценам будет сдерживать рост маржи.
49%-ная доля в Westinghouse формирует дополнительный источник долгосрочного роста Cameco, но пока не дает достаточных оснований для переоценки на 12-месячном горизонте. Партнерство с правительством США охватывает проекты стоимостью не менее $80 млрд, а потенциальный портфель включает 91 реактор AP1000. Твердых заказов еще нет, а основные строительные денежные потоки ожидаются в 2030-х гг. Кроме того, права правительства на часть выплат и стоимости Westinghouse при IPO ограничивают экономический эффект для акционеров Cameco.
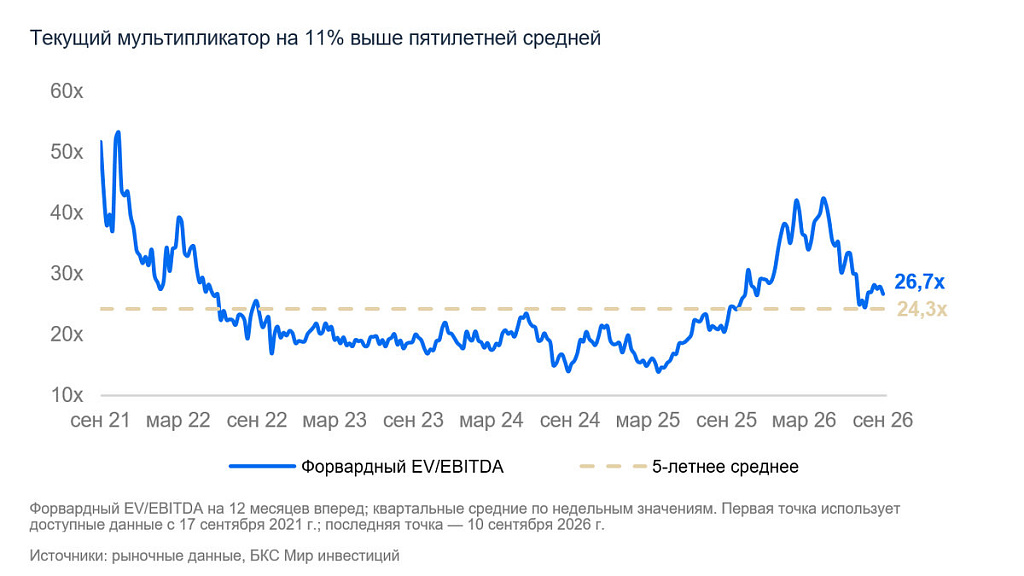
Ключевое ограничение — текущая рыночная оценка. Форвардный EV/EBITDA составляет 26,7x, на 10% выше пятилетней средней и на 26% выше медианы. Расчет основан на мультипликаторе 24,2x, прогнозной EBITDA $1,86 млрд на целевом горизонте и $0,47 млрд чистых денежных средств. Полученная стоимость $104,3 на акцию соответствует целевой цене $105.
Катализаторы
- Твердые заказы по программе AP1000. Первые заказы в США и Европе подтвердили бы реализацию портфеля из 91 реактора и поддержали премию к исторической оценке
- Ускорение контрактной переоценки урана. Более быстрое сокращение разрыва между ценой реализации ($67) и контрактной ($95,5) за фунт может вывести выручку и маржу выше прогноза
- Повышение прогнозов EBITDA. Повышение ожиданий на 3–5% благодаря добыче или Westinghouse подняло бы потенциал к 12-месячной цели выше 10%
Риски
- Нормализация премии в оценке. Возврат EV/EBITDA к 20–21x снизил бы расчетную стоимость до $86–91 за акцию, или на 7–12% ниже текущей цены
- Повторные производственные сбои. Новые ограничения на рудниках Cigar Lake и McArthur River либо на перерабатывающем предприятии McClean Lake могут снизить добычу, увеличить закупки урана на рынке и удержать маржу ниже прогноза.
- Перенос твердых заказов AP1000. Сдвиг окончательных соглашений и заказов может отложить денежные потоки Westinghouse; IPO по невысокой оценке ослабит аргумент в пользу премии