Adobe: рынок не верит в бизнес, но мы смотрим позитивно
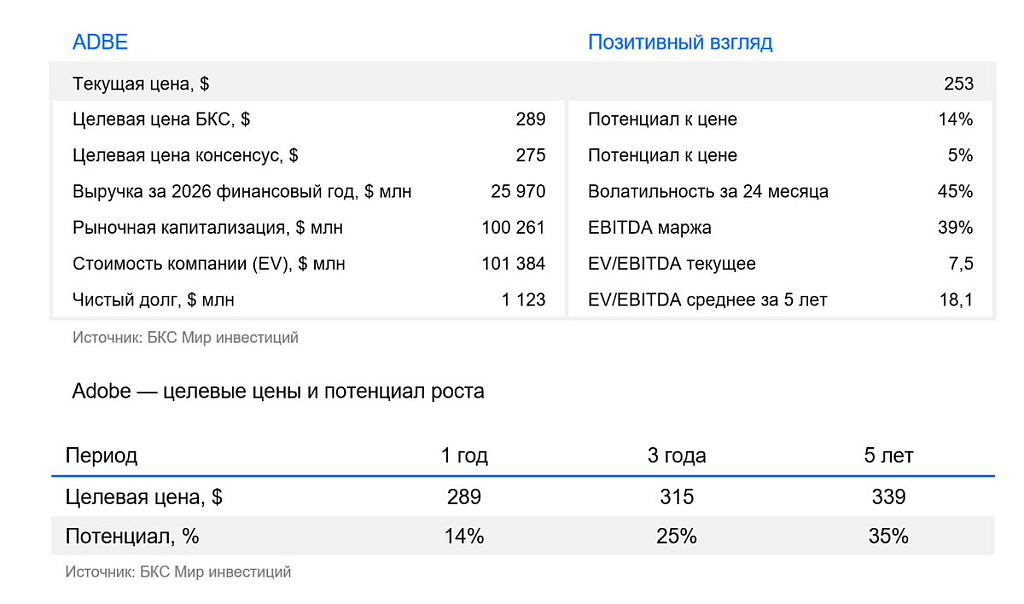
Акции Adobe по-прежнему торгуются на минимальных уровнях по ключевым мультипликаторам за последние 5 лет: мы считаем, что риски вытеснения со стороны ИИ завышены — на горизонте года сохраняем «Позитивный» взгляд, но понижаем целевую цену с $366 до $289. Потенциал роста — 14%. Отчет за III квартал 2026 финансового года оказался рекордным: выручка выросла на 13% г/г до $6,76 млрд, компания впервые преодолела рубеж в 1 млрд активных пользователей в месяц, а годовой прогноз повышен второй квартал подряд.
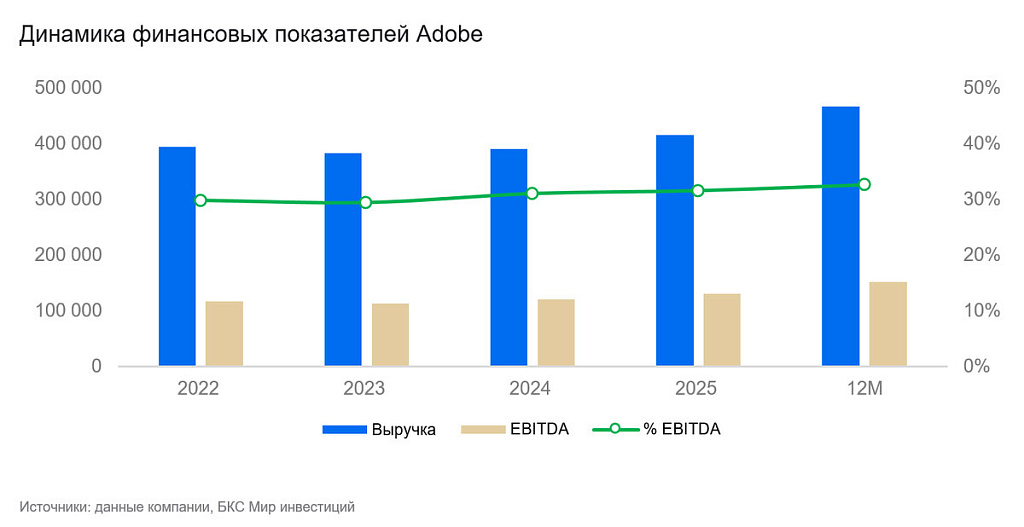
Отчет за III квартал 2026 финансового года превзошел ожидания. Выручка достигла рекордных $6,76 млрд, прибавив 13% г/г при консенсусе $6,69 млрд, скорректированная прибыль на акцию составила $6,13 против ожидавшихся $6,08 — рост на 15% г/г. Выручка от подписки выросла на 14% г/г до $6,58 млрд. Операционный денежный поток стал рекордным — $2,52 млрд, остаток обязательств к исполнению (RPO) достиг $22,16 млрд. Компания повысила годовой прогноз второй квартал подряд: выручка $26,58–26,63 млрд, скорректированная прибыль на акцию $24,45–24,50. За квартал выкуплено 9,5 млн акций.
Монетизация искусственного интеллекта ускоряется, а не буксует. Годовая повторяющаяся выручка от ИИ-продуктов (AI-first ARR) превысила $650 млн, прибавив более 150% г/г. Это уже третий квартал подряд с трехзначным ростом. Ключевой рубеж квартала: месячная аудитория Acrobat и Express превысила 1 млрд пользователей против 850 млн кварталом ранее и 700 млн годом ранее. Рынок оценивает Adobe как жертву генеративных моделей, но операционные данные показывают обратное — компания конвертирует ИИ в выручку быстрее большинства софтверных вендоров сопоставимого масштаба.
Оценка на исторических минимумах. Форвардный мультипликатор цена/прибыль (P/E) составляет 9,4х, EV/EBITDA — 7,4х, соотношение мультипликатора к росту прибыли (PEG) — 0,7x, то есть инвестор платит меньше доллара за каждый процент ожидаемого роста.
Почему понижаем целевую цену. Причина не в результатах, а в сроках отдачи и премии за риск. Компания сознательно замедляет краткосрочный рост повторяющейся выручки ради расширения бесплатной аудитории через freemium-модель: это откладывает монетизацию как минимум на несколько кварталов, а конверсия бесплатных пользователей в платных пока не раскрывается. Наложилась управленческая неопределенность — Анил Чакраварти возглавит компанию с 1 декабря, финансовый директор остается исполняющим обязанности после ухода Дэна Дерна в июне. В такой конфигурации понижаем целевую цену с $366 до $289.
Катализаторы
- Декабрь 2026 г.: отчет за IV квартал и весь 2026 финансовый год — первая проверка того, конвертируется ли расширенная бесплатная аудитория в платную подписку
- 1 декабря 2026 г.: вступление в должность нового генерального директора Анила Чакраварти. Снятие управленческой неопределенности само по себе способно вернуть часть премии к оценке
- Ежеквартально: динамика годовой повторяющейся выручки от ИИ-продуктов. Сохранение трехзначного роста подтвердит тезис о монетизации искусственного интеллекта
Риски
- Вытеснение генеративными моделями: разработчики базовых моделей и нишевые сервисы вроде Canva способны воспроизвести часть творческих функций, что остается главным аргументом снижения акций
- Затяжная конверсия бесплатной аудитории: компания не раскрывает долю пользователей, переходящих в платную подписку, и сроки окупаемости стратегии, поэтому оценить отдачу пока нельзя
- Замедление корпоративных бюджетов: сегмент решений для маркетинга чувствителен к сокращению расходов компаний на цифровые каналы