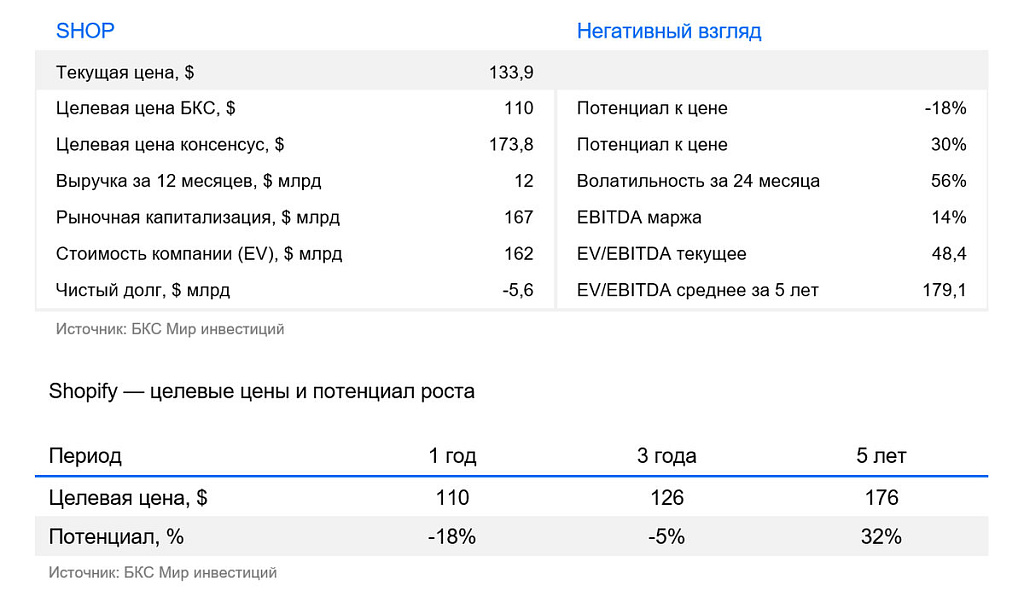
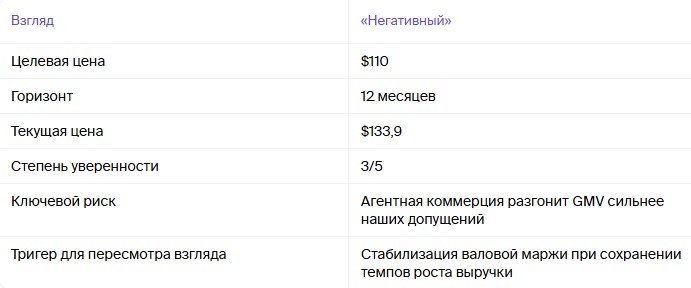
Shopify: плата за рост слишком высока, смотрим негативно
Сохраняем «Негативный» взгляд на акции Shopify, повышаем целевую цену с $97 до $110. II квартал 2026 г. стал рекордным: выручка выросла на 34% г/г до $3,58 млрд, оборот площадки (GMV) — на 32% до $115,6 млрд. При этом валовая маржа снизилась до 47,7% с 48,5% годом ранее, и в III квартале менеджмент ждет продолжения этого сдвига.
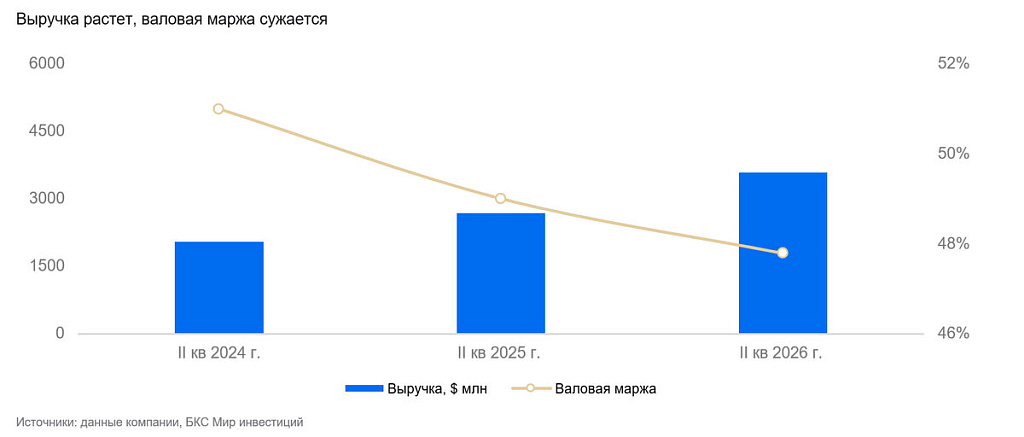
Квартал сильный. Выручка +34% г/г до $3 583 млн, GMV (оборот) — +32% до $115 567 млн, это пятый подряд квартал с темпом выше 30%. Платежный бизнес остается главным мотором: Shopify Payments обработал $78,1 млрд оборота при пенетрации 68% против 64% годом ранее, оборот Shop Pay +53%. Разгоняются и периферийные направления: B2B +76% г/г, международный сегмент +37%, офлайн +32%. Операционные расходы опустились до 34% выручки с 37,7%, операционная прибыль выросла на 68% до $488 млн, свободный денежный поток — до $654 млн при марже 18% против 16%.
Компания предупреждает: рентабельность снизится. На III квартал менеджмент ждет выручку +30–32%, валовую прибыль — только +25–28%. Разрыв в 5 п.п. означает: каждый новый доллар продаж приносит меньше прибыли, чем прежний. Быстрее растут платежи, где Shopify перепродает чужой эквайринг и оставляет себе разницу, а не собственная подписка с маржой 80%. Это компенсирует экономия на расходах — 33–34% выручки с 37,7% годом ранее, но запас конечен. Главный рычаг — комиссии — почти выбран: через собственные платежи проходит 68% оборота при потолке 75–80%. Когда он будет достигнут, снижение маржи пойдет напрямую в прибыль.
ИИ — драйвер, а не угроза. Компания зарабатывает на комиссии с оборота: решения формируют 78% выручки и привязаны к GMV, подписка дает лишь $802 млн из $3,58 млрд. Удешевление фронтенда снижает барьер входа и увеличивает число мерчантов — повышает объем, с которого берется комиссия. Издержки высоки: уход с платформы означает миграцию каталога, истории заказов и т.д. В агентной коммерции компания встроилась в расчетный слой: протокол UCP разработан с Google, трафик и заказы из ИИ-каналов утроились г/г. Если покупка переезжает в чат, обесценивается оформление магазина, но не каталог, чекаут и платеж.
Проблема не в бизнесе, а в цене. Прежняя цель $97 достигнута: за 12 месяцев акции опускались до $94. После сильного квартала повышаем ориентир до $110 на высокой базе выручки. Логика взгляда не меняется. Бумага торгуется с форвардными 48,4х EV/EBITDA, 9,4х EV/S и 58х P/E — премия к прогнозному росту прибыли. Целевую цену получаем по модели дисконтированных денежных потоков и с учетом мультипликаторов – $110. Мультипликатор держится исключительно на росте выручки 30%+, и при замедлении рынок сожмет его раньше, чем это отразится в отчетности. Замедления нет, как и запаса прочности в цене.
Катализаторы
- IV квартал 2026 г.: сезон распродаж. Пиковый квартал максимально смещает выручку в платежи, то есть в самую низкомаржинальную часть — это проверка тезиса о структурном сжатии маржи
- Ежеквартально: пенетрация Shopify Payments. Прирост замедлится по мере приближения к 75–80%, и с этого момента расширение комиссии придется искать в недоказанных продуктах — Capital, Tax, Audiences
- 2027 г.: монетизация агентных каналов и тарификация Agentic Plan для сторонних площадок. Это первый потенциальный источник выручки, не привязанный к платежному обороту, и одновременно проверка того, способна ли компания брать деньги за дистрибуцию каталога, а не только за расчеты
Риски
- Взрывной рост агентной коммерции. Трафик и заказы из ИИ-каналов утроились г/г, но их доля в GMV пока незначительна. Быстрая конверсия этого канала в объем ускорит выручку сильнее, чем заложено в модели
- Пенетрация платежей выше потолка. Если Shopify Payments уйдет за 80% оборота за счет новых рынков и офлайна, комиссия продолжит расширяться дольше, чем мы допускаем
- Миграция крупных клиентов. Переход enterprise-брендов на Plus повышает средний чек подписки и способен развернуть сдвиг продуктовой линейки обратно в сторону высокомаржинальной выручки. Ежемесячная регулярная выручка уже растет на 19% г/г, и ускорение этой линии напрямую бьет по нашему тезису о структурном сжатии маржи