Oracle: высокий спрос не отменяет рисков строительства дата-центров
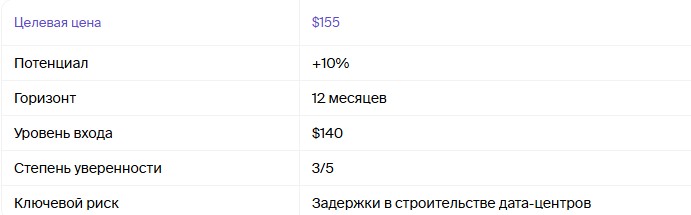
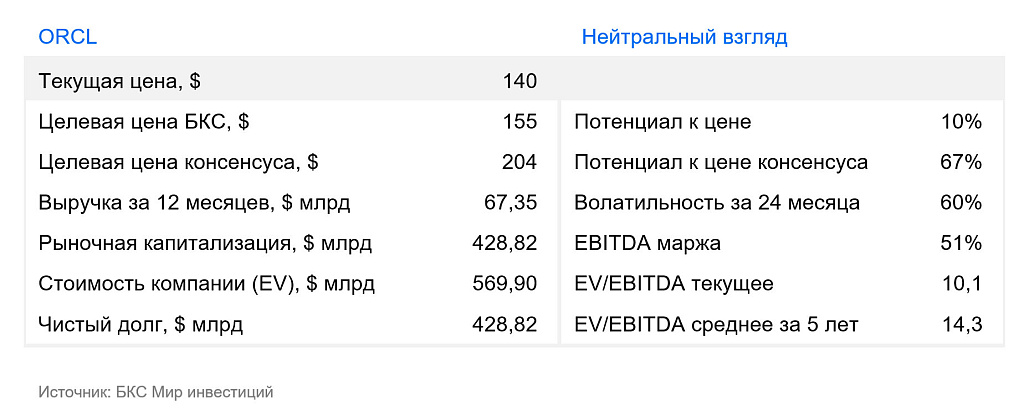
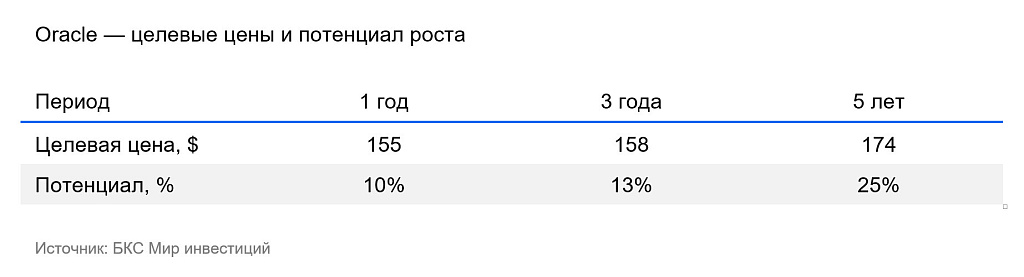
Мы сохраняем «Нейтральный» взгляд на акции разработчика Oracle с целевой ценой $155 на 12 месяцев и потенциалом роста 7%. Oracle наращивает выручку и снижает долговую нагрузку, но сроки запуска дата-центров и способность крупных клиентов оплачивать мощности остаются ключевыми рисками.
По итогам I квартала 2027 финансового года (длился с 1 июня по 31 августа 2026 г.) выручка Oracle выросла в годовом выражении на 30%, до $19,3 млрд. Рост обеспечил прежде всего запуск новых вычислительных мощностей: доходы от облачной инфраструктуры увеличились на 121%, до $7,4 млрд. За квартал клиентам передали мощности на 850 МВт, а загрузка графических процессоров достигла 97,9%, что подтверждает высокий спрос на действующую инфраструктуру.
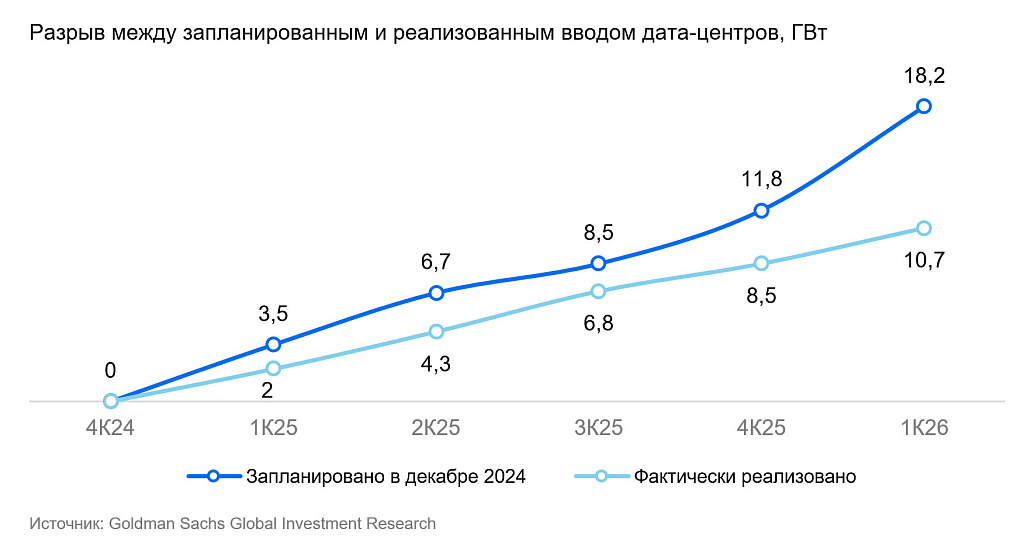
Дальнейший рост зависит от строительства объектов по договорам на $664 млрд. Однако к I кварталу календарного 2026 г. в секторе ввели 10,7 ГВт мощностей дата-центров при плане в 18,2 ГВт. По отраслевым оценкам, 40–50% объектов с запуском в 2026 г. отстают от графика из-за сложностей с электроснабжением дата-центров. Для Oracle задержки означают перенос выручки, хотя часть расходов на строительство компания уже понесла.
После запуска мощностей важно, чтобы заказчики своевременно их оплачивали. Так, OpenAI обязалась купить услуги Oracle на $300 млрд за пять лет, все ее облачные обязательства превышают $700 млрд. При этом OpenAI и Anthropic приостанавливали отдельные программы обучения и призывают замедлить развитие ИИ ради безопасности. Их заявления могут быть связаны с попыткой сократить завышенные расходы разработчиков ИИ-моделей. Для Oracle перенос закупок или платежей — риск.
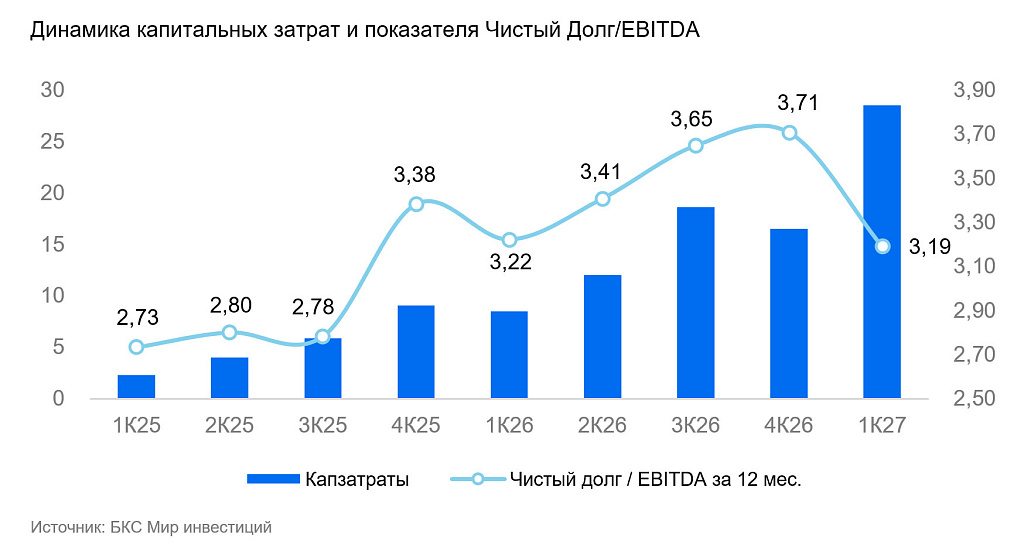
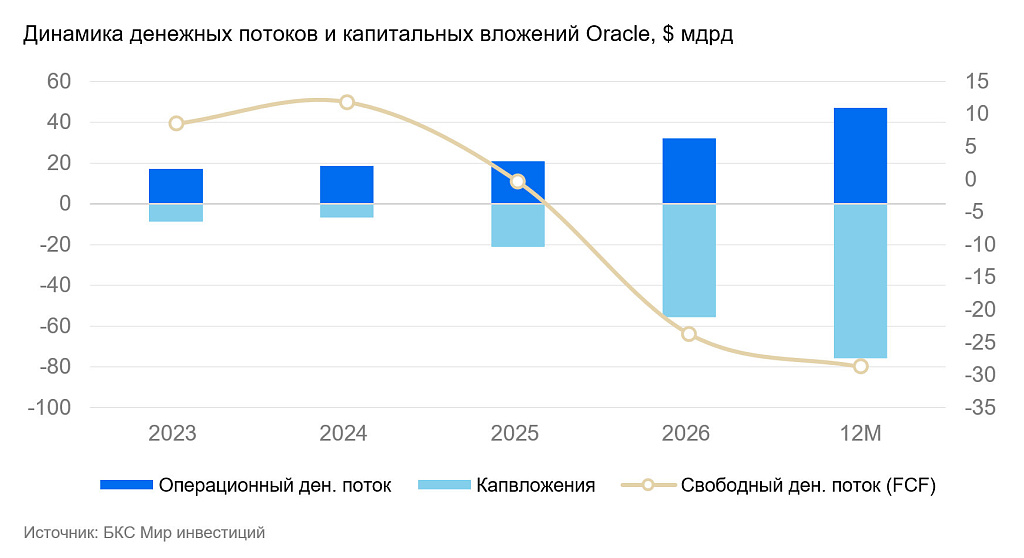
При этом долговая нагрузка Oracle снизилась. Долг без аренды составляет $125,3 млрд, чистый долг сократился до $88,3 млрд. За квартал коэффициент Долг / EBITDA снизился с 4,33x до 3,69x, а Чистый долг / EBITDA — с 3,27x до 2,60x. Около 94% долговых обязательств долгосрочные, а в ближайшие 12 месяцев компания погаcит $7,6 млрд долга. Выпуск акций на $20 млрд и клиентские предоплаты улучшили ликвидность, однако свободный денежный поток остался отрицательным: минус $5,4 млрд.
Акции Oracle торгуются с прогнозным мультипликатором P/E 17,2x против среднего за пять лет 20,8x. Дисконт в 17% обоснован: чтобы строить дата-центры, нужно финансирование, а выручка признается по мере ввода мощностей и зависит от платежеспособности клиентов. Высокая загрузка мощностей поддерживает бизнес, но не устраняет эти ограничения, поэтому мы сохраняем «Нейтральный» взгляд.
Катализаторы
- Подключение новых дата-центров к энергоснабжению и передача мощностей клиентам позволят начать получать выручку по заключенным договорам.
- Дополнительные предоплаты клиентов снизят потребность Oracle в новых заимствованиях.
- Продление договоров на выгодных условиях поддержит загрузку и доходность действующих мощностей.
Риски
- Задержки в строительстве влияют на выручку. Эксперты допускают сдвиг проекта в Нью-Мексико примерно на полгода из-за сложностей с подведением газа, хотя Oracle отрицает задержку
- Сокращение закупок или проблемы клиентов с оплатой ухудшат денежный поток Oracle
- Будущие платежи на $288 млрд по еще не начавшейся аренде создают дополнительную потребность в денежных средствах при отрицательном свободном денежном потоке