AppLovin: дешевизна обманчива, занимаем выжидательную позицию
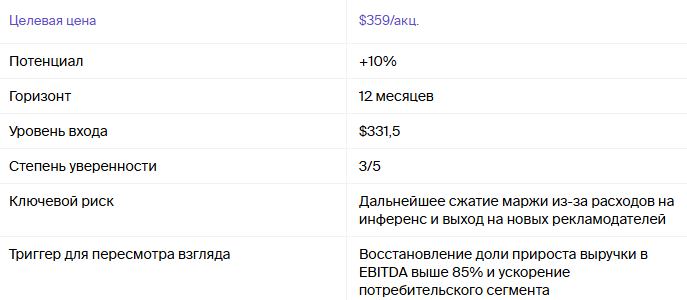
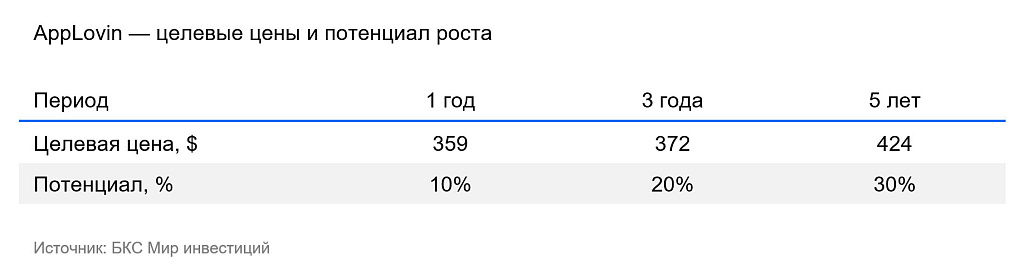
Выручка AppLovin выросла на 53%, но рентабельность снижается второй квартал подряд из-за вложений в облачные вычисления и новые модели. Дешевизна по прибыли обманчива, ведь стоимость выручки растет. Мы меняем взгляд на «Нейтральный» и понижаем целевую цену до $359 с потенциалом роста 10% на 12 месяцев.
AppLovin показала смешанные результаты за II квартал. Менеджмент выделил три основные темы:
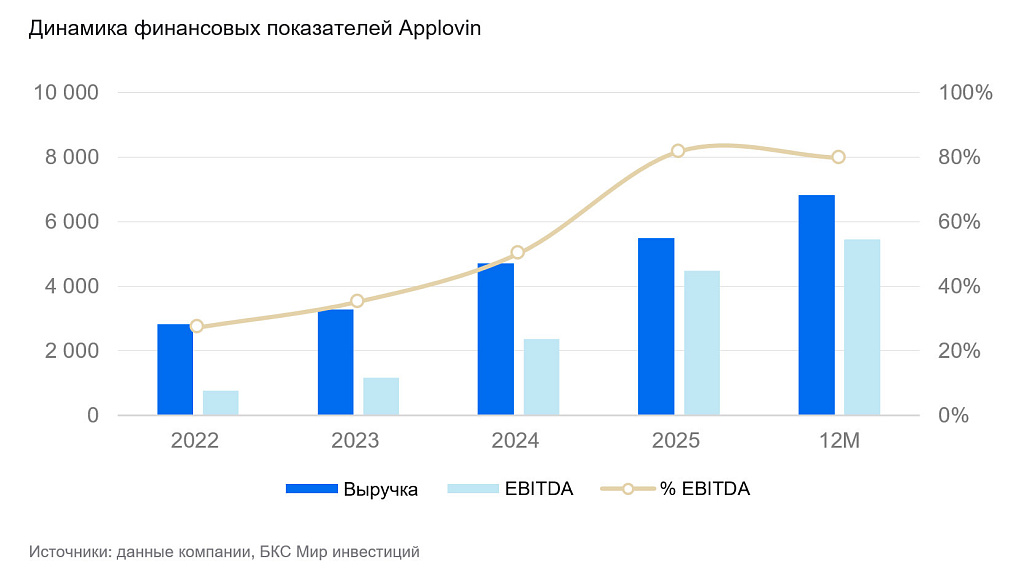
- Первая — выручка росла медленнее ожиданий: сроки и масштаб улучшений ключевых моделей AXON не совпали с внутренними планами. Выручка составила $1,92 млрд (+53% в годовом выражении), скорректированная EBITDA — $1,61 млрд (+58%), разводненная прибыль на акцию — $3,76 против $2,39 в I квартале.
- Вторая тема — реклама в электронной коммерции набирает обороты.
- Третья — рентабельность остается на уровне 80–85%, но снижается второй квартал подряд из-за вложений в облачные вычисления и поиск новых рекламодателей. Прогноз менеджмента на III квартал предполагает дальнейшее снижение.
Потребительский сегмент — главный среднесрочный драйвер. Расходы рекламодателей здесь на 28% выше уровня IV квартала 2025 г., компания стабильно наращивает клиентуру среднего размера. Это готовит бизнес к масштабированию в традиционно сильный сезон осенних и зимних праздников. Менеджмент ориентирует рынок на выручку в III квартале на уровне прежних ожиданий и подтверждает способность расти на 30% и более в год на длинном горизонте. Мы считаем, что среднесрочные оценки могут быть консервативными. Но для пересмотра взгляда нужна ясность: как драйверы роста сочетаются с дополнительными вложениями в инфраструктуру и продажи. AppLovin продолжает возвращать капитал: за квартал компания выкупила акций на $551 млн ($1,52 млрд с начала года).
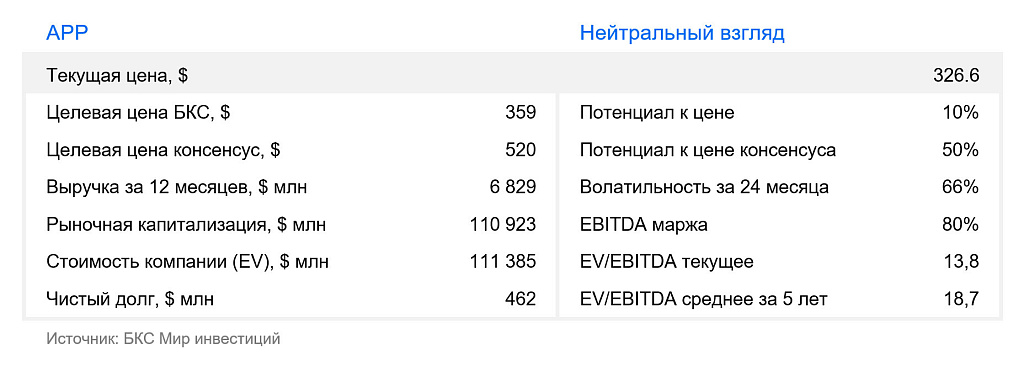
Инвестиционный тезис: дешевизна мультипликаторов обманчива. Форвардный показатель прибыли составляет 17,6х против среднего 39,1х за пять лет — дисконт 55%, текущее значение ниже нижней границы стандартного отклонения. У мультипликатора EV/EBITDA дисконт 26%: 13,8х против 18,7х. Но с выручкой картина обратная: EV/S составляет 11,5х против исторических 11,1х, то есть премия 4%. Расхождение связано с тем, что исторические средние по прибыли искажены низкой базой периода 2021–2022 гг. Поэтому дисконт по P/E завышен по сравнению с реальной картиной.
Мы улучшаем взгляд с «Негативного» до «Нейтрального», исходя из нашей модели дисконтированных денежных потоков с учетом мультипликаторов и факторов, описанных выше. При этом понижаем целевую цену с $455 до $359, что соответствует EV/EBITDA около 18,2х — возврату к историческому среднему, но без экстраполяции прежнего операционного рычага.
Катализаторы
- 3 ноября: отчет за III квартал и прогнозы на конец 2026 г.
- IV квартал 2026 г.: сезонно сильный праздничный период — первая масштабная проверка потребительского направления и привлечения рекламодателей среднего размера
- Ежеквартально: доля прироста выручки, доходящая до EBITDA. Возврат выше 85% подтвердит, что снижение было разовым эффектом вложений в инфраструктуру
Риски
- Дальнейшее сжатие маржи: расходы на облачный хостинг и инференс, а также на выход к новым рекламодателям могут закрепить долю прироста в EBITDA ниже 75%
- Зависимость от итераций моделей: квартал со слабым улучшением AXON сразу отражается на выручке, как показал II квартал
- Риск в обратную сторону: менеджмент оптимистичен по динамике с начала III квартала и подтверждает рост на 30%+ — наши среднесрочные оценки могут оказаться консервативными