Moderna: прорыв в онкологии пока не меняет нашего взгляда
Мы сохраняем «Неинвестиционный» взгляд на акции Moderna. Недавний прорыв в онкотерапии увел оценку вверх, но экономика проекта делится с Merck поровну, размер эффекта не раскрыт, а регистрация и продажи препарата ожидаются лишь через год-два. После пятикратного роста котировок с начала года Moderna оценена в 25 годовых выручек против 5,6 в среднем за пять лет. Поэтому диапазон возможных исходов слишком широк, чтобы опираться на одну базу оценки.
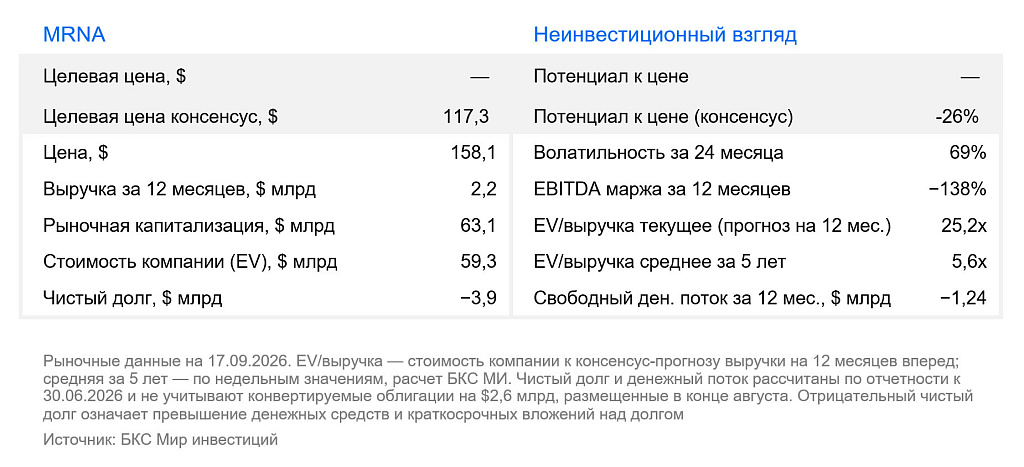
В предыдущем обзоре мы указывали на разрыв между падающей выручкой и сроками выхода новых продуктов. 19 августа рынок пересмотрел этот разрыв: Moderna и Merck сообщили, что исследование III фазы онкотерапии INTerpath-001 с участием 1137 пациентов с удаленной меланомой стадий IIB–IV достигло первичной точки по безрецидивной выживаемости и ключевой вторичной — по выживаемости без отдаленных метастазов. За неделю акции выросли в цене более чем вдвое, с начала года — примерно в пять раз.
Результат исторический: это первая успешная фаза III для индивидуальной противоопухолевой терапии и мРНК в онкологии. Но компании не раскрыли числовые параметры эффекта. Их представят на международной медицинской конференции, и только после этого партнеры обсудят с регуляторами подачу заявки. Экономика делится с Merck поровну, причем делится прибыль, а не выручка: половину затрат по девяти исследованиям Moderna несет сама.
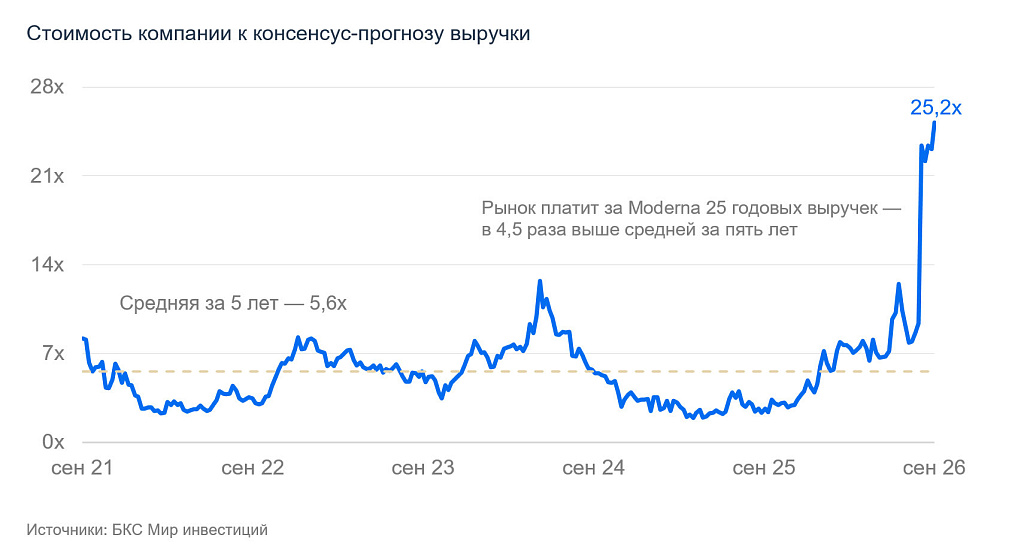
Действующий бизнес пока не меняет картину. Выручка за 12 месяцев — $2,2 млрд против $19,3 млрд в 2022 г., во II квартале — $145 млн при чистом убытке $782 млн. Ориентир Moderna на 2026 г. — рост выручки не более чем на 10% и отрицательная рентабельность EBITDA за 12 месяцев. Одобрение мРНК-вакцины против гриппа расширяет портфель, но сезонный рынок уже занят конкурентами.
Ралли решило вопрос финансирования, но не цены. На 30 июня у Moderna было $6,9 млрд денежных средств и инвестиций. В июле она выплатила $950 млн по судебному урегулированию, а в конце августа разместила конвертируемые облигации на $2,6 млрд с нулевым купоном и ценой конвертации $210,58 — на 47,5% выше рынка на тот момент. Ликвидность выросла, но оценка ушла далеко выше собственной истории.
Катализаторы
- Публикация полных данных по меланоме. Если на осенней медицинской конференции партнеры покажут значительный эффект безрецидивной выживаемости, рынок сможет переносить результат на другие опухоли — главную неизвестную в оценке.
- Подача заявки на регистрацию. Обращение к регуляторам после публикации данных и тем более ускоренное одобрение в адъювантной меланоме могут дать Moderna первый источник выручки вне вакцин и приблизить монетизацию проекта.
- Успех хотя бы в одной новой опухоли. Положительные результаты в раке почки или мышечно-инвазивном раке мочевого пузыря — ближайшие возможные считывания программы из девяти исследований — расширили бы адресный рынок за пределы меланомы.
Риски
- Умеренный размер эффекта в полных данных. Числовые параметры компании не раскрыли. Небольшой выигрыш по безрецидивной выживаемости оставит вопрос о переносе результата на опухоли с меньшей мутационной нагрузкой и может вернуть оценку к уровням до 19 августа.
- Разочарование в экономике проекта. Расходы и прибыль делятся с Merck поровну, причем распределяется прибыль после затрат. Высокая себестоимость индивидуального производства может оставить Moderna заметно меньше, чем предполагает текущая оценка.
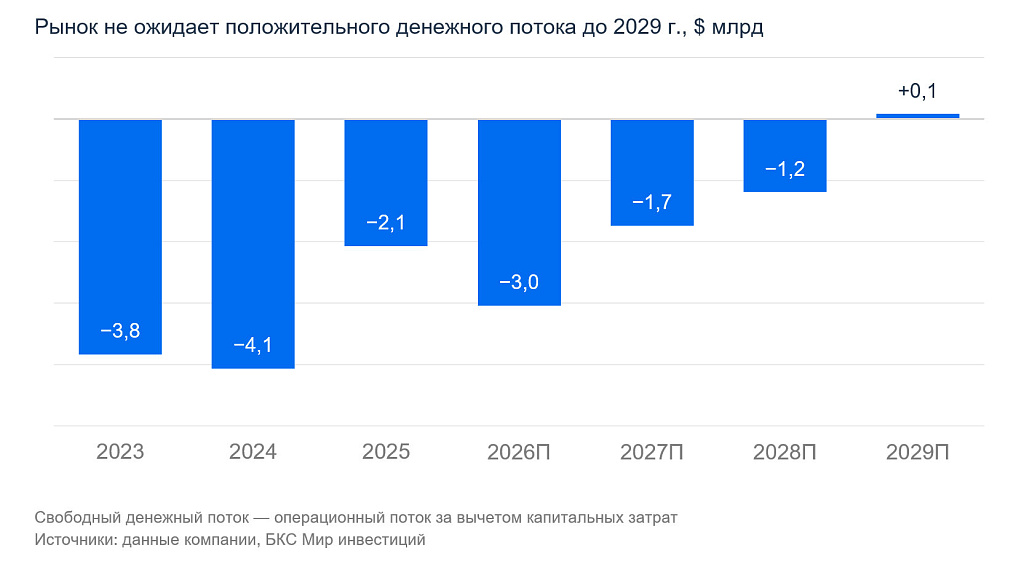
- Дальнейшее снижение вакцинной выручки. Спрос на вакцины может продолжить сокращаться, а сроки в онкологии — сдвинуться. При отрицательном денежном потоке до 2029 г. по ожиданиям рынка это вернуло бы вопрос о новом финансировании и размытии капитала.
- Дальнейшее снижение вакцинной выручки. Спрос на вакцины может снижаться дальше, а сроки в онкологии — сдвинуться. При отрицательном денежном потоке до 2029 г. (по ожиданиям рынка) это вернет вопрос о новом финансировании и размытии капитала.