Alphabet: ИИ закладывает основу для роста
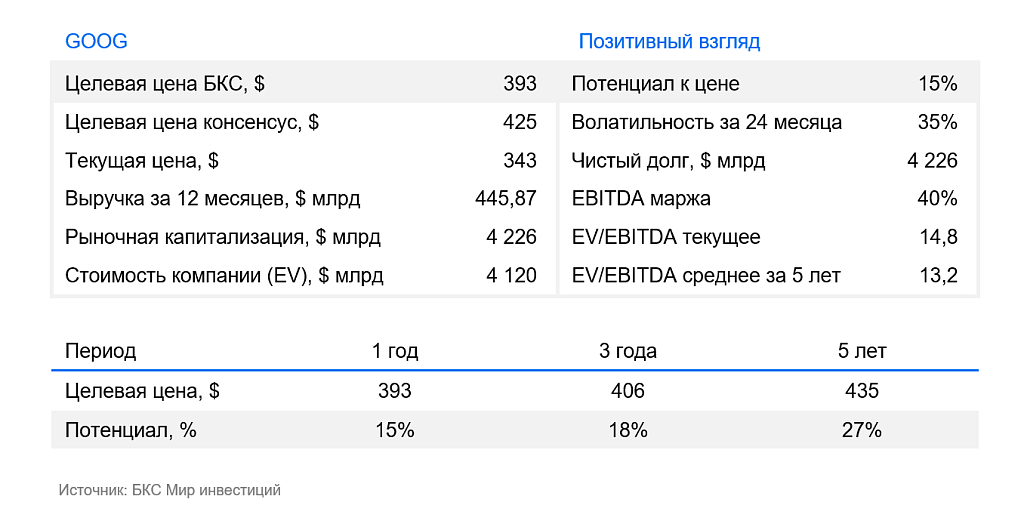
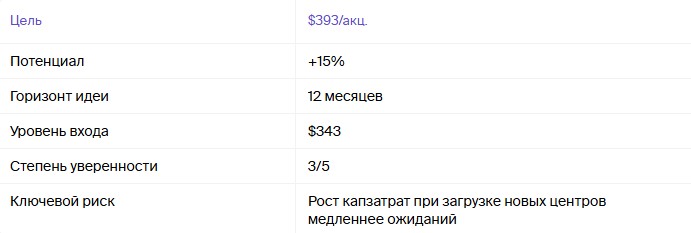
Alphabet доказала, что искусственный интеллект не разрушает сегмент поиска, а расширяет его монетизацию и превращает облачное направление во второй источник прибыли. Повышаем взгляд до «Позитивного», цель — $393 на 12 месяцев, потенциал — 15%. Главный риск — давление на свободный денежный поток в случае более медленного ввода новых мощностей дата-центров.
Главный результат квартала — впечатляющий рост облачного бизнеса, одного из ключевых направлений Alphabet. В годовом сопоставлении выручка в этом сегменте увеличилась на 82%, до $24,8 млрд, рентабельность — с 20,7% до 35,6%. Ускорение придал спрос на ИИ-вычисления: клиенты активно покупают облачные мощности для обучения моделей, запуска ИИ-сервисов, обработки данных. Поддержку также оказало развитие ИИ-сервиса Gemini и первые поставки процессоров для машинного обучения (TPU). Портфель контрактов на $514 млрд закладывает потенциал дальнейшего роста. Выручка в поисковом сегменте выросла на 17% год к году, то есть компания успешно зарабатывает на ИИ, при этом ее рекламный бизнес не пострадал.
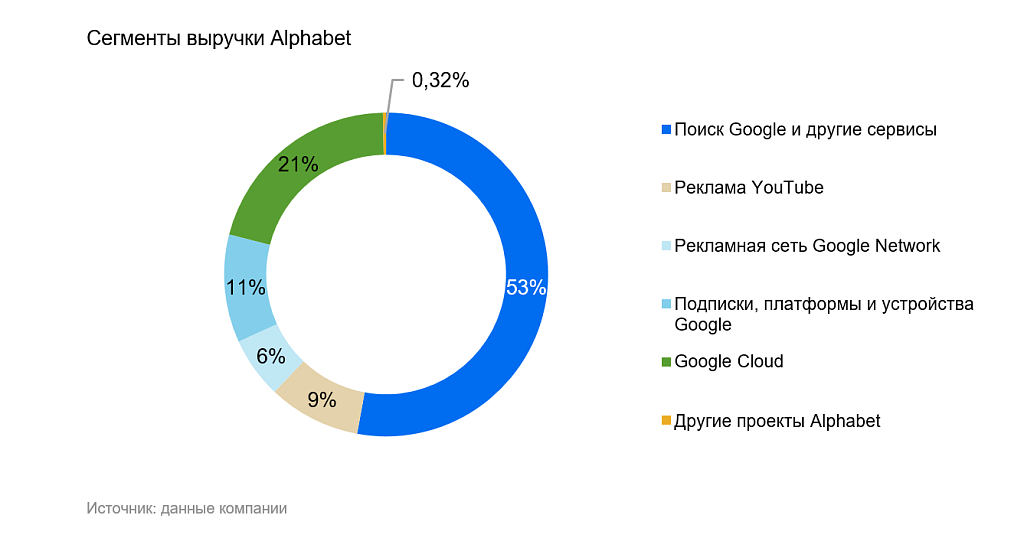
Эти результаты показывают ценность вертикальной модели Alphabet. Компания проектирует TPU, строит центры обработки данных, продает вычисления через облако, разрабатывает Gemini и монетизирует пользовательский спрос через поиск, YouTube, рекламу и подписки. Собственные данные, миллиардная аудитория и рекламная система позволяют зарабатывать на всей цепочке ИИ, тогда как конкуренты обычно контролируют отдельные звенья.
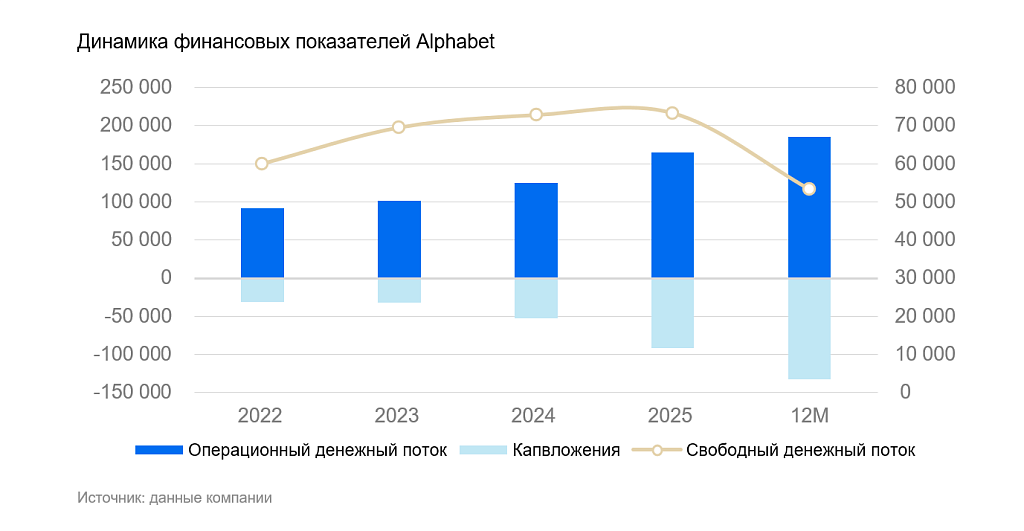
Обратная сторона модели — финансирование серверов и центров обработки данных. При годовом ориентире $195–205 млрд капитальные затраты квартала составили $44,9 млрд и увели свободный денежный поток в минус на $5,9 млрд. Однако $242,5 млрд активов против $100 млрд долга создают запас прочности. Новые мощности, по нашим оценкам, начнут окупаться с 2027 г., а денежный поток восстановится в 2028–2029 гг.
Alphabet торгуется с форвардными P/E 21,5x и EV/EBITDA 13,7x, а премия по EV/EBITDA около 13% оправдана сильной диверсификацией бизнеса. Главный драйвер акций на горизонтн года — загрузка ИИ-мощностей: построенная инфраструктура начнет приносить выручку через облачный бизнес и продажи процессоров TPU, а давление на денежный поток снизится. По мере роста загрузки инфраструктуры выручка в облачном сегменте и свободный денежный поток должны увеличиваться, поэтому повышаем взгляд до «Позитивного».
Катализаторы
- Исполнение более половины контрактов в облачном бизнесе на горизонте двух лет поддержит рост выручки и загрузку мощностей.
- Рост поставок процессоров TPU в 2027 г. расширит облачную выручку и рынок собственной инфраструктуры Google.
- Расширение рекламы в AI Mode и AI Overviews в 2026–2027 гг. повысит монетизацию сложных поисковых запросов.
Риски
- Если капитальные затраты продолжат расти, а загрузка новых центров окажется медленнее ожиданий, срок окупаемости увеличится и восстановление свободного денежного потока задержится.
- Переход коммерческих запросов в ChatGPT и другие ИИ-сервисы может замедлить рекламную выручку в сегменте поиска.
- Рост доли аппаратных продаж TPU и сторонних вычислительных мощностей может снизить рентабельность облачного сегмента.