Dell: рост продаж серверов не оправдывает оценку
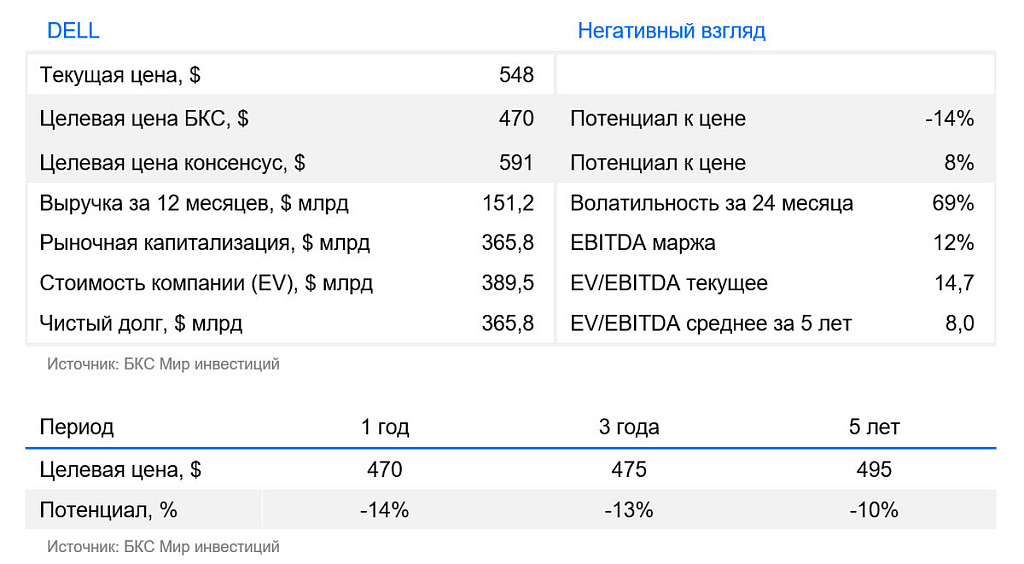
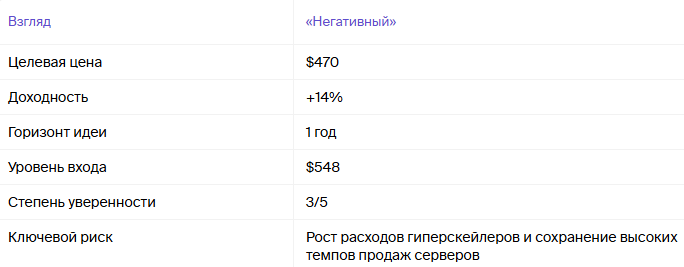
Повышаем целевую цену Dell с $363 до $470 вслед за улучшением финансовых показателей, но сохраняем «Негативный» взгляд. Потенциал снижения — 14% на горизонте года: дальнейший рост зависит от того, сохранятся ли рекордные расходы на ИИ-инфраструктуру. При этом отраслевые и финансовые риски значительны.
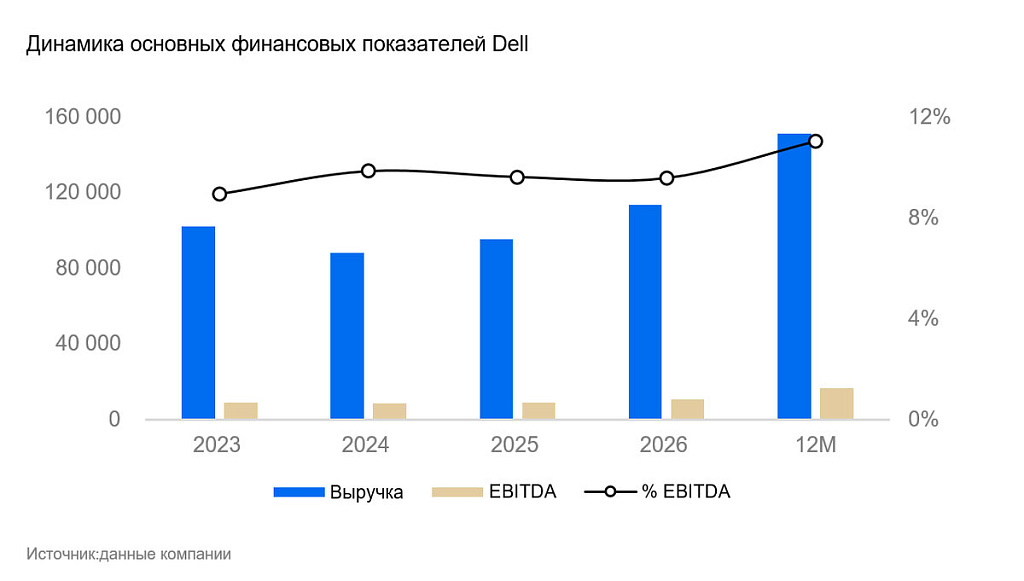
Основной рост сейчас обеспечивают серверы для обучения и работы ИИ-моделей, поэтому результаты все сильнее зависят от расходов крупнейших техкорпораций, разработчиков ИИ и операторов центров обработки данных (ЦОД). Во II квартале 2027 финансового года выручка выросла на 58% до $47 млрд, а скорректированная прибыль на акцию увеличилась втрое, до $7,04. Продажи ИИ-серверов удвоились до $16,4 млрд, традиционных серверов и сетевого оборудования выросли на 122%, систем хранения — на 26%, а портфель заказов достиг $95 млрд. Именно бум инвестиций в вычислительные мощности улучшил результаты и позволил повысить нашу целевую цену.
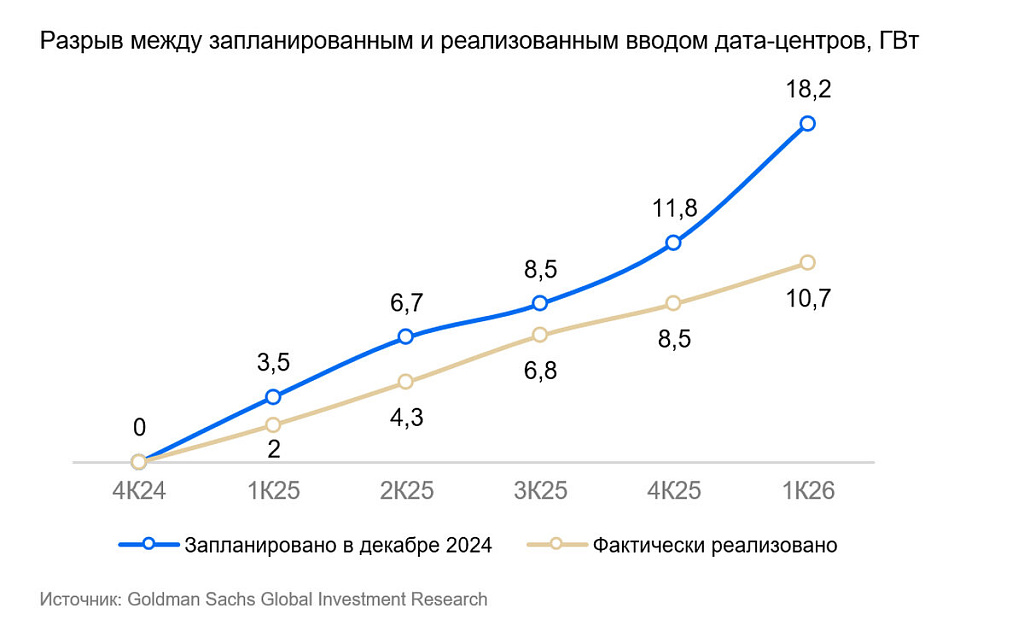
Однако закупки оборудования уже опережают готовность ЦОД. К I кварталу 2026 г. было введено 10,7 ГВт мощностей против запланированных 18,2 ГВт, а 40–50% проектов отставали из-за нехватки электроэнергии. Дефицит и высокая стоимость ускорителей и памяти удлиняют окупаемость проектов. Если клиенты сначала загрузят уже приобретенное оборудование, новые заказы Dell могут резко замедлиться.
Кроме того, отрасль зависит от постоянного притока нового капитала. До 2030 г. OpenAI может потратить примерно на $280 млрд больше, чем получить от бизнеса, а объем гарантий по кредитам на центры обработки данных и ускорители достиг около $300 млрд. Китайские открытые модели усиливают ценовую конкуренцию. Призывы замедлить развитие ИИ показывают, что нынешние темпы обучения могут не сохраниться. Срыв финансирования быстро сократит заказы Dell.
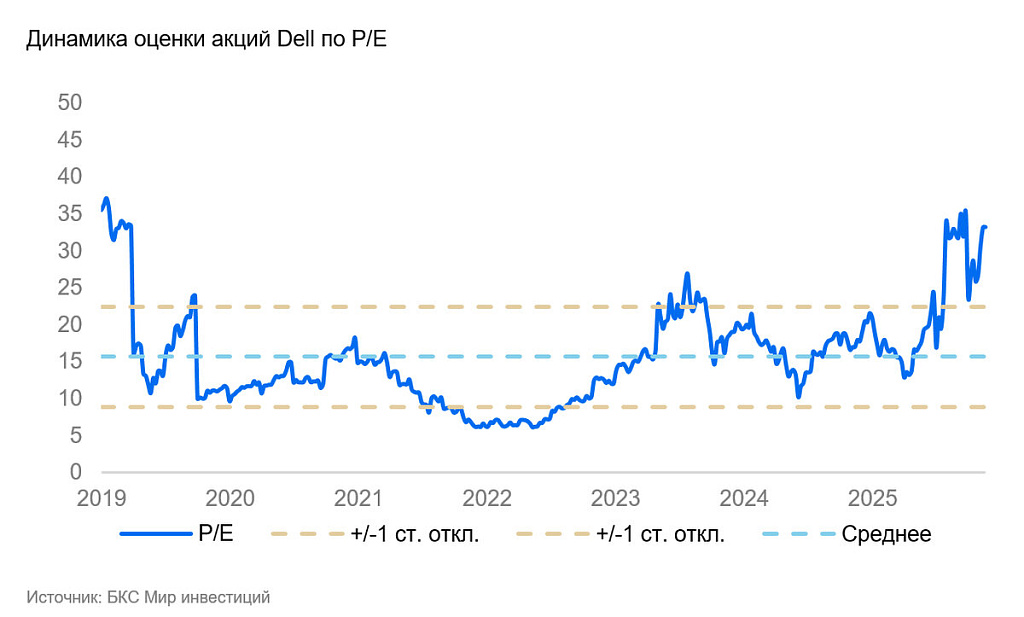
Dell торгуется по прогнозным P/E 20,0x и EV/EBITDA 14,7x, на 80–85% выше пятилетних средних и на 60–70% — конкурентов. Для производителя оборудования со значительными рисками снижения спроса такую премию считаем необоснованной. Целевая цена $470 соответствует примерно 16x прогнозной прибыли 2028 финансового года, около $29,4 на акцию, и предполагает снижение котировок на 14%, поэтому сохраняем «Негативный» взгляд.
Катализаторы
- Урезание бюджетов крупнейших владельцев ЦОД уменьшит объем новых заказов на серверы
- Если разрыв между запланированным и фактическим вводом вычислительных мощностей из-за нехватки электроэнергии по-прежнему будет расти, это приведет к переносу поставок
- Ухудшение финансового положения разработчиков ИИ и операторов специализированных вычислительных платформ ограничит их доступ к новому финансированию
Риски
- Сохранение рекордных заказов и более быстрое выполнение портфеля на $95 млрд позволит Dell превысить прогноз по продажам ИИ-серверов
- Рост продаж систем хранения данных и традиционных серверов вместе с ИИ-оборудованием поддержит прибыль компании
- Ускорение подключения ЦОД к электросетям и увеличение поставок ускорителей и памяти позволит клиентам быстрее вводить оборудование в эксплуатацию