United Parcel Service: худшее позади, но объемы пока не растут
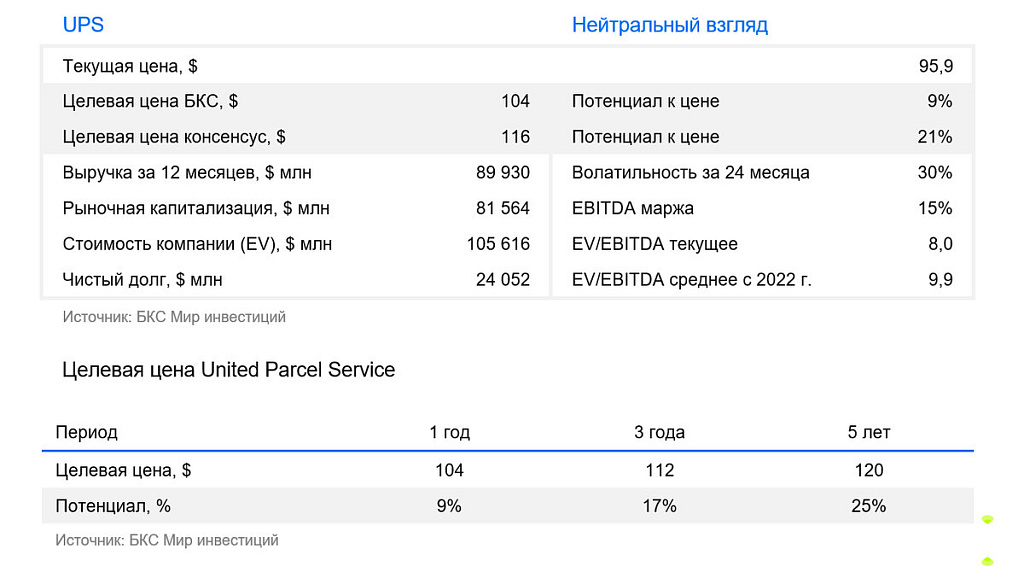
Меняем взгляд на UPS с «Негативного» на «Нейтральный», целевую цену — со $102 на $105. Во II квартале выручка впервые за пять кварталов выросла, UPS сократила объемы Amazon и повысила прогноз. Но рост держится на ценах, дивиденды выше свободного денежного потока, эскалация на Ближнем Востоке держит высокими расходы на топливо и логистику.
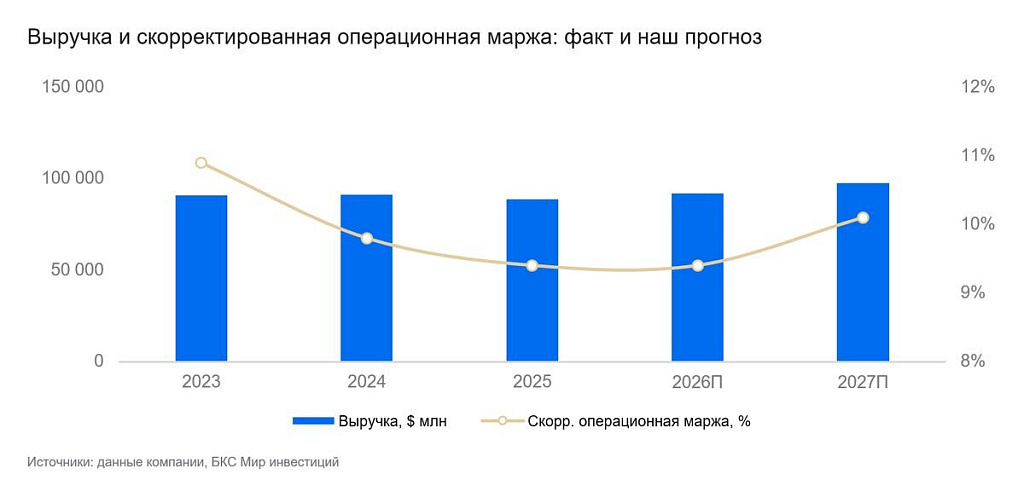
Квартал подтвердил разворот выручки. Во II квартале 2026 г. выручка выросла на 7,6% г/г до $22,8 млрд после пяти кварталов снижения. Внутренние перевозки в США прибавили 6% до $14,9 млрд, международный сегмент — 12,5% до $5 млрд, логистические решения — 7,8% до $2,9 млрд. Скорректированная операционная маржа выросла с 8,8% до 9,2%, в США — с 7% до 8%, скорректированная прибыль на акцию — с $1,55 до $1,76. По GAAP прибыль на акцию составила $0,71: компания признала $891 млн расходов на программу добровольного сокращения водителей.
Почему улучшаем взгляд. Главный риск нашего январского тезиса — сокращение объемов Amazon — отработан: менеджмент сообщил о завершении перехода. Программа трансформации принесла около $1,2 млрд экономии за полугодие при цели $3 млрд на 2026 г. Компания повысила годовой прогноз: выручка — около $91,2 млрд, скорректированная операционная прибыль — $8,65 млрд (маржа 9,5%), прибыль на акцию — $7,22. Свободный денежный поток за I полугодие вырос вдвое г/г до $1,57 млрд.
Рост обеспечен ценой, а не объемами: выручка на посылку США +9,3% г/г, а среднесуточные объемы -3,3%; вне США — +18,9% и -5,8% соответственно. Слабое место — дивиденды не покрываются свободным денежным потоком три года из четырех (2023 г., 2025 г. и наш прогноз на 2026 г.). В I полугодии компания выплатила $2,7 млрд при СДП $1,6 млрд, и средства сократились с $5,8 млрд до $4,7. Компания ждет $1,3–1,5 млрд разовых расходов на трансформацию в 2026 г., так что во II полугодии давление на прибыль по GAAP и СДП сохранится.
Конфликт на Ближнем Востоке — главный внешний риск. Пока он не разрешится, цены на нефть останутся высокими: в сентябре Brent превышала $100/барр. Это взвинчивает издержки: топливные расходы во II квартале +60% г/г до $1,7 млрд. За 2026 г. они могут достичь $5,8 млрд, 6,3% выручки против 4,9% в 2025 г. Топливные надбавки перекладывают часть расходов на клиентов, но с задержкой и не полностью, а высокие тарифы доставки сдерживают объемы. Сбои на морских маршрутах и в авиаперевозках через регион усложняют логистику международного сегмента, где маржа снизилась с 15,2% до 12,4%.
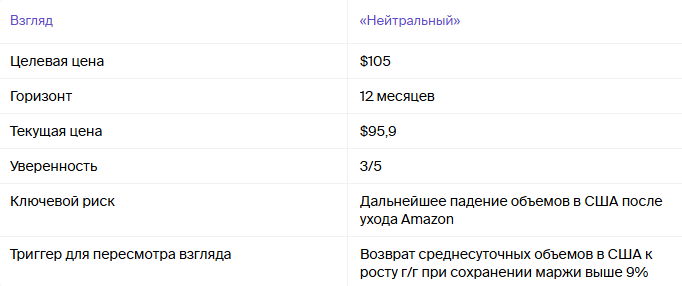
Оценка не выглядит высокой, но потенциал ограничен. Акции торгуются с форвардным EV/EBITDA 7,7х — на 20% ниже среднего за 5 лет, а по P/E на уровне 12x — на 18% ниже средних. Мы закладываем дисконт на риски объемов, дивидендной нагрузки и затяжного конфликта на Ближнем Востоке. В связи с этим меняем взгляд с «Негативного» на «Нейтральный», целевая цена на 12 месяцев — $105, потенциал — 9%.
Катализаторы
- Конец октября 2026 г.: отчет за III квартал — первый полный квартал после перехода по Amazon. Подтверждение прогноза в $8,65 млрд снимет вопрос об устойчивости маржи
- По мере развития конфликта: деэскалация на Ближнем Востоке и снижение цен на нефть уменьшат расходы на топливо и восстановят маржу международного сегмента
- Февраль 2027 г.: прогноз на 2027 г. и решение по дивиденду — ключ к восприятию акций как дивидендной истории
Риски
- Объемы Amazon и малого бизнеса: дальнейшее снижение посылок от крупнейшего клиента, слабый спрос малого бизнеса и спад потребительского спроса в США не дадут объемам вернуться к росту
- Затяжной конфликт на Ближнем Востоке: нефть выше $100 за баррель, дорогое топливо и сбои маршрутов давят на расходы и международный сегмент дольше, чем закладывает рынок
- Сокращение дивиденда: выплаты около $5,4 млрд в год превышают свободный денежный поток; покрытие в 2027 г. требует роста потока почти в 1,5 раза при капвложениях ниже амортизации