IBM: восстановление спроса уже учтено в цене — Нейтральный взгляд
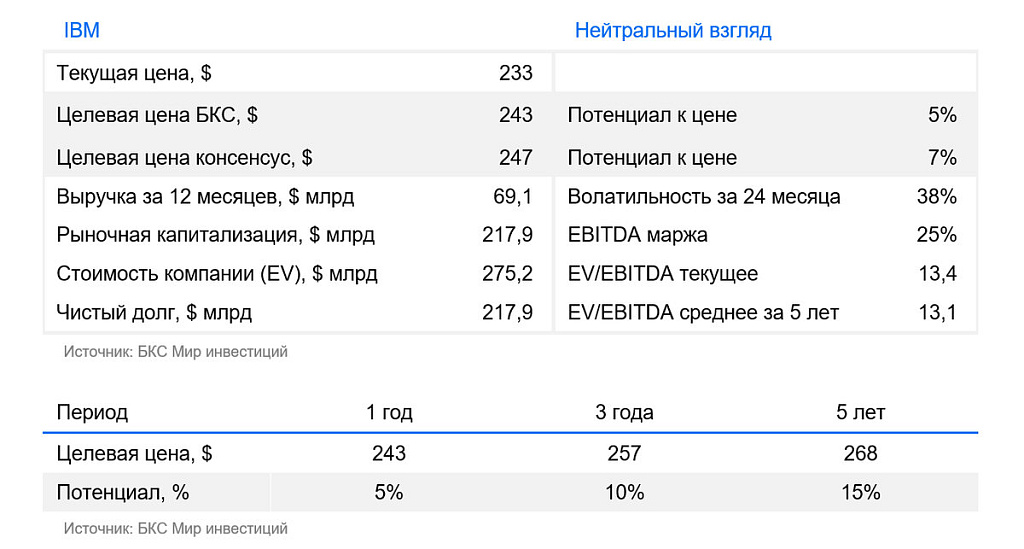
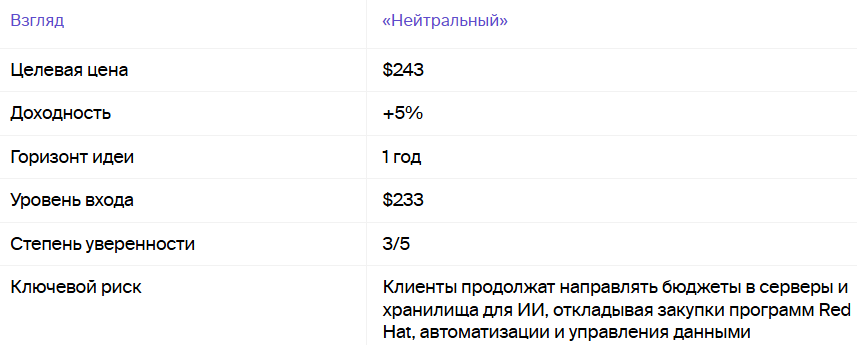
IBM снизила ориентир роста выручки на 2026 г. до 4–5% из-за переноса крупных сделок и перераспределения бюджетов клиентов в оборудование для ИИ. Сохраняем «Нейтральный» взгляд, целевую цену $243 на 12 месяцев и потенциал около 4%; главный риск — дальнейшее ослабление спроса на программные продукты.
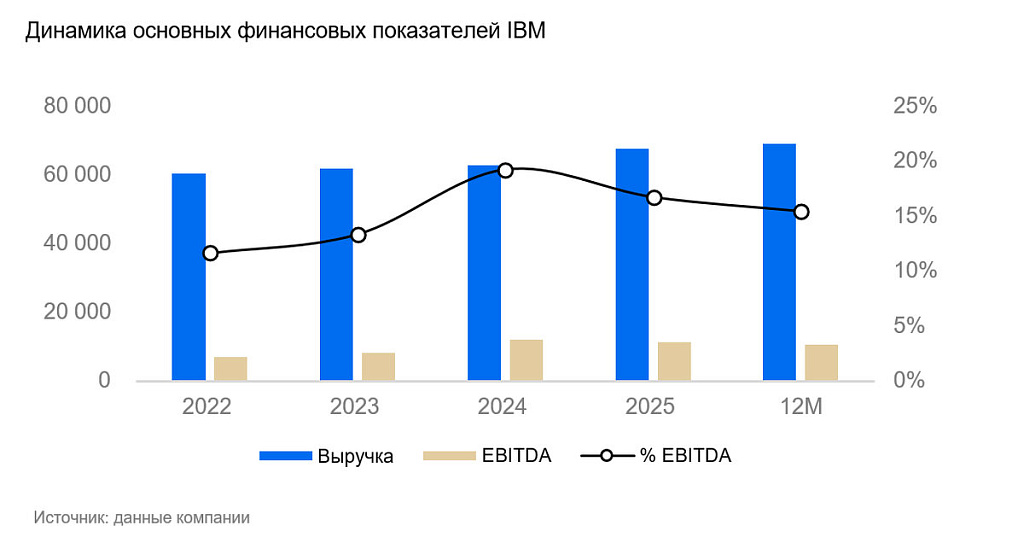
Во II квартале 2026 г. выручка выросла лишь на 1%: клиенты перенесли закупки программ и больших вычислительных систем, направив бюджеты на дефицитные серверы, память и хранилища для ИИ. Руководство снизило годовой ориентир роста выручки с более 5% до 4–5%, но сохранило цель увеличить свободный денежный поток примерно на $1 млрд.
Основным источником роста остается Red Hat: ее программы позволяют запускать одни приложения как на собственных серверах клиента, так и на арендованных мощностях Amazon, Microsoft или Google. HashiCorp автоматизирует настройку инфраструктуры, а Confluent передает данные между системами в реальном времени. Пока IBM не доказала, что сможет заметно увеличить продажи этих продуктов своим клиентам.
Внедрение ИИ увеличивает спрос на консультации по подготовке данных и подключению новых моделей к действующим системам. Одновременно автоматизация сокращает необходимое число рабочих часов: это повышает рентабельность проектов с фиксированной ценой, но ограничивает выручку при почасовой оплате. Разработка квантовых компьютеров формирует долгосрочный потенциал роста, однако в ближайшие годы будет преимущественно требовать расходов.
IBM торгуется с форвардными P/E 16,3x и EV/EBITDA 13x. Компания дешевле Microsoft, Oracle и SAP из-за более медленного роста программного бизнеса, но дороже HPE и Dell благодаря доле повторяющейся выручки. Дисконта к исторической оценке IBM нет, поэтому акции близки к справедливой стоимости.
Катализаторы
- Закрытие во II полугодии 2026 г. перенесенных контрактов на программы Red Hat, автоматизации и управления данными подтвердит восстановление спроса
- Рост совместных продаж HashiCorp и Confluent существующим клиентам IBM в 2027 г. повысит выручку без новых крупных приобретений
- Расширение проектов по внедрению ИИ с фиксированной ценой в 2026–2027 гг. позволит IBM повышать рентабельность за счет автоматизации работ
Риски
- Клиенты продолжат направлять бюджеты в серверы и хранилища для ИИ, откладывая закупки программ Red Hat, автоматизации и управления данными
- Купленные IBM компании HashiCorp и Confluent не нарастят продажи существующим клиентам, поэтому затраты на приобретения не обеспечат ожидаемого роста прибыли
- Продажи IBM Z снизятся между волнами обновления раньше, чем ускорится программный бизнес, что ухудшит выручку, рентабельность и денежный поток