McDonald's: стабильность и низкая оценка дают хорошую точку входа
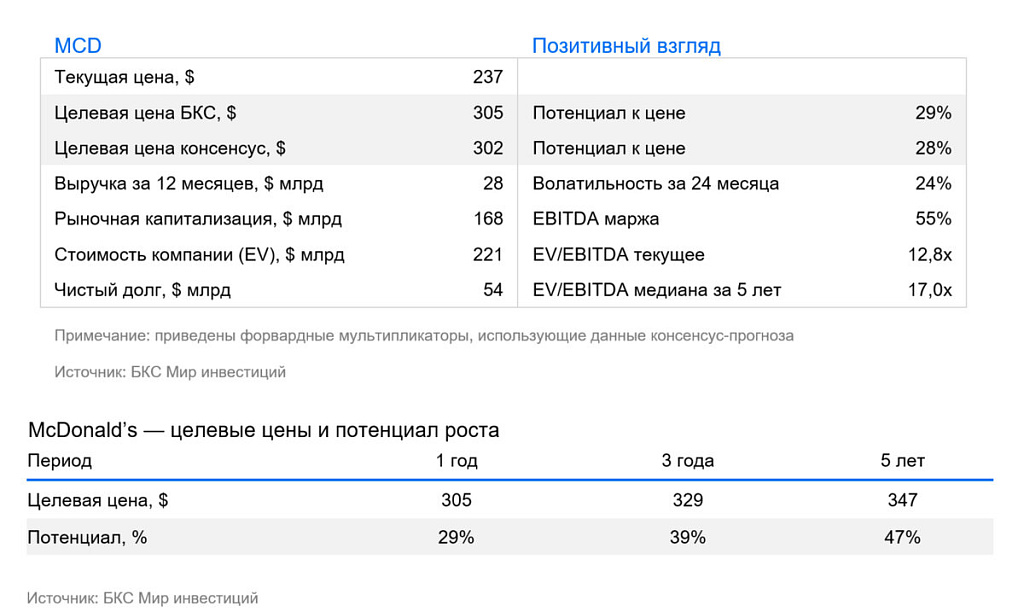
Подтверждаем «Позитивный» взгляд на акции McDonald's, но понижаем целевую цену с $348 до $305: потребительский спрос заметно упал, особенно в США. От текущих уровней предполагается потенциал роста ~29%.
Во II квартале 2026 г. McDonald's показал смешанные результаты: выручка +3,7% г/г, до $7,1 млрд, скорректированная прибыль на акцию — +6%, до $3,38, выше консенсуса ($3,32). Но рост сопоставимых продаж заметно замедлился — до 1,3% глобально против 3,8% годом ранее: в США +0,8%, на международных рынках, управляемых компанией напрямую или через партнеров (IOM) — 1,5%, на рынках международного развития по лицензии (IDL) — 1,9%. Наиболее слабым звеном остаются США: трафик потребителей с более низкими доходами снизился. Позитивом стала динамика напитков выше ожиданий, что помогло росту среднего чека.
Прогноз на 2026 г. компания сохранила: операционная маржа ожидается в диапазоне 45–49%, капитальные затраты — $3,7–3,9 млрд, число новых открытий ресторанов — около 2600, из которых более 1800 придется на развивающиеся рынки, включая около 1000 в Китае. В ответ на замедление трафика менеджмент планирует расширить персонализированные предложения для участников программы лояльности и вернуть часть цифровых промоакций, а также продолжить развитие категории напитков.
Ключевое противоречие отчета — сочетание уверенного роста прибыли (прибыль на акцию выше консенсуса) с заметным замедлением трафика и сопоставимых продаж, особенно в США. Менеджмент признал, что ценностные предложения во II квартале были недостаточно эффективными, а сокращение цифровых промоакций ударило по посещаемости. Дополнительно на скорость обслуживания повлиял слишком большой объем одновременно запущенных продуктов и маркетинговых инициатив. Компания также сменила руководство: американский бизнес возглавила Скай Андерсон, ранее отвечавшая за глобальные операционные процессы, — сигнал того, что восстановление трафика в США остается приоритетным.
Текущий EV/EBITDA McDonald's составляет 12,8x — значительно ниже медианного значения за последние пять лет (17x). Такой дисконт выглядит неоправданным с учетом устойчивости бизнес-модели, высокой доли франчайзинговых доходов и способности компании поддерживать рост продаж даже при слабом потребительском спросе. Дополнительную поддержку оказывают сильная генерация свободного денежного потока, развитие цифровых каналов и программы лояльности, а также высокая операционная маржинальность. Мы считаем, что текущие уровни создают привлекательную точку входа.
Катализаторы
- Открытие около 2600 новых ресторанов в 2026 г., включая ~1 000 в Китае, и расширение персонализированных предложений в программе лояльности, а также возврат части цифровых промоакций в США
- Дальнейшее развитие категории напитков как драйвера роста среднего чека и посещаемости
- Смена руководства американского подразделения и связанные с этим корректировки стратегии
Риски
- Продолжение слабого трафика со стороны потребителей с низкими доходами в США
- Недостаточная эффективность ценностных предложений на фоне сокращения промоакций, избыточное количество одновременных продуктовых и маркетинговых инициатив, что увеличивает время обслуживания и снижает его качество
- Замедление сопоставимых продаж на международных рынках (IOM, IDL)