Nike: восстановление откладывается, имеет смысл сокращать позиции
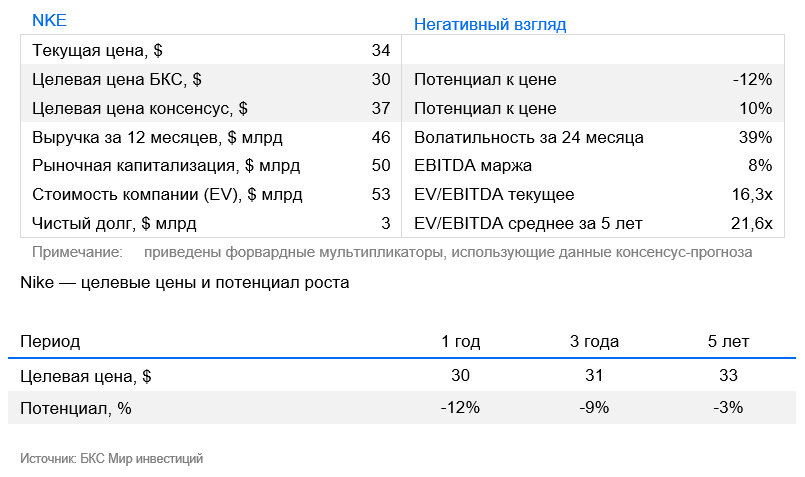
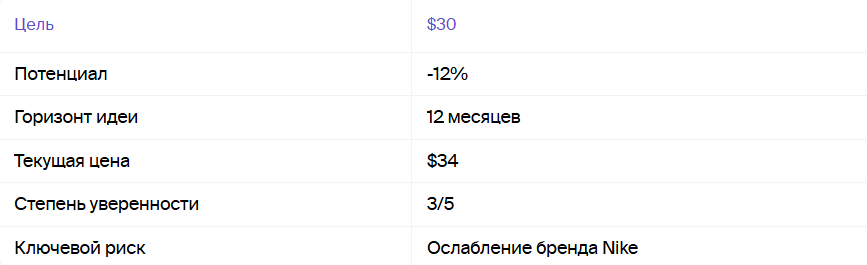
Мы ухудшаем взгляд на акции Nike до «Негативного» и снижаем целевую цену до $30 за бумагу, что предполагает потенциал около -12% от текущего уровня ~$34. Трансформация бизнеса и фокус на новых продуктах могут поддержать рост в дальнейшем, но их эффект проявится позже, а текущая слабость спроса продолжает давить на результаты, что объясняет дисконт в оценке.
Компания переориентирует стратегию: вместо акцента на прямых продажах Nike возвращается к оптовой торговле и партнерству с ключевыми ритейлерами (Amazon, Foot Locker, Dick's Sporting Goods). Это должно улучшить оборачиваемость на складах. Цифровой канал сохранит важную роль, но с меньшим упором на агрессивные распродажи. В Китае компания делает ставку на локализацию продуктов, очистку цифрового рынка от неавторизованных продавцов и новые концепции магазинов. Дополнительный потенциал Nike видит в женском сегменте, опираясь на сильные позиции в спортивном белье, коллаборации (в частности, со Skims) и новые продукты для женщин. Поддержку брендам Nike оказывают и спортивные партнерства: компания сохраняет лидерство в баскетболе, подписывает новых звезд и развивает футбольное направление, включая спонсорство сборных Германии и Франции и выигранный тендер на поставку мячей для Лиги чемпионов с 2027 г. после 25-летнего доминирования Adidas.
По итогам I квартала 2027 финансового года выручка Nike снизилась на 4% г/г до $11,2 млрд, чистая прибыль — на 2% до $712 млн. Валовая маржа выросла на 60 б.п. до 42,8% благодаря снижению логистических и складских затрат. Продажи обуви под брендом Nike упали на 6% в постоянной валюте, тогда как одежда выросла на 2%. По регионам лучше всех выглядит Северная Америка (+2% по выручке в постоянной валюте). В то же время Большой Китай остается главным источником давления (-26%).
Прогнозы осторожные: за 2027 финансовый год Nike ожидает снижения выручки на 7-9% и прогнозирует скорректированную прибыль на акцию (EPS) на уровне $1,15–1,35. Маржинальность выглядит более достижимой, чем рост продаж. Она может улучшаться благодаря увеличению доли продаж по полной цене и экономии на цепочке поставок в рамках программы Pace. Ориентир Pace — около $2,5 млрд накопленной экономии к финансовому 2031 г., однако основной эффект ожидается лишь в 2029–30 гг. Главный риск заключается в том, что первые признаки улучшения маржи и восстановления в профессиональной спортивной экипировке (Performance), в особенности в беге и баскетболе, пока не компенсируют слабый спрос и проблемы в Китае, сегменте повседневной спортивной одежды и бренде Jordan. Как ожидается, давление в этих секторах сохранится.
Акции Nike торгуются с дисконтом к исторической медиане по мультипликатору EV/EBITDA. С начала года котировки упали примерно на 47% до порядка $34. На наш взгляд, дисконт в значительной степени оправдан: финансовые результаты компании слабые, а позитивные эффекты от стратегии трансформации проявляются медленнее ожидаемого. Это и лежит в основе нашего решения снизить целевую цену до $30.
Катализаторы
- Усиление конкуренции на рынке спортивной одежды и обуви
- Изменение вкусов потребителей, снижение популярности брендов компании
- Снижение потребительского спроса из-за ухудшения макроэкономических факторов, особенно в Китае
Риски
- Контракт на поставку мячей для Лиги чемпионов с 2027 г. и возврат позиций в европейском футболе
- Возврат к партнерству с ключевыми ритейлерами (Amazon, Foot Locker, Dick's Sporting Goods) и улучшение оборачиваемости складов
- Расширение присутствия в сегменте повседневной одежды и среди женской аудитории, в том числе через коллаборации (Skims)