MongoDB: распродажа вернула акции к справедливой цене
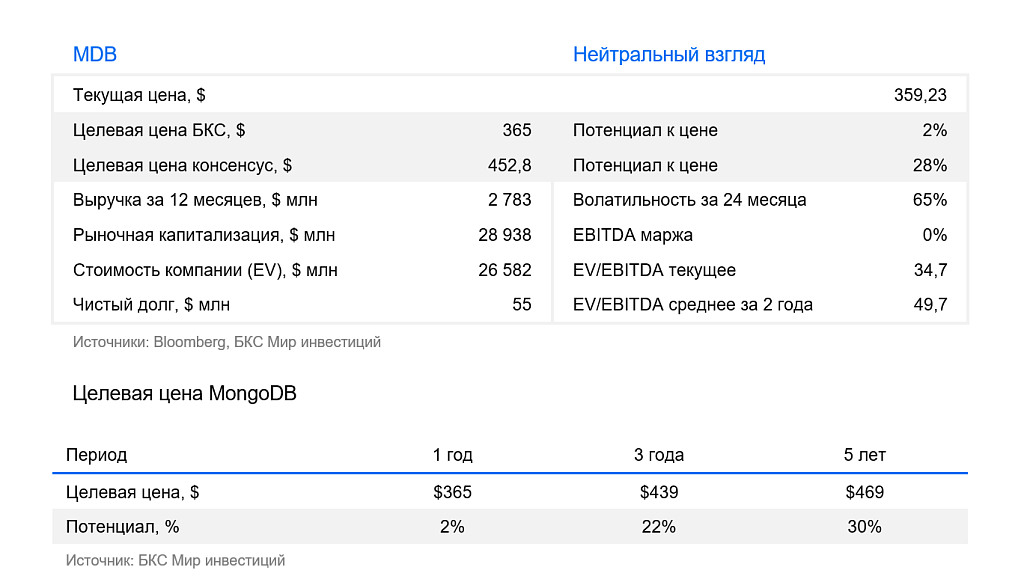
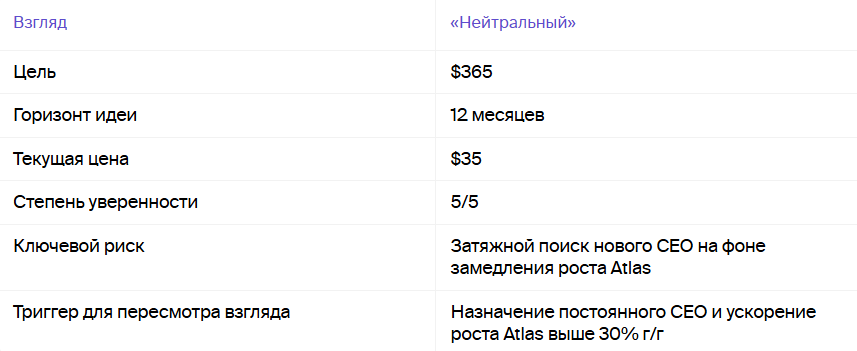
Повышаем взгляд на акции MongoDB с «Негативного» до «Нейтрального» и сохраняем целевую цену $365. С момента нашего прошлого материала акции подешевели на 11%: инвесторов разочаровало отсутствие ускорения облачной платформы Atlas третий квартал подряд. 28 сентября компанию покинул генеральный директор, проработавший меньше года. При этом выручка во II квартале выросла на 30% г/г, а годовой прогноз повышен.
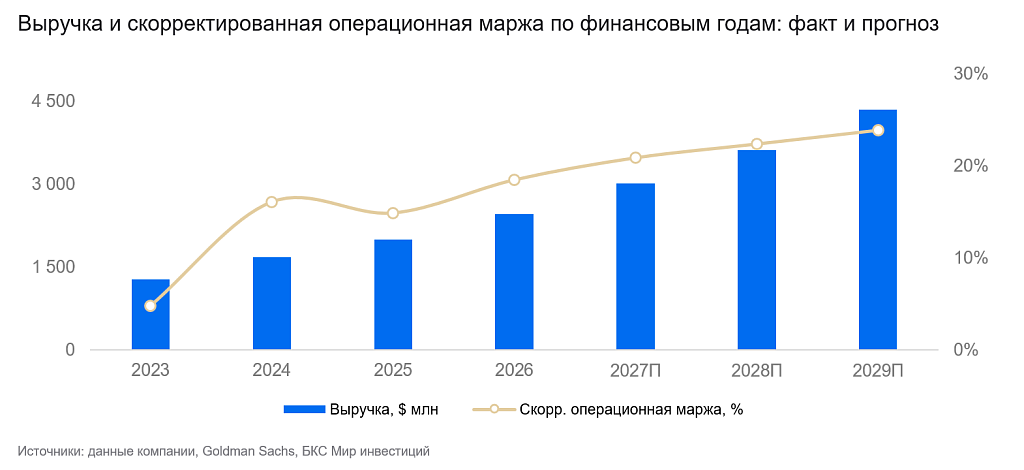
Во II квартале 2027 финансового года выручка +30% г/г до $771,8, подписочная +31%. Скорректированная операционная маржа выросла с 15% до 24,1%, скорректированная прибыль на акцию — $1,9, прогноз — $1,62. Операционная прибыль (GAAP) — $28,4 млн против -$65,3 млн годом ранее. Свободный денежный поток почти удвоился до $137,6 млн, обязательства по контрактам выросли на 91% до $1,52 млрд. Прогноз на год повышен: выручка — до $2,99–3,03 млрд, скорректированная прибыль на акцию — до $6,39–6,58. Но выручка Atlas (73% от общей) +29% г/г — третий квартал подряд без ускорения, рынок ждал 30,5–31%.
Главный аргумент нашего «Негативного» взгляда — переоценка — больше не работает. В августе акции стоили $403 с премией к средним мультипликаторам, сейчас — $359 с дисконтом: форвардный P/E 48,5х против среднего за два года 67,5х. На Дне инвестора компания озвучила ориентиры на три года: выручка >+20% в год, Atlas — ~25%, операционная маржа +1–2 п.п. в год, конверсия в свободный денежный поток 80–100% скорректированной операционной прибыли. Совет директоров одобрил новую программу выкупа на $1 млрд — около 3,5% капитализации. Компания представила продукты для нагрузок ИИ-агентов — Atlas Infinite и Atlas Agent Engine.
Корпоративные события давят на котировки. 28 сентября генеральный директор Чирантан Десаи покинул компанию, проработав меньше года. Временно MongoDB снова возглавил Дев Иттичерия, руководивший компанией в 2014–2025 гг., совет директоров ищет постоянного CEO. В день объявления акции рухнули на 18,5%. Компания подтвердила прогноз на III квартал и год, но смена руководства в момент, когда рост Atlas не ускоряется, повышает риск исполнения стратегии. Вознаграждение акциями персонала по-прежнему составляет около 20% выручки и размывает капитал.
Оценка близка к справедливой. Мы обновили модель дисконтированных денежных потоков по прогнозу и сохраняем целевую цену на уровне $365 на горизонте 12 месяцев.
Катализаторы
- Начало декабря 2026 г.: отчет за III квартал 2027 финансового года. Компания ждет выручку $756–761 млн; рост Atlas выше 26%
- В течение 12 месяцев: выкуп акций по новой программе на $1 млрд поддержит котировки и частично компенсирует размытие от вознаграждения акциями
- Ежеквартально: монетизация ИИ-нагрузок через Atlas Agent Engine, Atlas Infinite и Voyage AI — главный аргумент в пользу возврата Atlas к ускорению
Риски
- Затяжной поиск CEO: уход ключевых менеджеров и пауза в стратегических решениях на фоне смены руководства
- Замедление Atlas: рост ниже 25% г/г поставит под сомнение ориентир по росту выручки более 20% в год
- Конкуренция: Databricks, Snowflake и облачные провайдеры развивают собственные базы данных под ИИ-нагрузки, специализированные решения конкурируют в векторном поиске