AMD: повышаем целевую цену, сохраняем «Негативный» взгляд
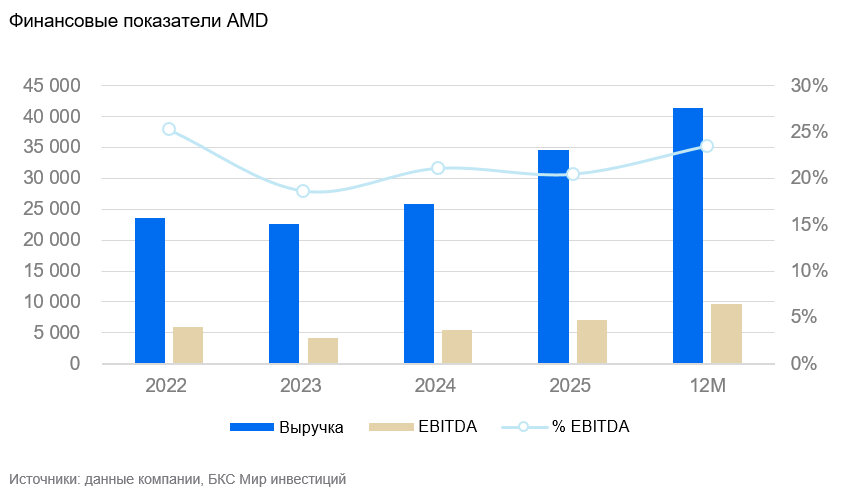
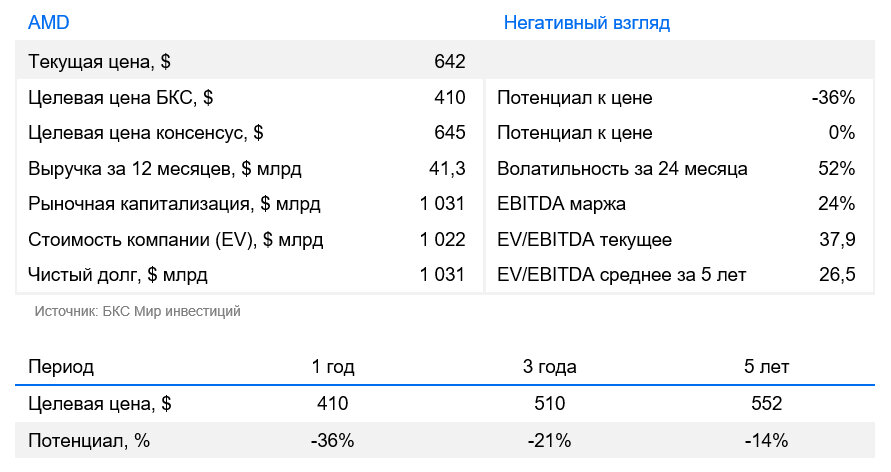
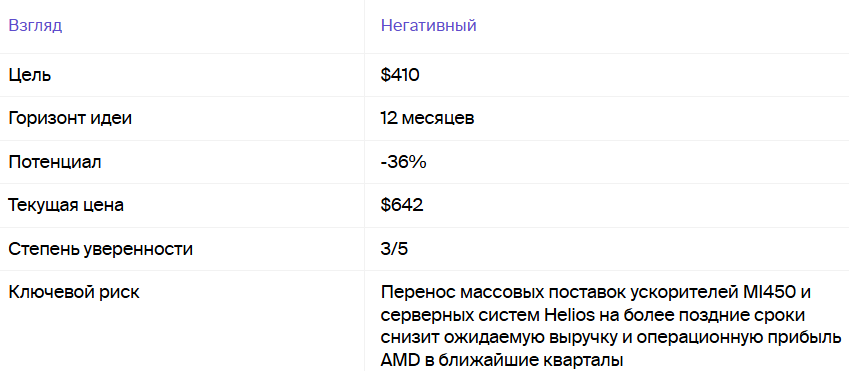
Повышаем целевую цену до $410, сохраняем «Негативный» взгляд с потенциалом снижения акций на 36% за год. Отмечаем рост продаж, но акции все равно переоценены. Покупка World Labs улучшит возможности AMD разрабатывать оборудование для искусственного интеллекта. Однако перенос поставок ускорителей и увеличение расходов могут ограничить рост операционной прибыли.
На встрече с инвесторами 11 сентября руководство AMD заявило, что ожидает более чем удвоения выручки от оборудования для дата-центров в 2027 г. Планируемая покупка World Labs за $8,2 млрд с оплатой акциями дополнит эту стратегию. Считаем, что команда World Labs поможет адаптировать ускорители к новым моделям искусственного интеллекта, однако увеличит расходы AMD на исследования и интеграцию приобретенной компании.
Окупаемость этих вложений зависит от прибыли, которую AMD получит с продаж ускорителей. Клиентам выгодна альтернатива NVIDIA прежде всего ради снижения стоимости оборудования, что ограничивает возможности AMD повышать цены. При выполнении условий соглашений OpenAI и Meta* (признана в РФ экстремистской организацией и запрещена) смогут приобрести до 320 млн акций AMD, увеличив число акций, между которыми распределяется чистая прибыль.
Рост продаж ускорителей также зависит от ввода дата-центров заказчиков. Крупные облачные компании способны финансировать строительство, но задержки подключения к электросетям и удорожание площадок снижают окупаемость проектов. Если выручка от услуг искусственного интеллекта не оправдает вложений, следующие закупки оборудования могут перенести. AMD при этом сохранит расходы на разработку и обязательства по закупке компонентов, что ограничит рост операционной прибыли.
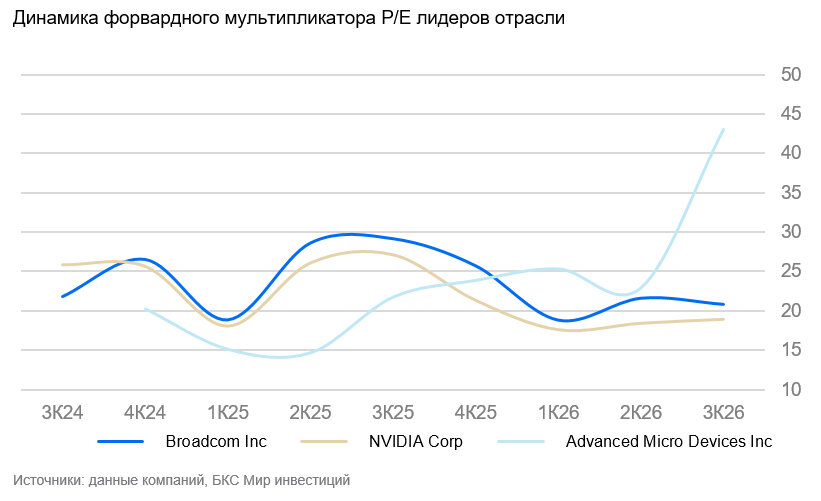
Эти риски недостаточно отражены в оценке акций. Форвардные P/E 46,2x, EV/EBITDA 38,3x и EV/Выручка 12,8x превышают пятилетние средние на 49%, 44% и 74%. P/E NVIDIA и Broadcom составляют 17,4x и 19,4x. Премия AMD неоправданна при более низкой рентабельности и растущих рисках переноса поставок ускорителей. Рост продаж процессоров и ускорителей позволяет повысить целевую цену до $410, однако текущую цену считаем необоснованно высокой.
Катализаторы
- Перенос массовых поставок ускорителей MI450 и серверных систем Helios на более поздние сроки снизит ожидаемую выручку и операционную прибыль AMD в ближайшие кварталы.
- Задержки подключения дата-центров крупных клиентов к электросетям могут привести к переносу следующих закупок ускорителей в 2027 г.
- Перераспределение закупок в пользу ускорителей NVIDIA и собственных микросхем заказчиков в 2027 г. ограничит рост продаж AMD и усилит давление на цены ее ускорителей.
Риски
- Более быстрое превращение соглашений с OpenAI, Meta и Anthropic в поставки ускорителей увеличит выручку и операционную прибыль AMD сильнее наших ожиданий.
- Расширение доли EPYC и рост спроса на процессоры для программ, самостоятельно выполняющих задачи с помощью искусственного интеллекта, поддержат продажи процессоров AMD.
- Успешный запуск Helios и улучшение программного обеспечения ROCm повысят конкурентоспособность ускорителей AMD и позволят увеличить операционную рентабельность.