Pfizer: в патентную зиму ставка не на рост, а на дивиденды
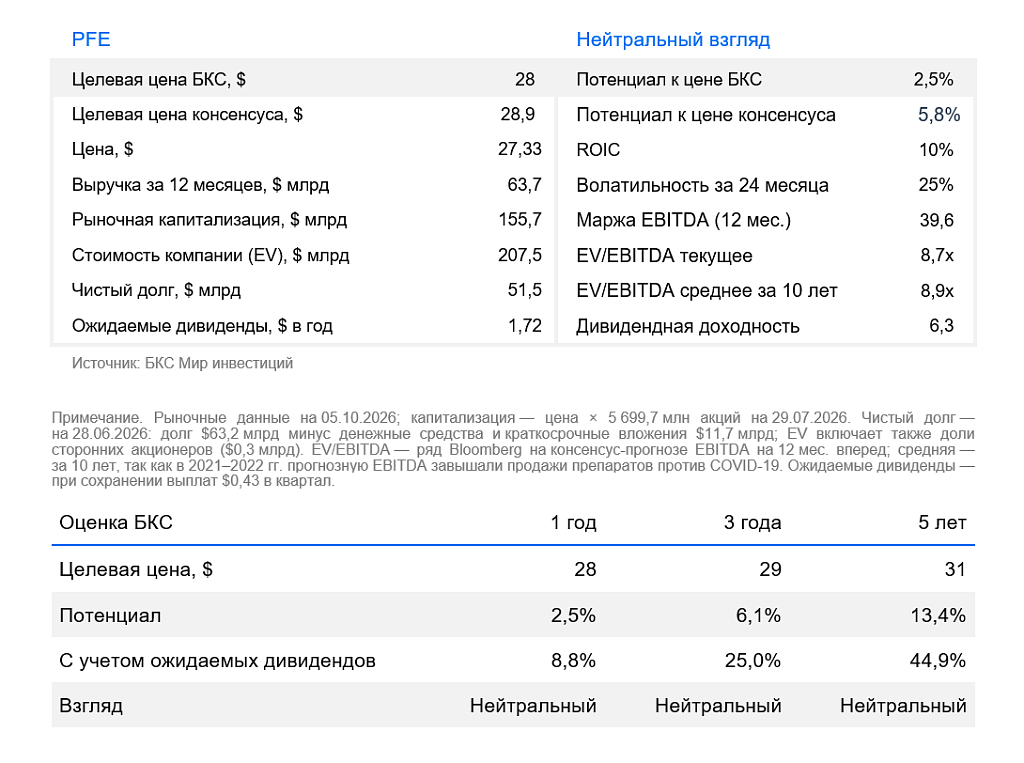
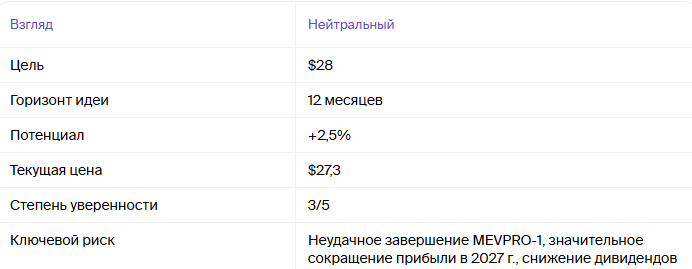
Понижаем взгляд до «Нейтрального» на всех горизонтах. Целевые цены — $28 на 12 месяцев (потенциал 2,5%), $29 на 3 года и $31 на 5 лет. После роста котировок с июня потенциал опустился ниже порога для «Позитивного» взгляда. Основным источником доходности, по нашей оценке, станут ожидаемые дивиденды: с их учетом полная доходность может составить около 9% за год, 25% за 3 года и 45% за 5 лет.
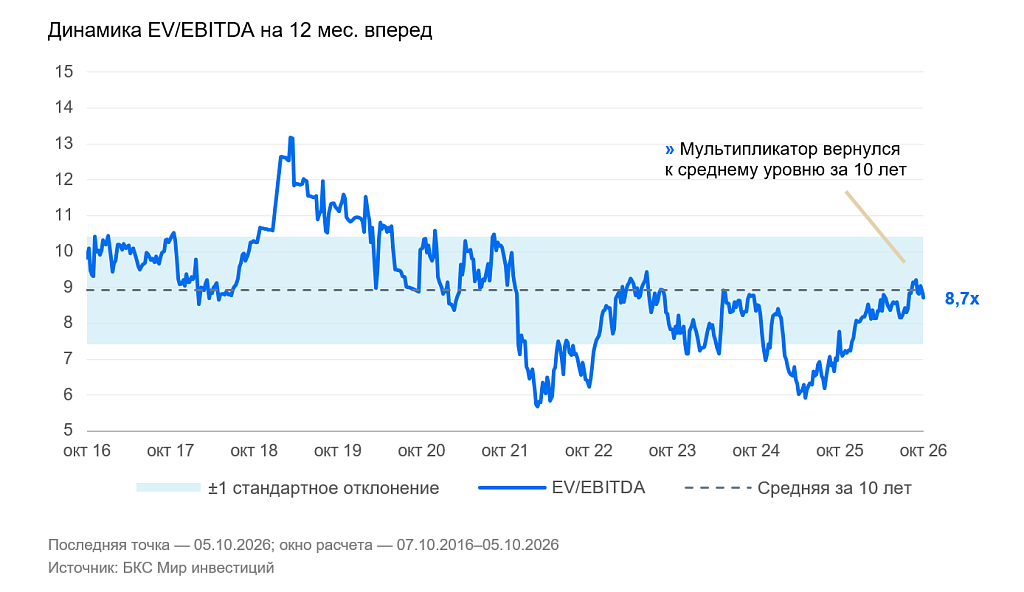
С июньского обзора акции Pfizer подорожали почти на 7%, до $27,3, а мультипликатор EV/EBITDA на 12 месяцев вперед вырос с 6,9x в среднем за 2025 г. до 8,7x, приблизившись к средней за десять лет. По нашей оценке, рынок уже учел повышение прогноза выручки на 2026 г. и дополнительную экономию $2,5 млрд в 2027–2029 гг.: справедливая стоимость по модели дисконтированных денежных потоков близка к текущей цене.
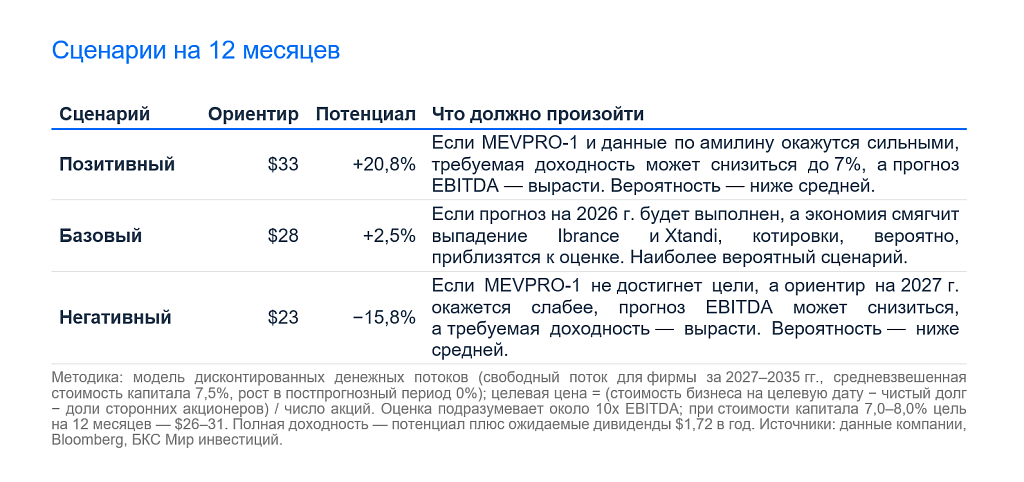
Главным ограничением считаем окончание патентной защиты: Eliquis, Ibrance и Xtandi потеряют эксклюзивность в США в 2027–2028 гг. Эти препараты принесли компании в 2025 г. 23% выручки ($14,3 млрд). Даже с учетом экономии ожидаем снижение EBITDA с $25,4 млрд в 2025 г. до $20,4–20,7 млрд в 2028–2029 гг. Цель на 12 месяцев предполагает, что рынок будет смотреть сквозь это дно и оценит Pfizer примерно в 10x.
Основным источником доходности, по нашей оценке, останутся дивиденды: при сохранении текущих выплат ($1,72 на акцию в год) ожидаемая доходность — 6,3%. Pfizer платит дивиденды 351 квартал подряд и заявляет о намерении сохранять их. В 2025 г. свободный денежный поток ($9,1 млрд) не покрыл выплаты ($9,8 млрд), но после завершения выплат налога на репатриацию прибыли ожидаем, что поток будет превышать дивиденды на $1–3 млрд в год.
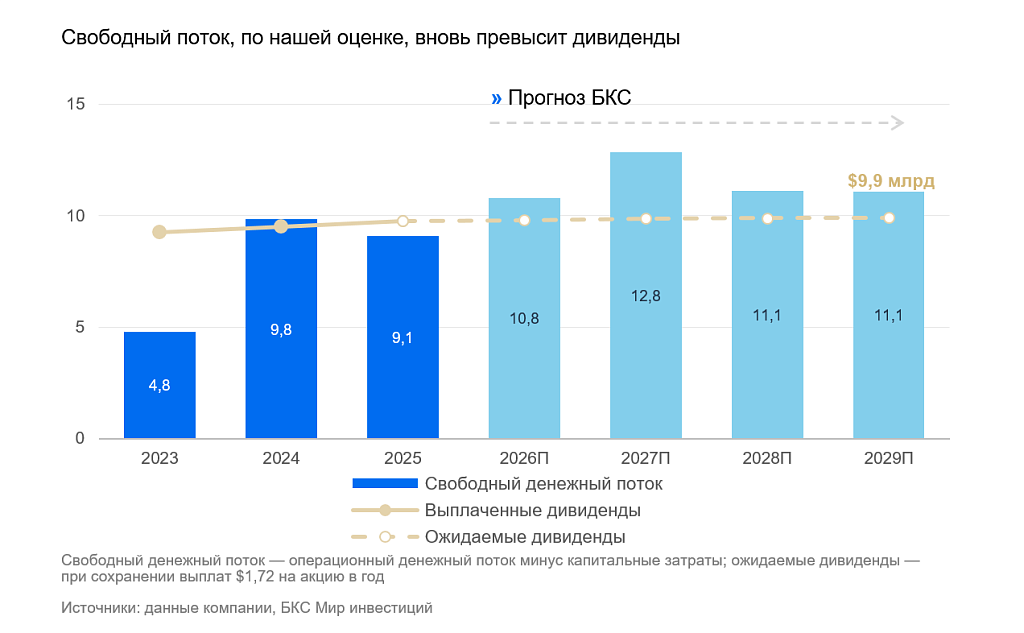
Цели на 3 и 5 лет — $29 и $31 (потенциал 6% и 13%) — рассчитаны по модели дисконтированных денежных потоков при средневзвешенной стоимости капитала 7,5% и нулевом росте в постпрогнозный период. Модель подразумевает около 10x EBITDA, поэтому переоценку к 11–11,5x, как в 2019 г., до подтверждения возврата к росту считаем маловероятной. Ожидаемые дивиденды за 5 лет ($8,6 на акцию, 31% текущей цены) более чем вдвое превышают ценовой потенциал.
Стоп‑лосс — $23,5, на 14% ниже текущей цены. На этом уровне ожидаемая дивидендная доходность превысила бы 7,3%. Если котировки закрепятся ниже по итогам недели, это, вероятно, будет означать, что рынок закладывает негативный сценарий — неудачу MEVPRO‑1, более глубокое снижение прибыли в 2027 г. или риск для дивидендной политики, — и тезис потребует пересмотра.
Катализаторы
- Публикация результатов MEVPRO‑1 в IV квартале. Если меврометостат с Xtandi снизит риск прогрессирования не менее чем на 30%, Pfizer получит собственный препарат на замену выручке от Xtandi. Шансы оцениваем как средние: в фазе I риск снизился вдвое, но при более высокой дозе.
- Данные по препаратам для контроля веса и лечения ожирения. Результаты по аналогу амилина MET 233i (в монотерапии и в комбинации с беробенатидом, имитирующим действие гормона ГПП-1) ожидаются до начала 2027 г., фазы 2b SOLIS‑1 — в начале 2028 г. Если комбинация даст дополнительное снижение веса при приемлемой переносимости, сегмент препаратов от ожирения может стать источником роста после 2028 г.
- Публикация ориентира на 2027 г. в декабре. Если прогноз покажет, что экономия и рост продаж препаратов таргетной онкотерапии Padcev и Lorbrena и препарата от мигрени Nurtec перекроют большую часть падения выручки от Ibrance и Xtandi, рынок, вероятно, раньше заложит в цену выход прибыли из спада.
Риски
- Неудачное завершение испытаний MEVPRO‑1 или слабые данные по ожирению. Если хотя бы одна из программ разочарует, переоценка, вероятно, отложится, а мультипликатор может вернуться к уровням 2025 г. (6,9x). Вероятность неудачи обеих программ считаем низкой.
- Ускорение выпадения выручки. С 2027 г. для Ibrance и Xtandi начнут действовать согласованные с государством цены Medicare, в апреле 2028 г. ожидается выход более дешевых аналогов Eliquis в США. При более быстром падении продаж EBITDA 2028–2029 гг. может оказаться ниже прогноза; вероятность — средняя.
- Ухудшение покрытия дивидендов. Если затраты на реструктуризацию и сделки превысят ожидания, выплаты придется частично финансировать за счет долга, а рост нагрузки выше 2,5x EBITDA (сейчас около 2x) может оказать давление на дивидендную политику; вероятность считаем низкой.