Royal Caribbean: новые лайнеры задают траекторию роста
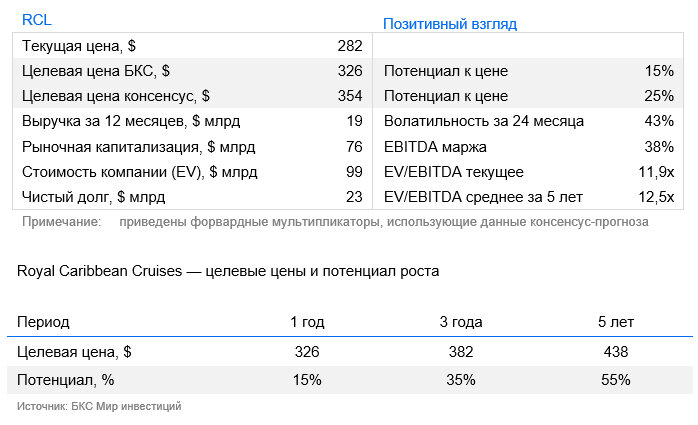
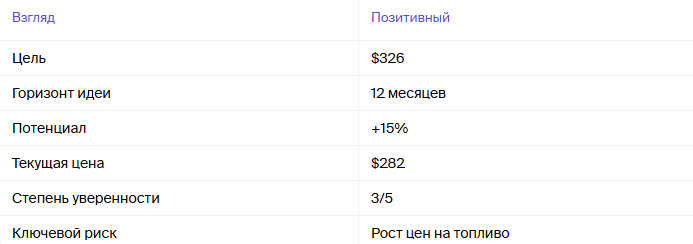
Улучшаем взгляд на акции Royal Caribbean до «Позитивного», сохраняя при этом целевую цену на уровне $326 за акцию, что предполагает потенциал роста около 15% на горизонте 12 месяцев. Сильные результаты II квартала и повышенный прогноз прибыли на 2026 г. подтверждают устойчивость бизнеса, а консервативный прогноз на III квартал задает невысокую планку для следующих отчетов.
Ключевым драйвером является не дефицит флота в отрасли, а позиция самой компании. Мощности отрасли вырастут на 9% в 2026 г. и на 5% в 2027 г., а в массовом сегменте предложение пока слегка превышает спрос. Royal Caribbean выигрывает за счет Icon Class: насыщенная курортная инфраструктура и растущие расходы клиентов на борту, особенно на напитки и береговые экскурсии, обеспечивают более высокий доход на пассажира. Компания планирует довести число таких мегалайнеров минимум до семи.
Icon of the Seas, введенный в эксплуатацию в январе 2024 г., остается крупнейшим пассажирским судном в мире по валовой вместимости — до 7 600 пассажиров и 2 350 членов экипажа. Star of the Seas пополнил флот в 2025 г., Legend of the Seas дебютировал в 2026 г., а четвертый и пятый лайнеры, включая Hero of the Seas, ожидаются в 2027–2028 гг. Долгосрочная стратегия Perfecta предполагает совокупный среднегодовой рост прибыли на акцию (CAGR EPS) около 20% в 2024–2027 гг.
Во II квартале загрузка флота достигла рекордных 110%, что подтверждает ценовую силу компании. Прогноз скорректированной прибыли на акцию (EPS) на 2026 г. повышен до $17,73–17,87 с $17,1–17,5 ранее, то есть Royal Caribbean способна наращивать прибыль даже при растущих издержках. Ранние бронирования на 2027 г. идут по более высоким ценам и в больших объемах, чем годом ранее, включая восстановление спроса на пострадавших направлениях.
Целевая цена $326 получена по модели DCF и мультипликатору EV/EBITDA и предполагает потенциал роста около 15%. Мы придерживаемся «Позитивного» взгляда на акции благодаря устойчивому спросу на круизные путешествия, росту вместимости флота и потенциалу дальнейшего улучшения финансовых показателей по мере ввода новых лайнеров. Несмотря на временное влияние повышенных топливных и операционных расходов, а также геополитической неопределенности на средиземноморские маршруты, снижение этих факторов риска и нормализация бронирований создают возможности для пересмотра прогнозов вверх и дополнительной переоценки акций.
Катализаторы
- Ввод четвертого и пятого лайнеров Icon Class в 2027–2028 гг. и рост доли премиальных судов во флоте.
- Дальнейшие ранние бронирования на 2027 г. по более высоким ценам и в больших объемах, чем годом ранее.
- Снижение геополитической неопределенности и восстановление спроса на средиземноморские маршруты.
Риски
- Рост цен на топливо и операционных расходов, давление на маржу.
- Эскалация конфликта на Ближнем Востоке и дальнейшее влияние на бронирования средиземноморских маршрутов.
- Ускорение роста мощностей в отрасли и превышение предложения над спросом в массовом сегменте.