Eli Lilly: лечение работает, но инвестору прописан долгий курс
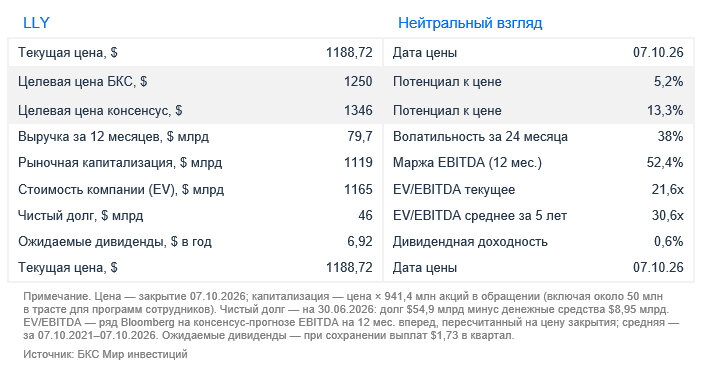
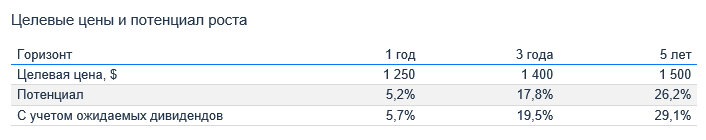
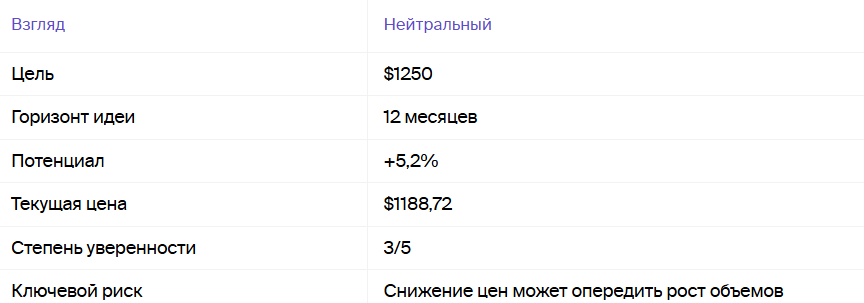
Сохраняем «Нейтральный» взгляд на всех горизонтах; целевые цены — $1250 на 12 месяцев (потенциал 5,2%), $1400 на 3 года (17,8%) и $1500 на 5 лет (26,2%). Lilly, с высокой долей вероятности, сохранит лидерство в лечении ожирения, но снижение цен и замедление роста, вероятно, продолжат сжимать мультипликатор. В ближайший год ожидаемое увеличение прибыли, вероятно, лишь частично компенсирует это давление, а на горизонте 3–5 лет, по нашей оценке, вклад может усилиться.
С ноябрьского обзора акции Lilly подорожали на 7%, до $1189, хотя бизнес развивался быстрее, чем ожидала сама компания: прогноз выручки на 2026 г. повышен дважды — с $80–83 млрд до $85–87 млрд, а во II квартале выручка выросла на 48%, до $23 млрд. В апреле Управление по санитарному надзору за качеством пищевых продуктов и медикаментов FDA одобрило таблетку Foundayo, а с 1 июля препараты компании доступны пациентам Medicare.
Рост все сильнее опирается на объемы: во II квартале продажи в США выросли на 37% в натуральном выражении, а цены снизились на 3%, без учета корректировок скидок — на 9%. Ожидаем, что давление на цены может сохраниться: Medicare платит $245 за месячный курс, Zepbound с октября вновь в базовом списке CVS Caremark на новых ценовых условиях, а прогноз компании предполагает выручку во II полугодии на уровне I.
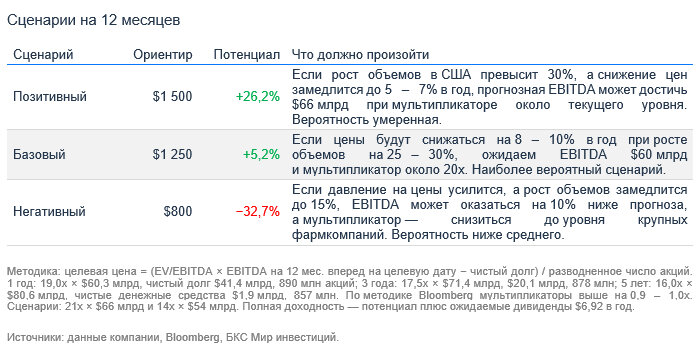
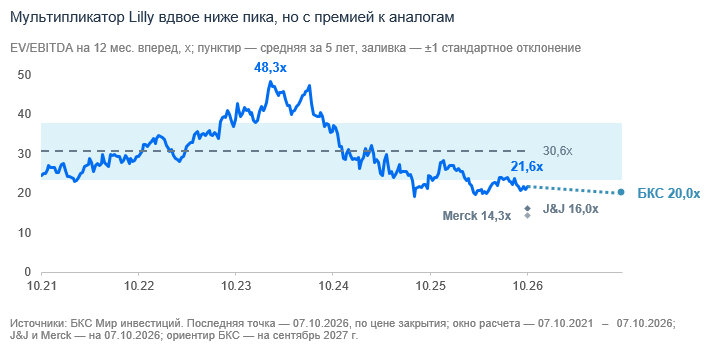
Рынок уже существенно снизил оценку: мультипликатор EV/EBITDA на 12 месяцев вперед опустился с 48,3x в феврале 2024 г. до 21,6x, ниже исторического диапазона (см. график), но остается выше, чем у Johnson & Johnson (16,0x) и Merck (14,3x). С замедлением роста EBITDA до 14% в 2028 г. (см. график) предполагаем его снижение примерно до 20x, однако рост прогнозной EBITDA на 16%, вероятно, это перекроет: цель — $1250.
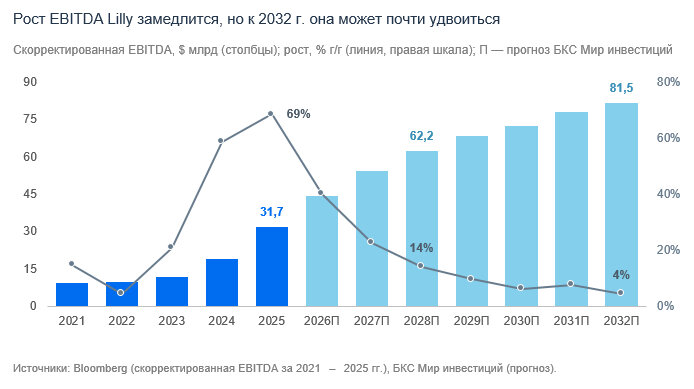
На горизонте 3–5 лет ожидаем, что рост прибыли может опережать снижение мультипликатора. По нашей оценке, запуски ретатрутида, элоралинтида и Foundayo в значительной степени компенсируют переговорные цены Medicare на тирзепатид с 2032 г. и потерю эксклюзивности ряда препаратов, а EBITDA к 2032 г. может достичь $81,5 млрд. Премия к аналогам, вероятно, сохранится благодаря рентабельности (маржа EBITDA 52% против 37% у J&J), однако потенциал 18% и 26% до целей на 3 и 5 лет остается в рамках «Нейтрального» взгляда.
Катализаторы
- 29 октября отчет за III квартал. Если выручка окажется близка к уровню II квартала ($23 млрд), а снижение цен замедлится, допускаем третье за год повышение прогноза на 2026 г. Вероятность оцениваем как среднюю.
- Решение суда по статусу ретатрутида. Если апелляционный суд признает препарат биологическим, защита от копий может вырасти с 5 до 12 лет, а переговорные цены Medicare — наступить через 13 лет после регистрации вместо 9. Вероятность оцениваем как среднюю.
- Ориентиры на Дне инвестора 7 декабря. Если компания подтвердит потенциал двузначного роста после 2028 г., рынок, вероятно, сохранит мультипликатор около 22x, а не снизит его к 18–20x, как мы закладываем на 1–3 года.
Риски
- Ускоренное снижения цен в США. Если уступки страховщикам, рост доли Medicare и конкуренция таблеток ускорят снижение цен до 12–15% в год, EBITDA может оказаться примерно на 10% ниже нашего прогноза. Вероятность — средняя.
- Вклад новых препаратов слабее ожидаемого. В фазе 2 комбинация элоралинтида с тирзепатидом снизила вес до 23,3%, но терапию прекращали 11–27% пациентов против 3% на тирзепатиде. Если это подтвердится в фазе 3, рост после 2028 г. может оказаться ниже нашего прогноза.
- Давление копий семаглутида вне США. Если дешевые копии семаглутида, которые с 2026 г. продаются в Индии и других странах, потянут вниз цены тирзепатида, рост зарубежных продаж Mounjaro может заметно замедлиться.