Доллар подорожал после повышения ставки ФРC
Индекс доллара DXY за неделю прибавил 1,1%, до 100 пунктов. Капитал убегал в доллар на фоне роста ставки ФРС и дефицита нефти. Если конфликт США с Ираном не будет урегулирован, вторая волна инфляции будет сильнее первой, а рост ставок и доходностей — заметнее.
Европа
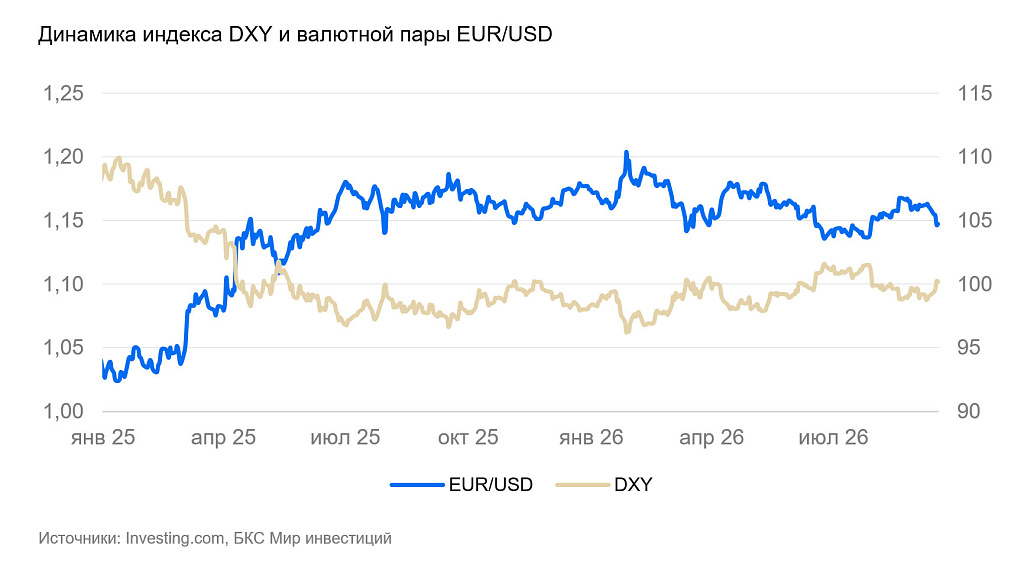
Еврозона (EUR/USD): евро дешевеет после заседания ФРС
Евро за неделю ослаб на 1,2%, до $1,147. Учитывая рост ставки ФРС и проблемы с нефтью, укрепление выглядит маловероятным.
Промышленное производство в июле сильно не изменилось (-0,1% м/м), несмотря на снижение цен нефти в том месяце. Зарплаты во II квартале выросли на 3% г/г — при инфляции в 3% г/г реальные зарплаты за год не изменились. Рост цен в августе ускорился (+0,4% м/м, 3,2% г/г) из-за повышения цен на нефть, топливо и услуги. ЕЦБ повысил депозитную ставку с 2,25% до 2,5%. Реальная ставка остается отрицательной (чтобы удержать экономику еврозоны хотя бы в стагнации) и не сдерживает инфляцию.
Мы ожидаем дальнейшей слабости евро на фоне повышение ставки ФРС и роста цен на нефть.
Швейцария (USD/CHF): франк пробил отметку 0,82
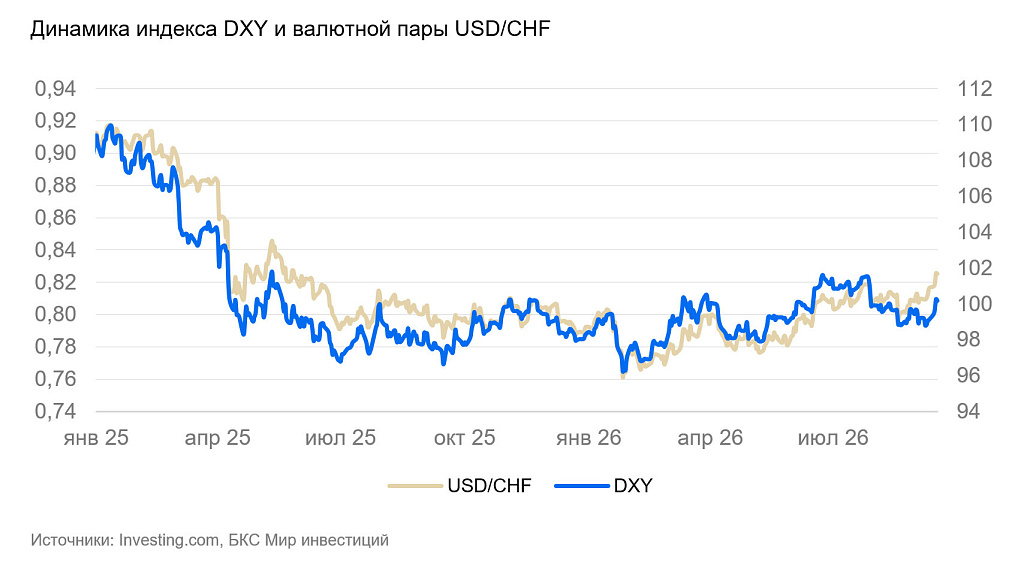
Швейцарский франк за неделю ослаб на 1,5% до 0,825 к доллару США. Укрепление последнего, рост ставки ФРС и ожидаемый эффект разгона инфляции в еврозоне будут давить на валюту.
Цены производителей и импорта в августе выросли на 0,7% м/м из-за подорожавших энергоносителей. Годовые темпы все еще отрицательные (-0,7% г/г) из-за снижения отпускных цен после подорожания франка и ухудшения условий торговли. Индекс потребительской уверенности в августе остался на депрессивном уровне (-33 пунктов).
Без возобновления валютных интервенций Национального банка Швейцарии или смягчения монетарной политики курс в обозримой перспективе будет вблизи 0,8 франка за доллар США.
Великобритания (GBP/USD): фунт оттолкнулся от края курсового коридора
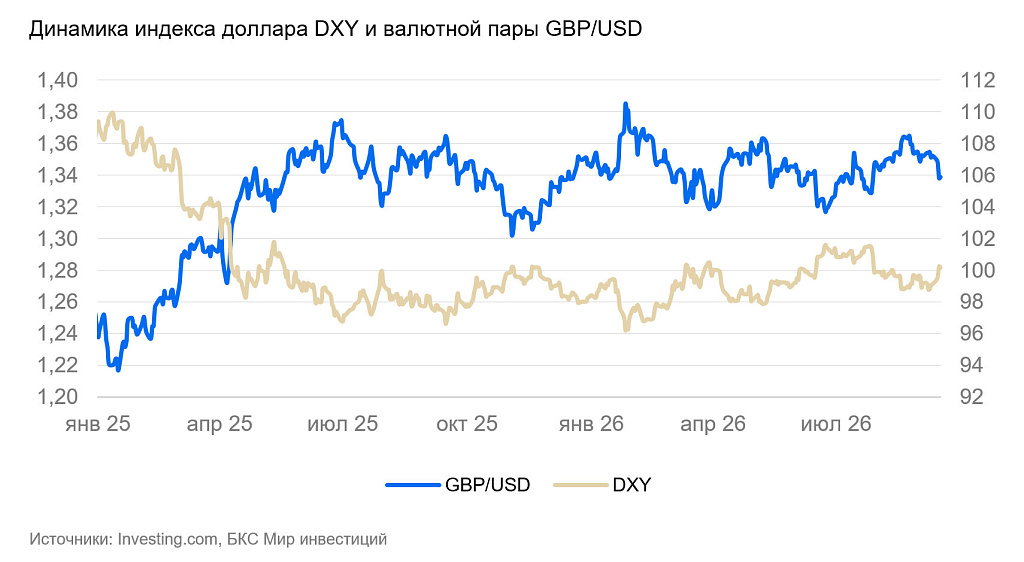
Фунт стерлингов подешевел на 0,9% и вернулся к уровню $1,34. Фунт останется в коридоре $1,32-1,36, поскольку он в целом нейтрален для экономики.
ВВП в июле вырос на 1,6% г/г (вблизи уровня тренда), промпроизводство — на 0,6% г/г. Промышленность постепенно восстанавливается после спада в 2021–2024 гг., но рост экономики все еще приходится преимущественно на услуги. Уровень безработицы стабилен — 4,9%.
Инфляция в августе выросла на 0,5% м/м и 3,1% г/г, базовая — на 0,3% м/м и 2,6% г/г. Нефть и услуги толкают цены вверх. Отпускные цены производителей выросли на 0,7% м/м — столь высокая динамика будет держать инфляцию повышенной в ближайшие месяцы. Банк Англии поднял ставку с 3,75 до 4%.
По нашим прогнозам, фунт стерлингов останется в коридоре $1,32–1,36. Техническое укрепление последних дней в краткосрочной перспективе может продолжиться, но затем курс должен вернуться к более устойчивым уровням.
Тихоокеанский регион
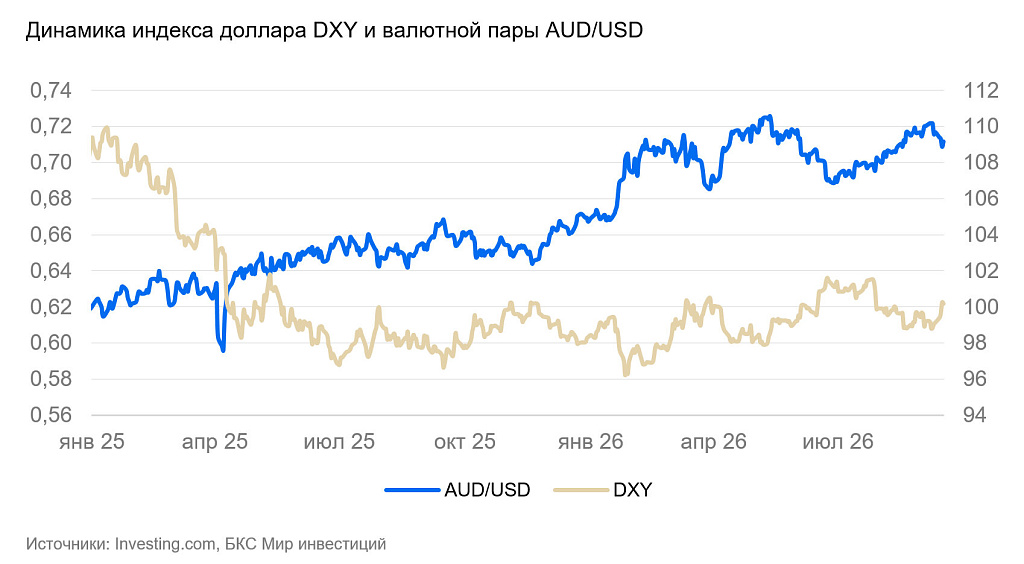
Австралия (AUD/USD): «осси» технически ослаб
Курс австралийского доллара за неделю ослаб на 0,5%, вместе с другими валютами отреагировав на укрепление доллара США. Инфляционные ожидания населения в сентябре остались на уровне 4,9% — этот уровень держится с начала 2022 г.
Мы ожидаем, что «осси» в ближайшие месяцы останется в пределах $0,68-0,72, но будет склонен к укреплению.
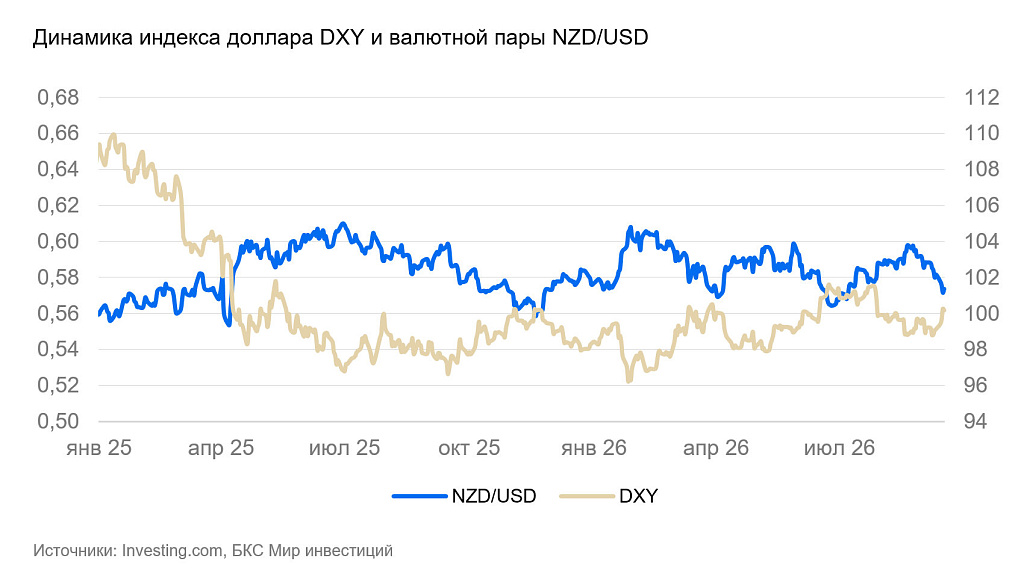
Новая Зеландия (NZD/USD): «киви» не отстает до других валют
«Киви» за неделю ослаб на 1% на фоне окрепшего доллара, и всего за две недели почти вышел на нижнюю границу среднесрочного коридора.
ВВП во II квартале 0,2% к/к — заметно меньше трендовых темпов роста. Однако замедление следовало за быстрым ростом в предыдущих кварталах и в целом носит технический характер.
Розничная торговля в августе перешла к стагнации (0,2% г/г) — номинальный спрос упал в большинстве товарных категорий. Основной прирост спроса пришелся на расходы на бензин из-за подорожания последнего.
В ближайшие месяцы «киви» должен остаться в пределах $0,56-0,6. Для выхода из боковика потребуются дополнительные факторы.