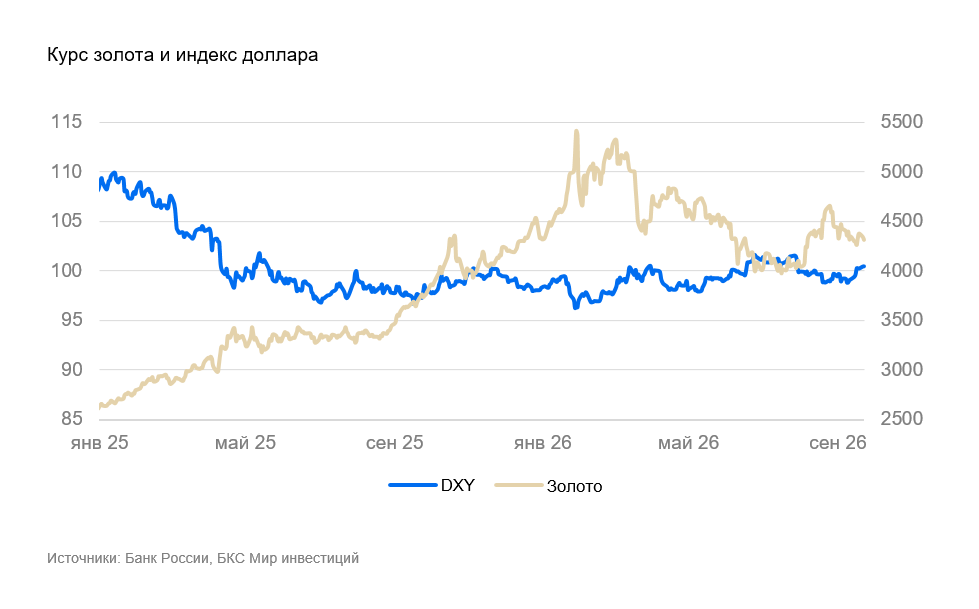
Доллар продолжает укрепляться
На неделе курс доллара укрепился на 0,8%. Федеральная резервная система (ФРС) повысила ставку до 4%, Банк Японии — до 1,25%. Банки Китая и Англии сохранили ставки неизменными — на уровне 3% и 3,75% соответственно. Дополнительное давление на рынки оказывают геополитические риски. В ближайшие недели это может привести к росту волатильности валютных курсов.
Ирак, Иран и США предупреждают своих граждан и партнеров о возможности возобновления боевых действий. Трамп, Си Цзиньпин и президент Ирана Пезешкиан должны провести переговоры в рамках Генеральной Ассамблеи ООН 22 сентября. Если переговоры не будут успешными, вероятность возобновления боевых действий будет высокой.
Цена нефти Brent оставалась вблизи $100 за барр. Поставочные контракты на нефть с Ближнего Востока и в Индию торговались около $120 за барр.
Торговые войны снова обостряются. Саудовская Аравия объявила о выходе из китайской платежной платформы mBridge, которая должна была стать альтернативой платежной системе США. Трамп получил полномочия повышать тарифы для стран, импортирующих российскую нефть.
ЕС и Китай готовятся провести в октябре переговоры о взаимной торговле. Торговый дефицит ЕС с Китаем в последние годы был рекордным.
Северная Америка
США (индекс DXY): доллар укрепляется вторую неделю
За неделю индекс доллара DXY вырос на 0,8%, до 100,5 пункта. Доллар продолжает отыгрывать повышение ставки ФРС с 3,75% до 4%. Кроме того, ФРС повысила прогноз по ставке на 0,5% на 2026–2028 гг.: до 4,1% в 2027 г. и 3,9% в 2028 г. Прогноз по долгосрочной равновесной ставке также вырос до 3,2%. В начале года он составлял 3%.
ФРС продолжает технический пересмотр подходов к денежно-кредитной политике (ДКП). Доходность 10-летних гособлигаций США закрепилась вблизи 5%.
Розничные продажи в августе сильно выросли: на 1,2% месяц к месяцу (м/м) и на 6% год к году (г/г). Однако основной вклад в рост оборота внесло подорожание топлива и, в меньшей степени, других товаров, а не изменение физического спроса. Внешнеторговые цены в августе выросли на 0,6–0,7% м/м и на 7–9% г/г. Рост был связан преимущественно с подорожанием зерновых, масличных культур и топлива.
Объем промышленного производства в августе не изменился м/м и вырос на 1,4% г/г. В обрабатывающей промышленности без учета горнодобывающего сектора и энергетики динамика была немного слабее: -0,3% м/м и 0,9% г/г. Общая активность в реальном секторе росла преимущественно за счет нефтегазовой добычи после роста цен на энергосырье.
В ближайшее время вероятна стабилизация индекса доллара DXY вблизи 100 пунктов.
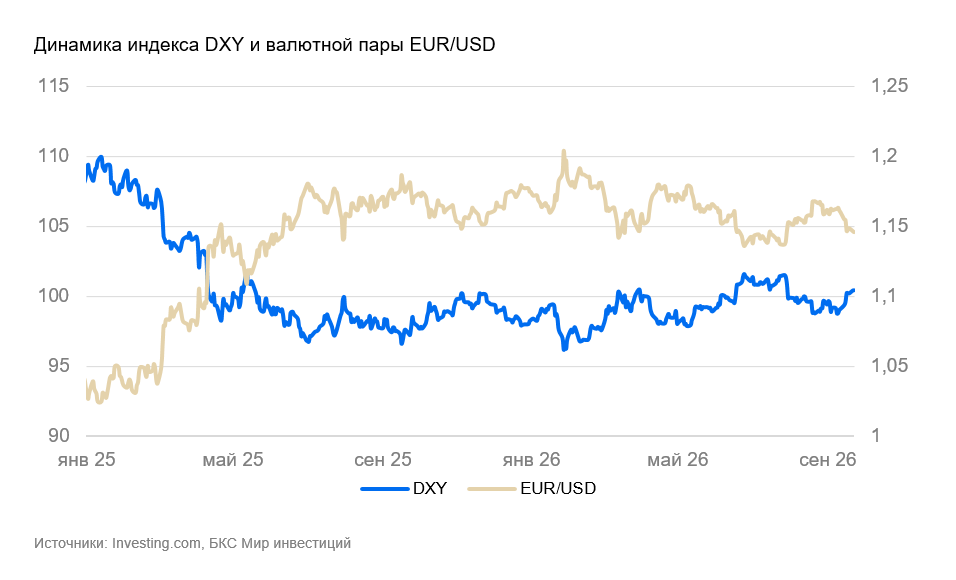
Канада (USD/CAD): канадский доллар продолжает слабеть
«Луни» за неделю снизился на 0.8%, полностью отразив укрепление доллара США.
Цены производителей в августе выросли на 1,3% месяц к месяцу (м/м) и на 13,5% год к году (г/г). Основной прирост обеспечило топливо: дизель подорожал на 9,6% м/м, бензин — на 8,5% м/м. Нетопливные цены выросли слабо — на 0,8% м/м. Рост был связан в основном с повышением отпускных цен на золото, драгоценные металлы и продукцию нефтехимии (удобрения, пластик).
Цены производителей по-прежнему определяются нефтегазовой конъюнктурой международных рынков и быстро реагируют на биржевые котировки.
Рост цен на нефть может поддержать канадскую валюту в ближайшие недели. В долгосрочной перспективе мы ожидаем, что канадский доллар продолжит ослабление по отношению к доллару США.
Азия
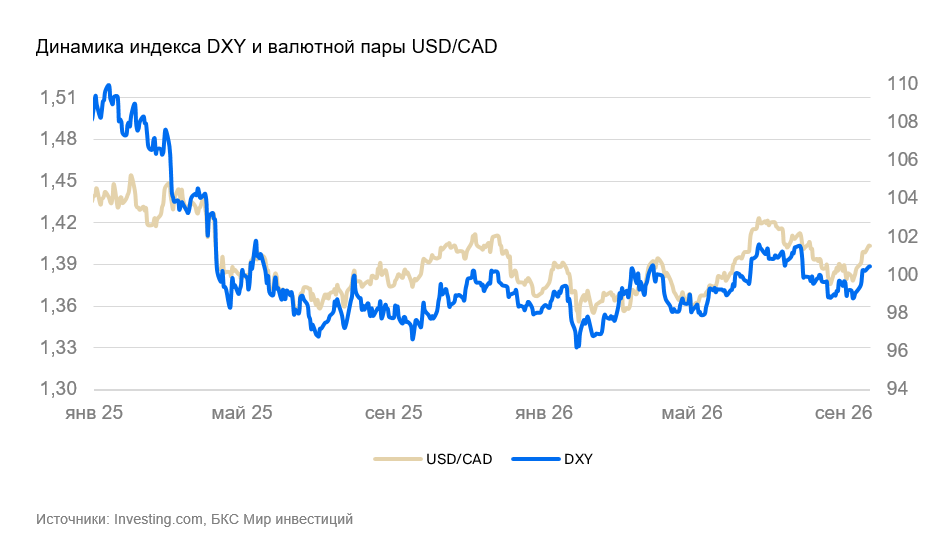
Китай (USD/CNY): юань пробил уровень 6,7 за доллар
Курс юаня на неделе укрепился на 0,2%, до 6,69 за доллар. Индекс находится на трехлетнем максимуме.
Народный банк Китая (НБК) оставил ставки без изменений: ставка по кредитам для предприятий (LPR) на 1 год составляет 3%, на 5 лет — 3,5%. Инфляция в Китае находится под контролем благодаря масштабным программам субсидирования, однако инфляционное давление сохраняется на фоне ближневосточного кризиса. Рынок ожидал сохранение ставок.
Мы считаем, что в среднесрочной перспективе курс юаня продолжит укрепляться.
Япония (USD/JPY): иена продолжает слабеть
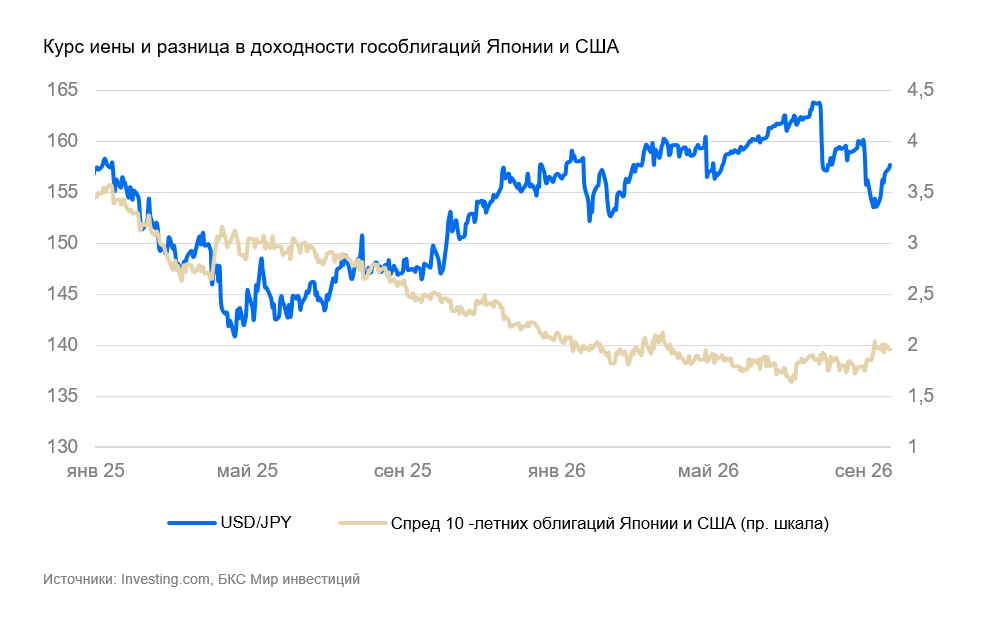
За неделю иена ослабла на 1,7% и почти достигла уровня 158 за доллар. Текущее ослабление происходит гораздо быстрее, чем месяцем ранее.
Банк Японии ожидаемо для рынка поднял ставку с 1% до 1,25%. Реакции курса иены на это решение не последовало: после валютной интервенции в конце августа ослабление иены возобновилось.
Общая инфляция в августе была низкой: 0,1% месяц к месяцу (м/м) и 1,9% год к году (г/г). Правительство продолжает субсидировать розничные цены на топливо и сопутствующие товары (в том числе электричество и коммунальные услуги), что сдерживает рост цен. Однако базовая инфляция остается повышенной: 0,5% м/м и 1,9% г/г.
Внешняя торговля в августе продолжала быстро расти: экспорт вырос на 19% г/г, импорт — на 28% г/г. Основной вклад в прирост товарооборота внесли цены: экспорт подорожал на 16% г/г, импорт — на 25% г/г. Это произошло отчасти из-за ослабления иены (влияние на цены составило +8% г/г), отчасти из-за подорожания промышленного сырья и продовольствия, а также роста стоимости электроники и промежуточных товаров.
В иенах цены за год по многим товарным категориям выросли на 20–50%: микросхемы — на 50% г/г, детали компьютеров — на 5–15%, черные металлы — на 15%. В импорте основной рост пришелся на подорожание нефти и нефтепродуктов (+20–50% г/г).
Цены производителей следуют за экспортными показателями. Это будет поддерживать инфляционное давление на высоком уровне, потребует от правительства сохранения субсидий, а от Центрального банка — дальнейших повышений ставки.
В обозримой перспективе сохранение высоких госрасходов и отрицательные реальные ставки должны привести к возобновлению ослабления иены.
Россия
Россия (USD/RUB): рубль волатилен в условиях переменчивых внешних факторов
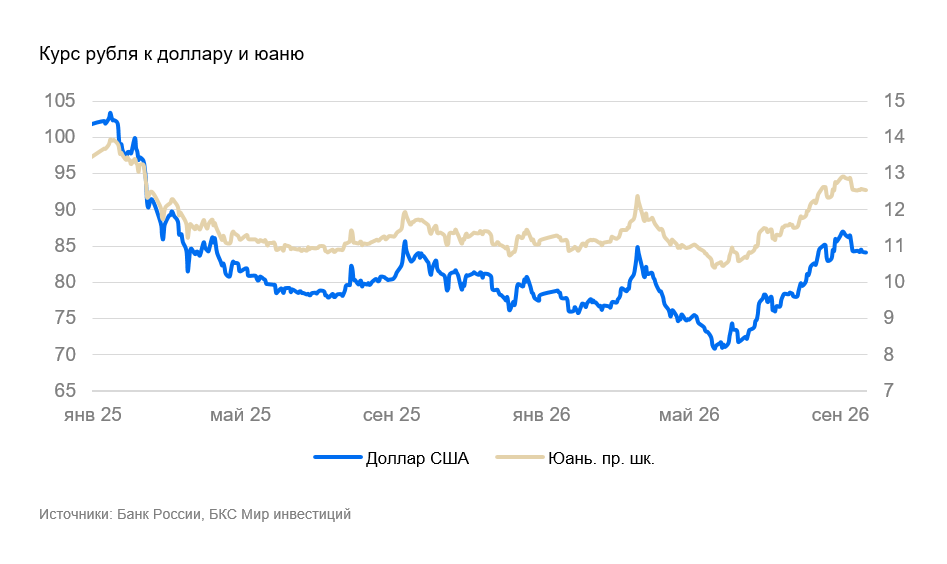
Цены на экспорт быстро меняются на фоне геополитической напряженности, что отражается на поступлении валюты на внутренний рынок и, следовательно, на курсе рубля. Рост цен на ключевые экспортные товары повышает шансы рубля на укрепление к концу года.
Наш базовый прогноз курса на конец 2026 г. — 80,9 за доллар. Высокие экспортные цены компенсируют часть выпадающего экспорта из-за ограничений судоходства в Азово-Черноморском бассейне. В противном случае укрепление рубля было бы более существенным, сопоставимым с весенним периодом, когда курс в пике приближался к 70 за доллар.
Крепкий курс привел к увеличению импорта. В начале 2027 г. ожидаем ослабление курса на фоне снижения цены отсечения с 59 до 50 долларов. Это осознанное решение Минфина ослабит курс примерно на 4 рубля при прочих равных условиях.
Среднегодовой курс рубля в 2027 г. ожидаем на уровне 85,7 за доллар, а к концу года — на уровне 87,3 рубля.
Неопределенности добавляет туманная ситуация со сроками ограничения доступа к портам в Азово-Черноморском бассейне. Возможность перенаправления грузов в другие порты ограничена.
Шансы на укрепление рубля к концу года повышаются ввиду роста цен на ключевые экспортные товары. Наш прогноз курса на конец 2026 г. — 80,9 за доллар.
Драгоценные металлы
Золото (XAU/USD): колебания вокруг $4300 за унц.
На неделе цена золота колебалась в диапазоне $4300–4400 за унц. Небольшой отскок в начале недели сменился снижением, и цена закрылась на уровне, актуальном неделю назад.
Рост геополитических и торговых рисков, а также повышение цен на нефть могут привести к увеличению волатильности цен на золото в ближайшие недели.
Мы считаем, что среднесрочные макроэкономические условия для золота остаются негативными.