Доллар США снова в тренде
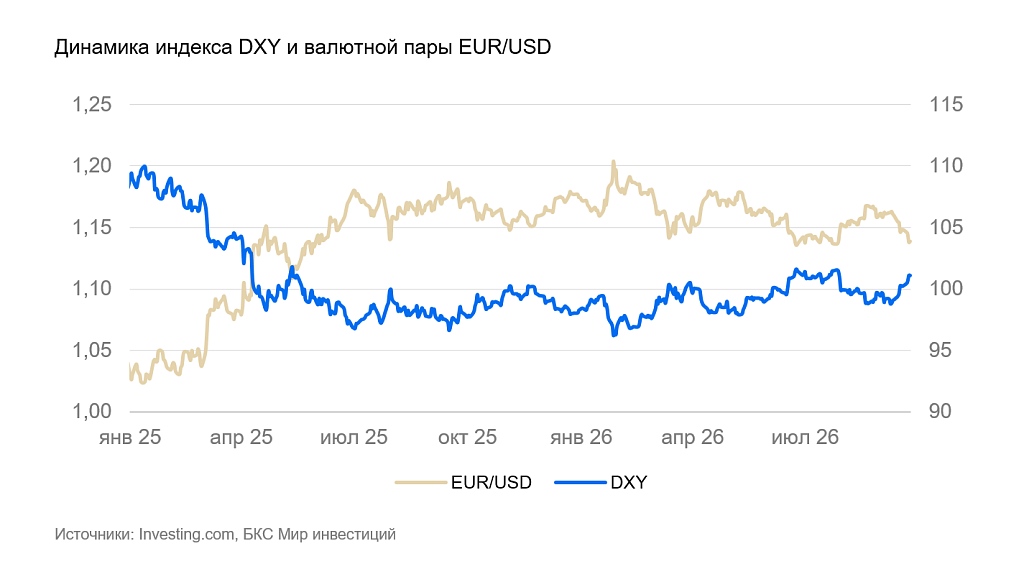
Индекс доллара к корзине основных валют (DXY) за неделю вырос на 0,8%, до 101 пункта. Рынок продолжает отыгрывать повышение ставки ФРС и обострение ближневосточного конфликта.
Европа
Еврозона (EUR/USD): евро продолжает снижаться
За неделю евро ослаб к доллару США, снизившись на 0,8%, до $1,139 за евро. Валюта продолжает отыгрывать последствия повышения ставки ФРС и обострение нефтяного кризиса.
В Европе начинается активная подготовка к торговым переговорам с Китаем в середине октября. Учитывая, что дефицит торговли товарами с КНР на историческом максимуме, по итогам этих переговоров ЕС может попытаться ввести ограничения на импорт китайских товаров, чтобы защитить свой рынок. Это может запустить очередной эпизод торговых войн. При этом в июле Европа заработала на внешней торговле 37 млрд евро, что вблизи рекордных максимумов. Однако эти поступления обеспечили не Китай, а продажи в США и другим странам среднего размера.
Инфляционные ожидания населения в августе оставались на уровне 3%. Замер ожиданий проходил в основном в начале августа, до последнего периода подорожания нефти.
Повышение ставки ФРС и рост цен нефти будут способствовать снижению курса евро.
Швейцария (USD/CHF): франк стабилен
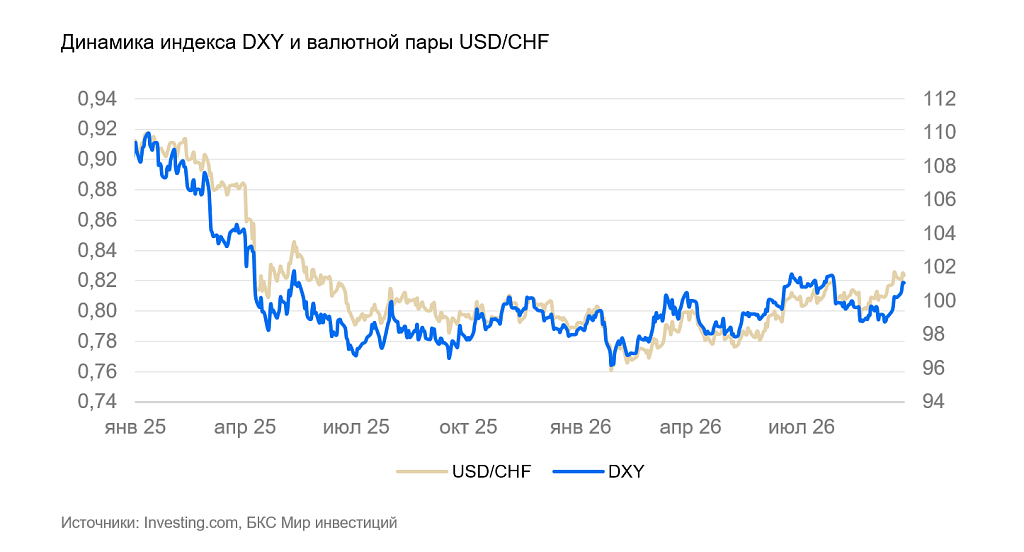
Швейцарский франк за неделю слегка ослаб, потеряв 0,1%: валюта находится вблизи уровня 0,825 швейцарских франков за доллар США.
Национальный банк Швейцарии оставил ставку на уровне 0%, что совпало с ожиданиями рынка. Регулятор отметил, что, несмотря на вклад дорогой нефти, инфляция остается под контролем (0,8% год к году), но может несколько ускориться до 2027 г. Это ускорение на финансовую стабильность не повлияет.
Без возобновления валютных интервенций Национального банка Швейцарии или смягчения монетарной политики курс в обозримой перспективе будет вблизи 0,8 франка за доллар США.
Великобритания (GBP/USD): Банк Англии не повысил ставку, фунт дешевеет
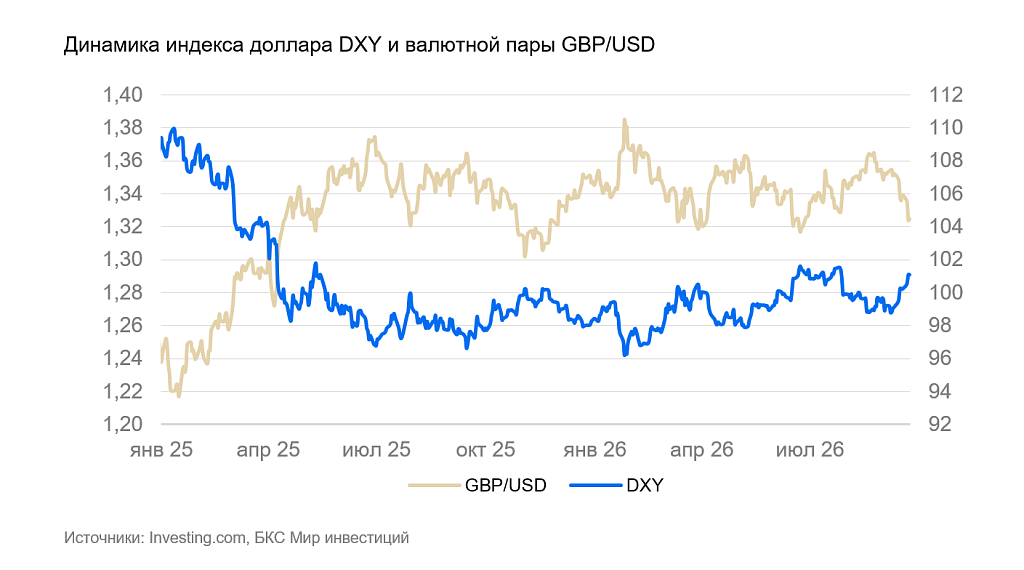
На неделе курс фунта снизился на 0,8%, до $1,325. Фунт продолжает отыгрывать повышение ставки ФРС при неизменности ставки Банка Англии. Некоторое дальнейшее снижение возможно, но в целом фунт должен оставаться в пределах коридора $1,32–1,36 (нейтрального для экономики).
Розничные продажи в августе выросли в годовом сопоставлении на 2,4% (2,7% без учета топлива). Большая часть прироста была вызвана переписыванием ценников, физический оборот торговли за год почти не изменился.
По нашим прогнозам, фунт стерлингов останется в коридоре $1,32–1,36. Ослабление последних дней в краткосрочной перспективе может продолжиться, но затем курс должен развернуться.
Тихоокеанский регион
Австралия (AUD/USD): «осси» продолжает слабеть
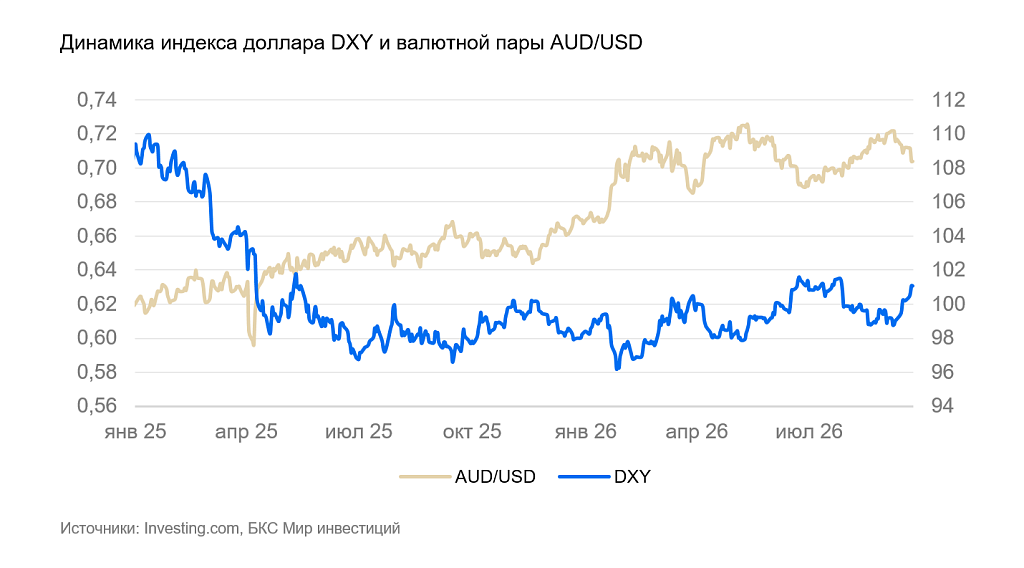
Австралийский доллар за неделю ослаб на 1%, синхронно с другими валютами отреагировав на укрепление доллара США.
По предварительной оценке, индекс деловой активности (PMI) в сентябре снизился с 53 до 51 пунктов. Подорожание нефти и угроза перебоев в международной торговле привели к ухудшению ожиданий относительно экспортных перспектив экономики.
Уровень безработицы в августе слегка вырос (с 4,5% до 4,6%), но достиг максимума с 2021 г. Ухудшение перспектив экономического роста в последние месяцы давит на рынок труда.
Мы ожидаем, что «оззи» в ближайшие месяцы останется в пределах $0,68–0,72. В случае сохранения ближневосточного кризиса возможно его снижение до уровня $0,64–0,66.
Новая Зеландия (NZD/USD): «киви» продолжает слабеть
«Киви» за неделю ослаб на 0,9%, отыграв укрепление доллара США, и достиг нижней границы среднесрочного коридора ($0,56–0,6 за новозеландский доллар).
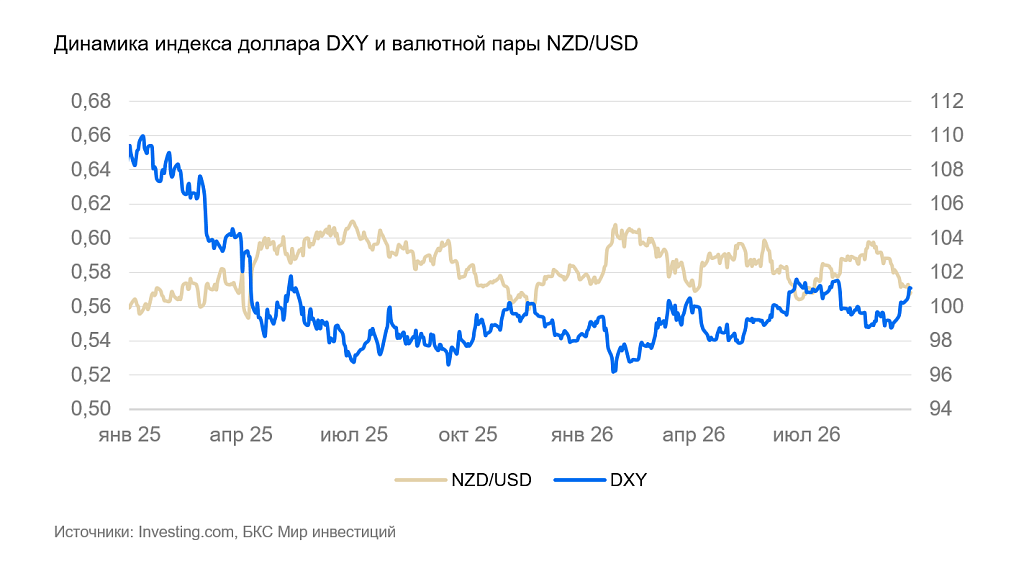
Существенной статистики на неделе не выходило, и курс валюты определялся просто движением курса доллара.
В ближайшие месяцы «киви» должен оставаться в пределах $0,56-0,6. Для выхода из боковика валюте нужны будут дополнительные факторы.