Валютная стратегия на IV квартал 2026: фокус на инфляции и росте ставок
Ключевые моменты
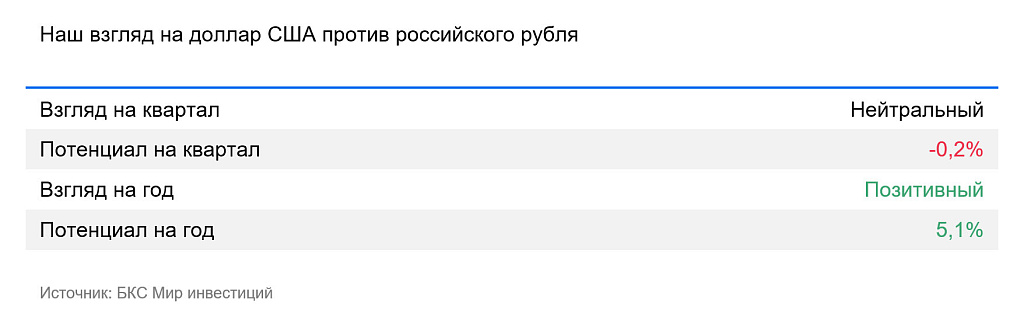
- Ждем рубль вблизи 82 за доллар США
- Евро будет слабеть к доллару
- Золото будет дешеветь
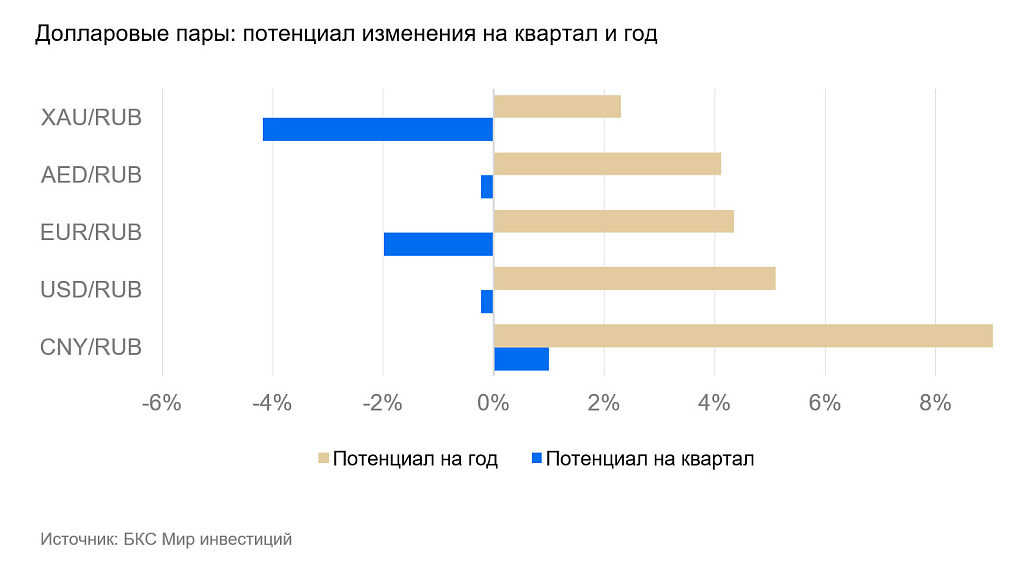
- Пары с наибольшим потенциалом на 12 месяцев: USD/CHF +8%, USD/CNY +4%
Мы представляем обновленные валютные прогнозы на IV квартал 2026 г. и ближайшие 12 месяцев. По нашим оценкам, курсы доллара США и юаня продолжат укрепляться, а рубль, наоборот, будет постепенно слабеть.
Главное
- В IV квартале 2026 г. рубль будет вблизи 82 за доллар США.
- Пара EUR/USD слабеет на ожиданиях дальнейшего повышения ставки ФРС.
- Золото будет дешеветь: финансовый и геополитический стресс сохраняется.
- Пары с наибольшим потенциалом изменения на 12 месяцев в базовом сценарии: USD/CHF +8%, USD/CNY +4%.
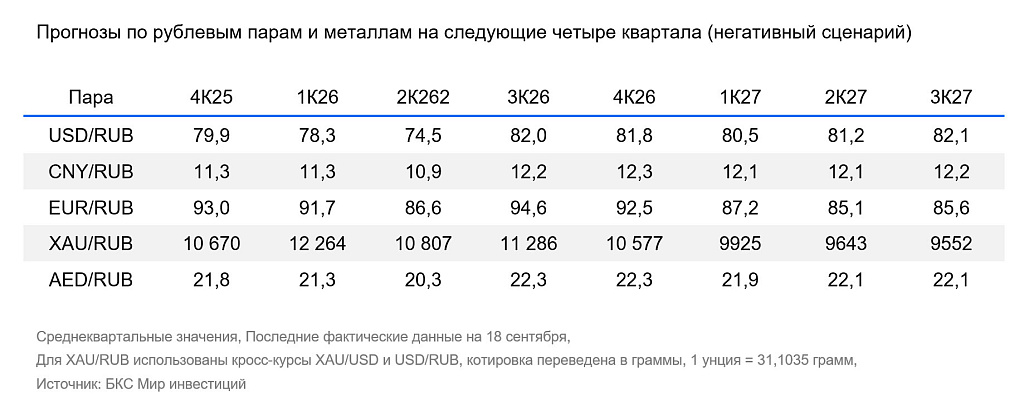
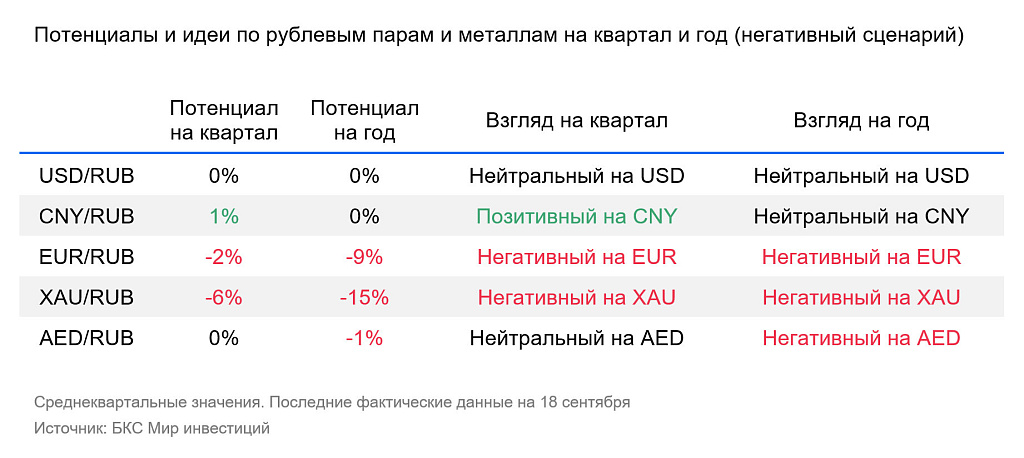
- Негативный сценарий — обострение иранского конфликта — предполагает дополнительное ускорение инфляции в мире, более сильный доллар и больше распродаж золота, чем в нашем базовом сценарии.
В деталях
Наша валютная стратегия включает два сценария: базовый и негативный. Последний мы добавили с I квартала 2026 г. из-за роста политических и экономических рисков: их сложно предсказать, но они могут существенно влиять на динамику рынков. И сразу же в I квартале эти риски реализовались, когда начался американо-иранский конфликт. Пока политическая ситуация не стабилизируется, мы будем придерживаться сценарного анализа.
III квартал между двух сценариев — оцениваем предыдущие предпосылки
В стратегии на III квартал было два наиболее вероятных на наш взгляд сценария.
- Базовый: продление перемирия между США и Ираном, снятие блокады Ормузского пролива и снижение цены нефти во II полугодии к $70 за баррель.
- Негативный: продолжение блокады, рост средней цены нефти Brent до $100 за баррель и выше.
Реальность оказалась между двух сценариев, но ближе к стрессовому: блокада пролива продолжилась, но транзит частично восстановлен. Brent подешевела до $72 за баррель, затем снова подорожала, а средняя цена за квартал превысила $90. Иран эскалировал конфликт, его союзники заявили о блокаде Баб-эль-Мандебского пролива. В середине сентября нефть Brent вернулась к $100-110, а поставки с Ближнего Востока в Индию подорожали до $120-130 за баррель.
Курсы валют отреагировали по-разному, но в целом ближе к базовому сценарию. Это связано с тем, что вмешательство государств в рынок оказалось эффективнее, чем ожидалось. Их меры позволили сгладить последствия перебоев с нефтью для большинства экономик. Поэтому динамика курсов больше соответствовала спокойному базовому сценарию.
Сценарии на IV квартал
Мы полагаем, что США сохранят агрессивную внешнюю политику, поэтому в оставшейся части 2026 г. и, вероятно, в 2027 г. геополитика будет турбулентной. Главная неопределенность — длительность конфликта США и Ирана: она зависит от политических решений сторон и не поддается экономическому прогнозированию. Поэтому мы вновь подготовили два сценария.
- Базовый сценарий: финансовые и другие ограничения вынудят США и Иран пойти на урегулирование в конце 2026 г., и предложение нефти начнет возвращаться к норме. Добыча на Ближнем Востоке начнет восстанавливаться в 2027 г. Средняя цена Brent в 2027 г. вернется к $70 за баррель.
- Негативный сценарий: США и Иран продолжают военные действия как минимум до середины 2027 г. Добыча нефти на Ближнем Востоке остается заметно ниже нормы. Среднегодовая цена Brent превышает $100 за баррель. Падение спроса и государственные интервенции будут тормозить рост цен на нефть из-за сокращения предложения.
Далее описан базовый сценарий. Негативный кратко изложен в отдельном разделе в конце.
Базовый сценарий — экономика
Дорогие нефть и газ ускорили рост цен производителей и потребительских цен. Пока ускорение годовых темпов роста цен сравнительно мало (3% в США и ЕС). Однако низкие годовые темпы — следствие высокой базы 2025 г. С начала года в США и ЕС розничные цены выросли примерно на 2,5%, и по итогам года инфляция должна приблизиться к 4% (в декабре). В отличие от большинства недавних кризисов (2008 г., 2014 г., 2020 г.), нынешний — кризис предложения, а не спроса. В этом случае ускорение инфляции сложнее сдерживать ограничением монетарных стимулов, и большая роль отводится бюджетной и промышленной политике.
Крупные экономики переносят ценовой шок лучше, чем малые и средние. Благодаря более развитым финансовым системам и высокому запасу прочности они могут активнее конкурировать за сокращающиеся поставки сырья.
Самый яркий пример — снижение импорта нефти в Китай с 12 млн до 8 млн барр. в день за счет сокращения нефтепереработки и роспуска внутренних запасов. В итоге фактическая цена нефти в мире снизилась примерно на $10 за баррель (внешняя оценка). США, ЕС и Япония также смогли смягчить основные последствия роста цен для населения за счет вмешательства в ценообразование или увеличения субсидий. Иногда субсидии были избыточными: например, в Японии в отдельные месяцы снижались цены на топливо и электричество, хотя нефть и газ продолжали дорожать.
В целом ценовой шок был успешно сглажен за счет физических и финансовых резервов.
С сентября 2026 г. должна начаться вторая волна разгона инфляции. Эскалация конфликта с Ираном, возможная блокада Баб-Эль-Мандебского пролива и угроза возобновления военных действий со стороны США в сентябре вернули цену нефти выше $100. Дополнительные факторы инфляции — последствия Эль-Ниньо (засухи, подорожание продовольствия) и перебои в поставках нефтепродуктов, газа и промышленных производных (удобрений, нефтехимии, пластиков) из-за дестабилизации мировой торговли.
Последствия краткосрочного ценового шока на нефтяном рынке по-прежнему можно сгладить за счет роспуска запасов нефти, а последствия шока на сырьевом рынке в целом — с помощью дополнительных госрасходов.
Экономические войны продолжаются. В широком смысле действия США в Иране можно считать продолжением торговых войн. США — нетто-экспортер энергоносителей. Они импортируют нефть, но экспортируют уголь, газ и нефтепродукты. При подорожании топлива в мире экономика США сохраняет устойчивость: рост цен ее затрагивает, но риски физического дефицита сырья на рынке США невелики. В отличие от США, ЕС, Япония, Китай и Индия зависят от импорта с Ближнего Востока. Подорожание энергоносителей повышает сравнительную конкурентоспособность промышленности США. Помимо энергетического и транспортного секторов, при росте цен сырья страдают также производство удобрений и продовольствия, металлов, пластиков и нефтехимии, а вслед за ними — широкие категории потребительских и промышленных товаров.
Хотя в 2025-2026 гг. администрация Трампа столкнулась с рядом неудач (пошлины 2025 г. признаны незаконными, иранский конфликт для США скорее заканчивается ничьей или поражением), успехи тоже заметны. США увеличили экспорт топлива. Китай, продавал гособлигации США, но Великобритания и Япония нарастили покупки. В сентябре 2026 г. Конгресс дал президенту США право повышать пошлины для покупателей российской нефти.
Общий вектор политики Трампа должен сохраниться, хотя инструменты могут измениться. На наш взгляд, США будут и дальше стимулировать внутренний спрос за счет бюджетных стимулов и проталкивать экспорт (топлива, сельхозпродукции, оружия) через внешнюю политику. Белый дом также пытается увеличить оборонные расходы с $900 млрд до $1,5 трлн для реформы армии и роста экспорта оружия. Хотя правительство Трампа столкнулось с сопротивлением Конгресса (в частности, деньги на войну с Ираном все еще не выделены и конфликт оплачивается из средств, предназначенных для других целей), оборонные расходы все же должны вырасти. США продолжат давить на торговых партнеров — прямо и косвенно.
Осенью 2026 г. должен обостриться торговый конфликт между ЕС и Китаем. Он вырос с 300 млрд евро в 2019 г. до 450 млрд в 2025 г. и, по предварительной оценке, в 2026 г. составит около 500 млрд. Промышленность ЕС теряет конкурентоспособность из-за энергоперехода, а перенос заводов в Китай постепенно увеличивает дефицит внешней торговли. Еврокомиссия обсуждает дополнительные стимулы экономики и ограничения торговли с Китаем, чтобы сгладить этот процесс. Китай может ответить, ограничив поставки в ЕС стратегически важного сырья и промышленных полуфабрикатов.
Китай будет стимулировать применение юаня во внешнеторговых расчетах. В 2026 г. он перевел часть торговли нефтью и металлами на юани, запустил клиринговую систему для расчетов в золоте в Гонконге (в дополнение к Шанхайской бирже золота), продвигает свою платежную систему mBridge. Китай может отвечать на торговое давление, ограничивая доступ к стратегически важному сырью и своему рынку.
Базовый сценарий — финансовые рынки
Продолжение экономических войн (торговых, финансовых, сырьевых), ценовая нестабильность и перестройка мировой экономики предполагают, что на валютных рынках сохранится сравнительно высокая волатильность.
Центральные банки повышают ставки. В первые два квартала 2026 г. ставки менялись незначительно. Центробанки реагировали на рост инфляции с задержкой. Рост риск-премий в доходностях гособлигаций должен подтолкнуть регуляторов к более активной борьбе с инфляцией.
- ФРС планирует повысить ставку и держать ее на уровне 4,25% в 2027 г. Эффект будет антиинфляционным, но из-за большого дефицита бюджета инфляция будет снижаться медленно, и ставка останется высокой большую часть 2027 г. Рост премий на рынке облигаций несколько ужесточит финансовые условия.
- ЕЦБ повысил депозитную ставку до 2,5% и будет держать ее на этом уровне или немного повысит. Уровень 3–3,5% маловероятен, поскольку он ограничил бы рост экономики — инфляцию и так сдерживают энергетические субсидии.
- Китай в 2026 г. не менял ставки и, вероятно, не поменяет в дальнейшем. Инфляция в Китае стабильна из-за активного регулирования цен и перепроизводства во многих отраслях промышленности, и повышение ставки не требуется.
- Япония сохранит высокие госрасходы при незначительном ужесточении денежно-кредитной политики (ДКП). Банк Японии повысит ставку до 1,5–1,75% к середине 2027 г. Иена останется слабой.
Бюджетное стимулирование экономики ведет к накоплению долговых рисков. Валовый госдолг США в III квартале превысил 120% ВВП ($40 трлн — общий, $33 трлн, или 100% ВВП, — правительственный долг в частной собственности) и продолжает расти. Госдолг еврозоны приближается к 90% ВВП, Японии — около 250% ВВП. Инфляция может выйти из-под контроля и остаться высокой на несколько лет — эти опасения уже подняли доходности средне- и долгосрочных облигаций в развитых странах. При таком долге каждый дополнительный процентный пункт доходности повышает стоимость обслуживания долга на 1–2 процентных пункта ВВП и заметно сокращает свободные средства в госбюджетах. Это, в свою очередь, дополнительно обостряет долгосрочные риск-премии в облигациях.
Однако сокращать дефициты госбюджетов сложно с политической точки зрения. На них завязаны и социальные расходы, и внешнеполитические проекты (финансирование военных действий, энергопереход), и антикризисные меры (энергетические, сельскохозяйственные и промышленные субсидии, госзаказ). Большие дефициты сохранятся во всех развитых странах. Политическая и экономическая нестабильность исторически помогают удерживать монетарные условия мягкими.
Рубль, доллар, юань и золото — основные прогнозы
Рубль. Сокращение доходов от ненефтегазового экспорта после ухода премии за иранский конфликт постепенно снизит стоимость рубля.
Доллар США. ФРС сможет повышать ставку немного активнее, чем ЦБ других развитых стран, благодаря более устойчивой экономике и емким рынкам капитала. При обострении торговых и военных конфликтов бегство капитала в безопасные американские активы из развивающихся стран также поддержит доллар. Это приведет к небольшому укреплению индекса доллара DXY до 100–102 пунктов.
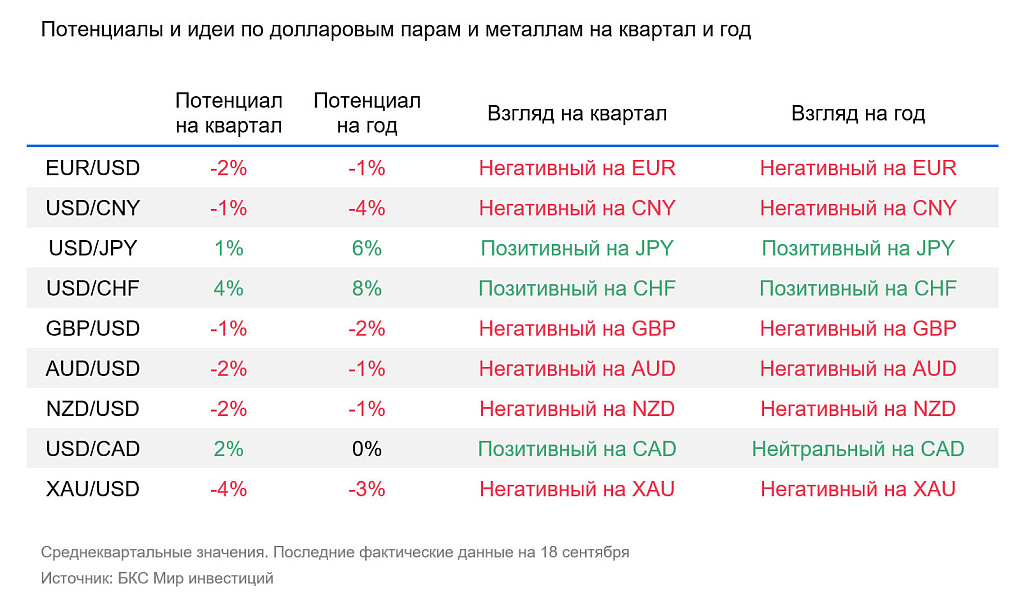
Юань. Дедолларизация и укрепление роли юаня в международной торговле создают дополнительный спрос на валюту Поднебесной. Юань стал дороже сбалансированного на среднесрочном отрезке уровня, но укрепление продолжится по геополитическим причинам. Оно может прерываться в периоды быстрого укрепления доллара, но затем возобновится.
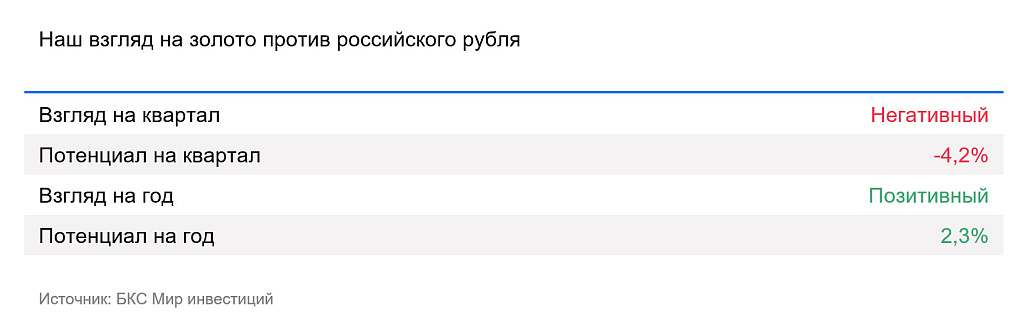
Золото. Как мы и ожидали, высокая волатильность сохранилась и в III квартале. Рост доходностей традиционных активов будет снижать цену золота. Оно остается высокорискованным и спекулятивным активом.
Валютные пары с рублем
USD/RUB: доллар США против рубля
В конце 2024 г. за доллар давали почти 103 руб., в конце 2025 г. — 78 руб. За III квартал 2026 г. рубль ослаб к доллару с 75 до 82 руб. (-10%).
В III квартале рубль слабел под влиянием сезонных и разовых факторов, а также из-за роста импорта. Экспортеры сократили продажи валюты, что усугубило ее вялое летнее предложение. К тому же в августе Минфин ошибся в расчетах и покупал валюты больше, чем требовалось; покупки скорректировали только в сентябре. В пике курс доходил до 87 руб. за доллар, а в среднем за квартал — 82 руб.
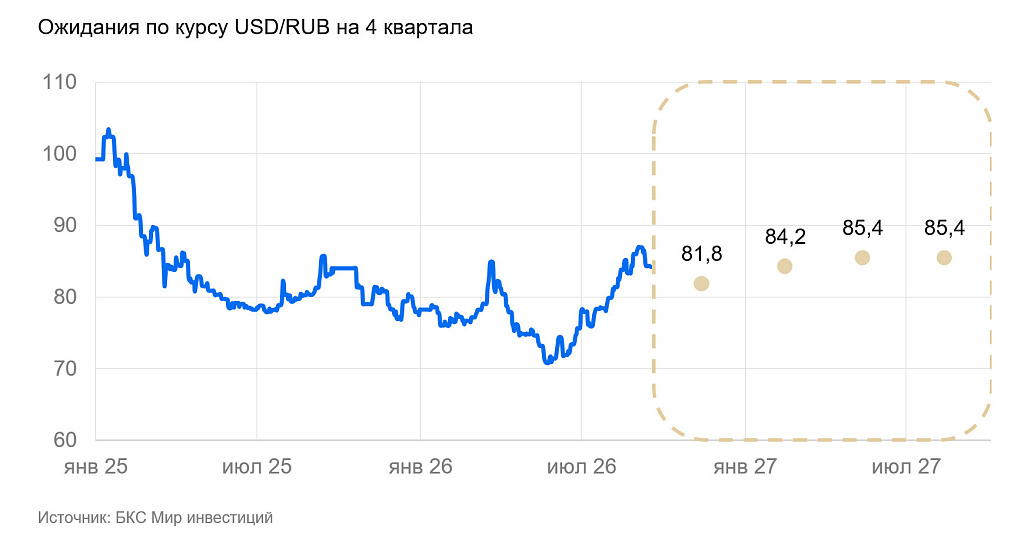
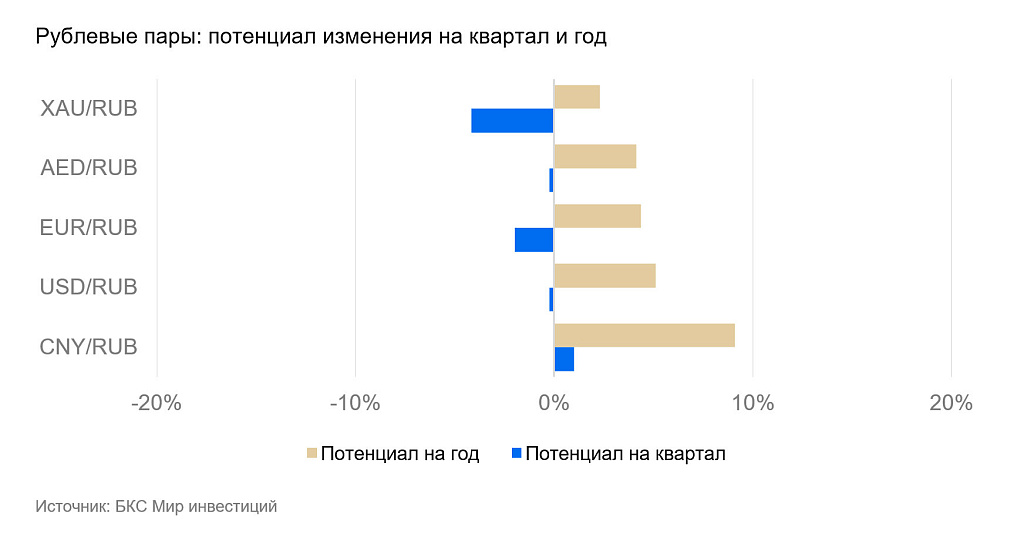
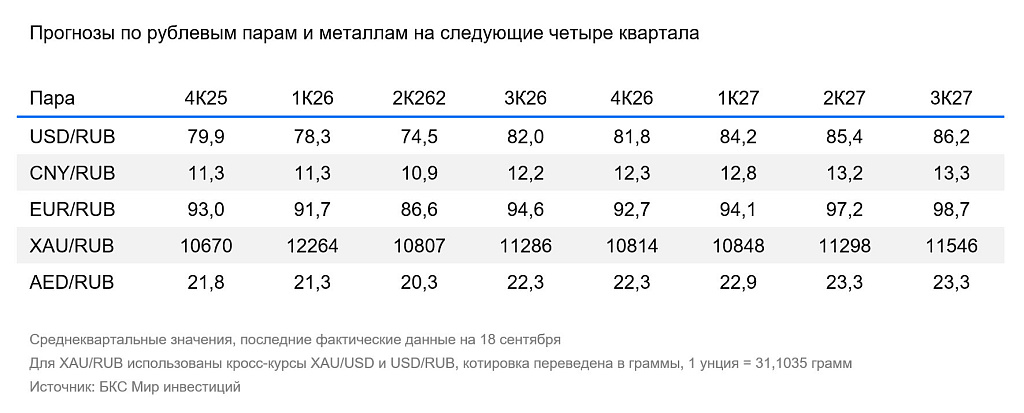
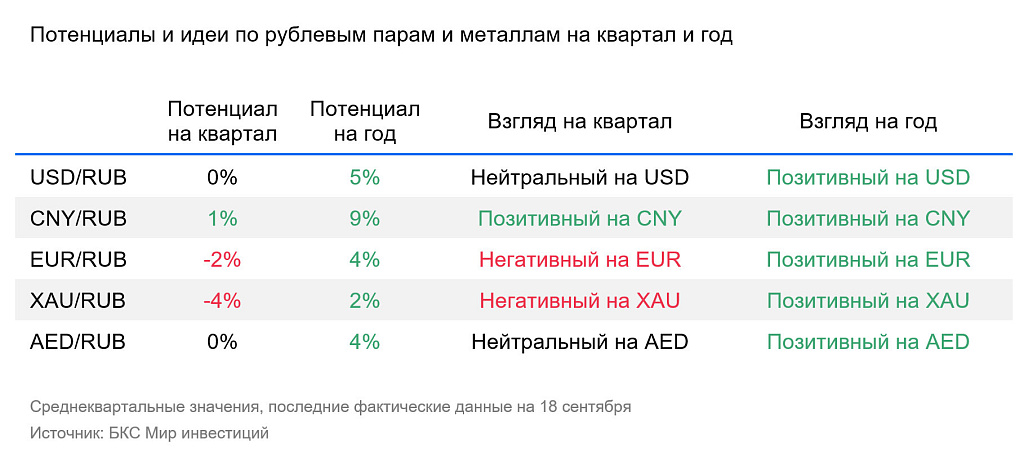
Наш базовый прогноз на конец года — 80,9 руб. за доллар США. Рост цен на нефть в конце августа и их фиксация выше $70 за баррель увеличит предложение валюты с октября.
Цены экспорта могут быстро меняться из-за геополитики, а это влияет на поступление валюты на внутренний рынок и, как следствие, на волатильность курса. Сейчас высокие экспортные цены на нефть компенсируют часть выпадающих объемов из-за ограниченного судоходства в Азово-Черноморском бассейне. Иначе рубль укрепился бы еще сильнее — как весной, когда доллар в пике приближался к 70 руб.
В начале 2027 г. мы ждем ослабления курса на фоне снижения цены отсечения с $59 до $50. Это осознанное решение Минфина ослабит курс примерно на 4 рубля при прочих равных. Среднегодовой курс в 2027 г. ожидаем на уровне 85,7 рублей за доллар и 87,3 на конец года. Неопределенности добавляют проблемы с портами Азово-Черноморского бассейна, а возможности перенаправить грузы в другие порты ограничены.
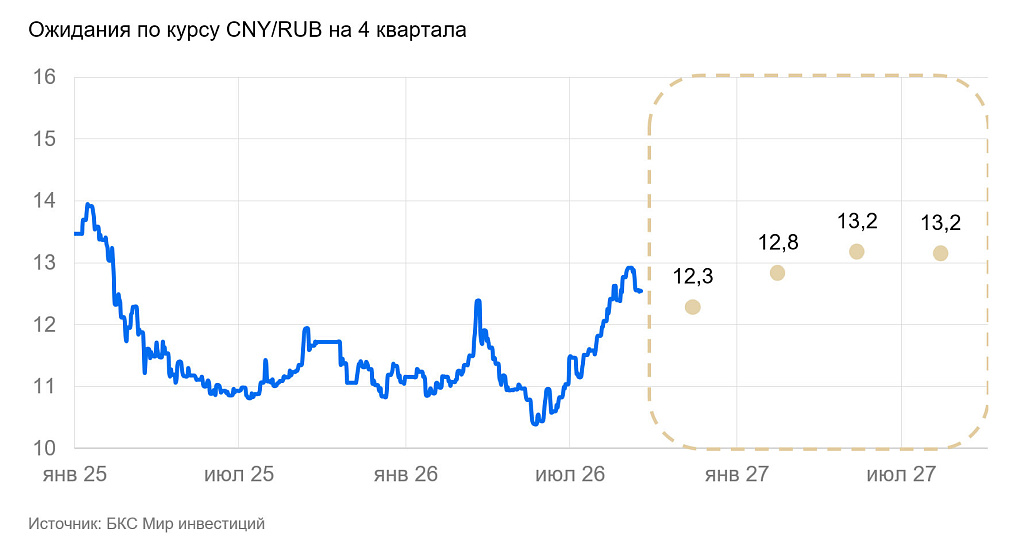
CNY/RUB, EUR/RUB, AED/RUB, GLD/RUB — юань, евро, дирхам ОАЭ и золото против рубля
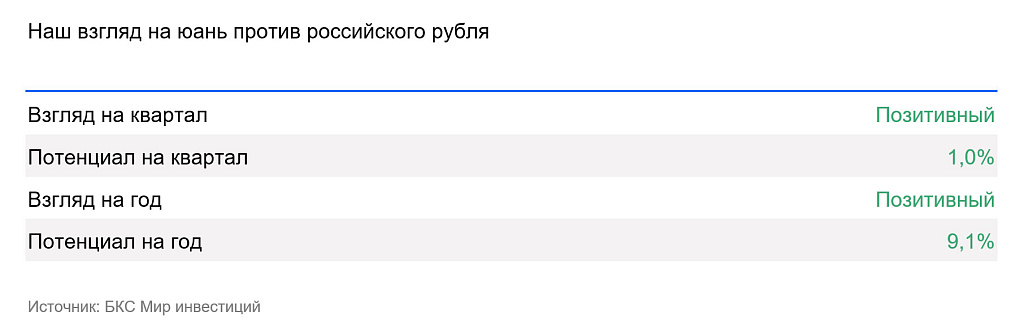
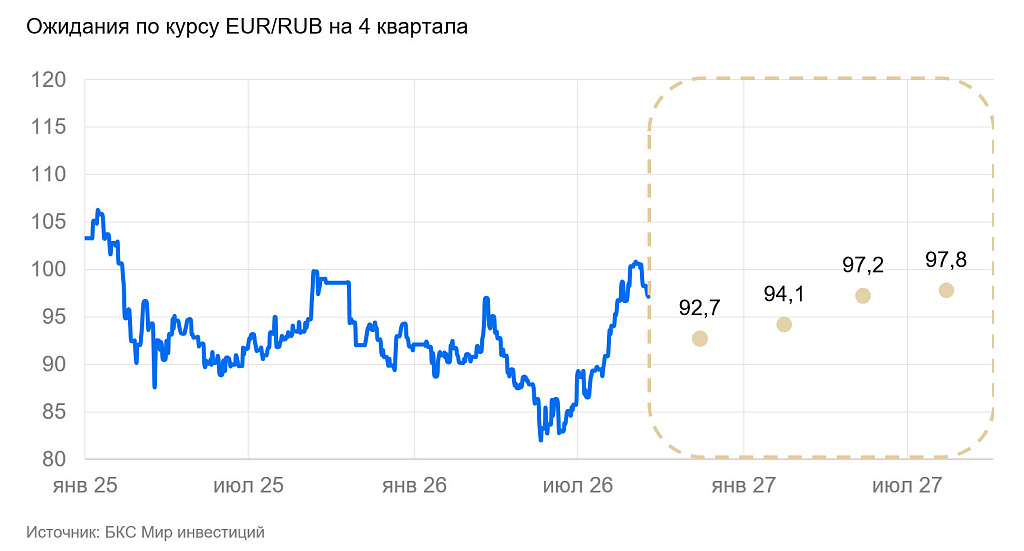
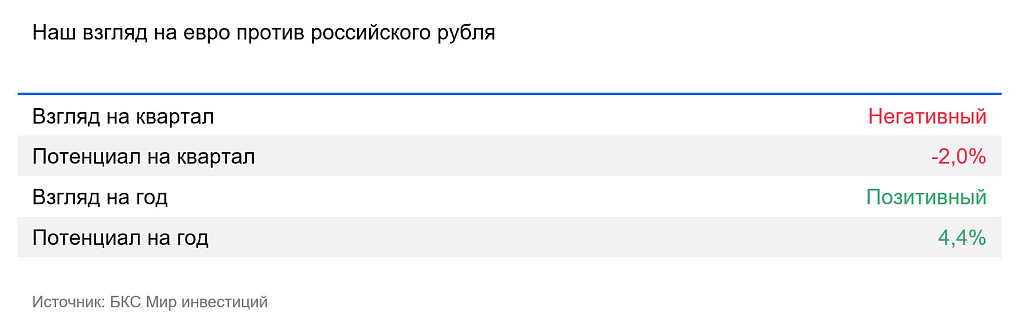
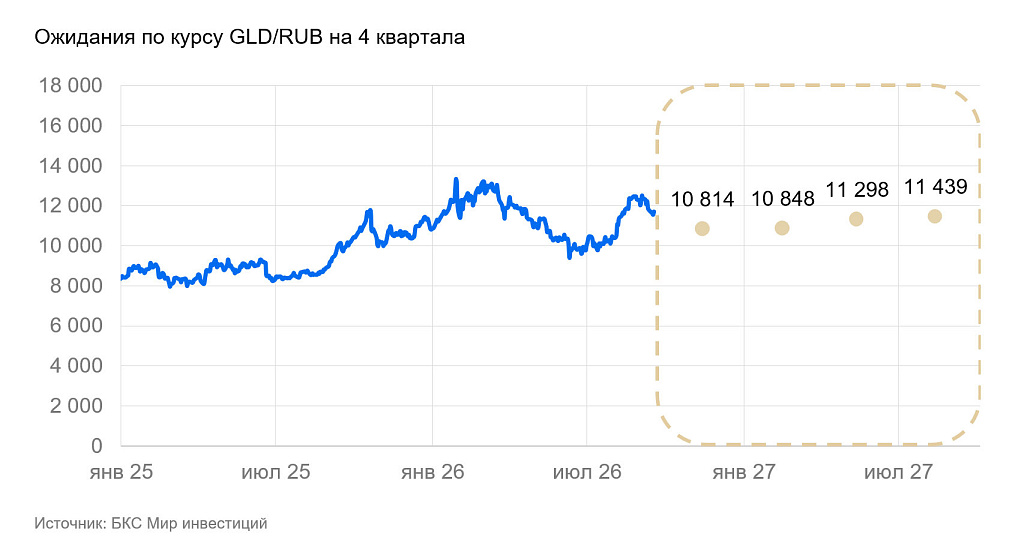
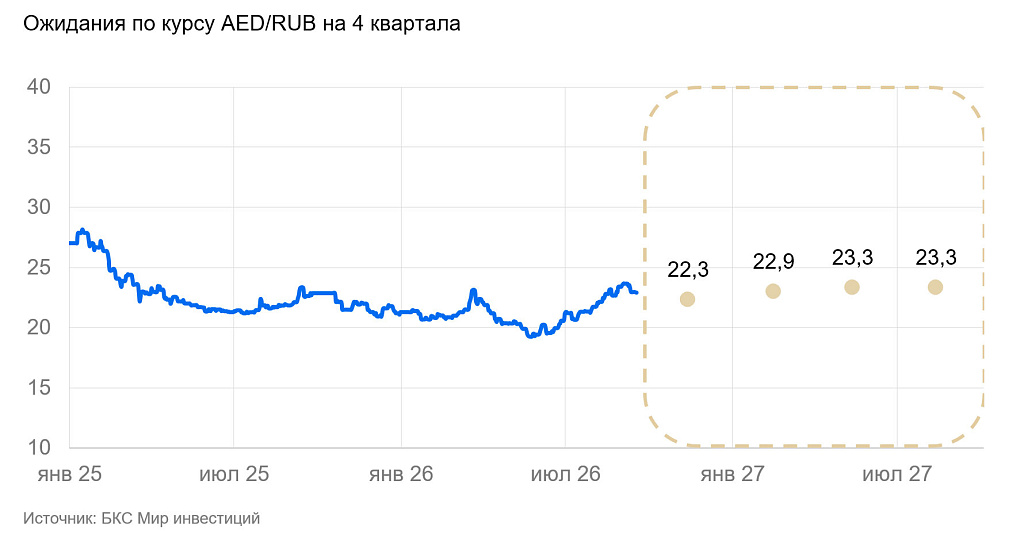
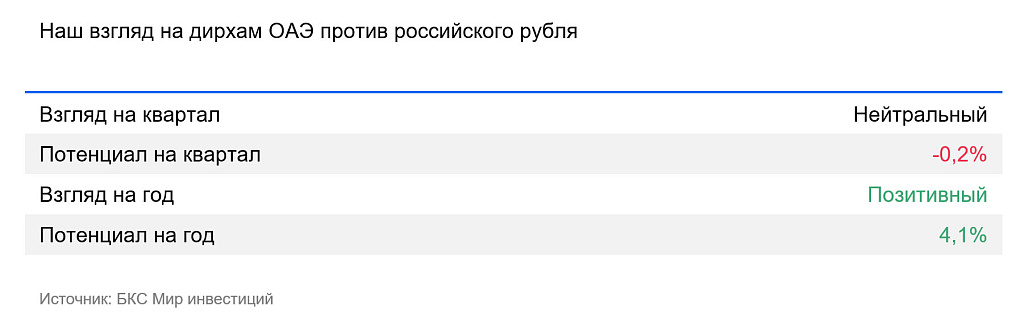
Курс рубля меняется пропорционально движению валют в нашем покрытии. Специфические для отдельных пар факторы практически отсутствуют и не способны приводить к существенным отклонениям от кросс-курсов. Например, USD/RUB и USD/CNY позволяют с высокой точностью определить курс CNY/RUB. Основные факторы, значимые для этих валютных пар, описаны в разделах, посвященных этим валютам.
Валютные пары с долларом США
EUR/USD: евро против доллара США
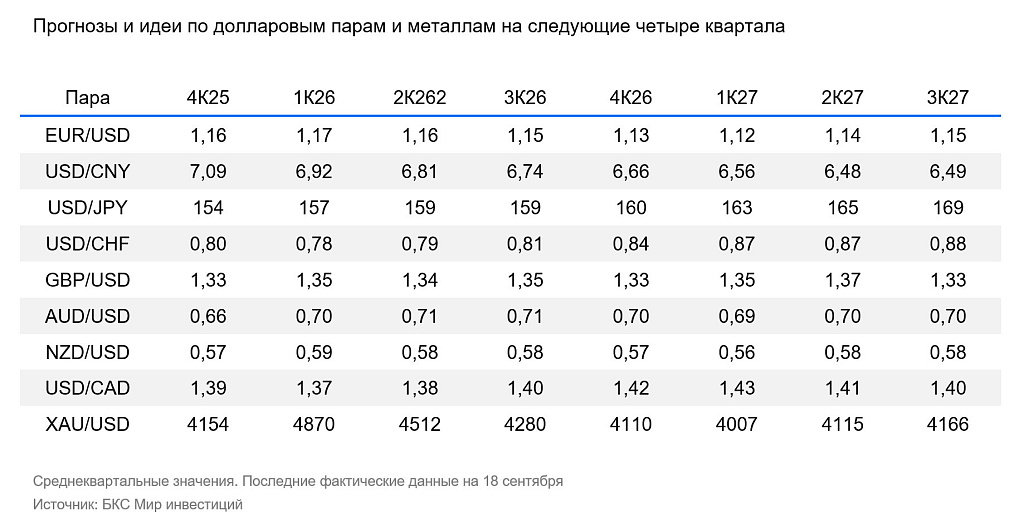
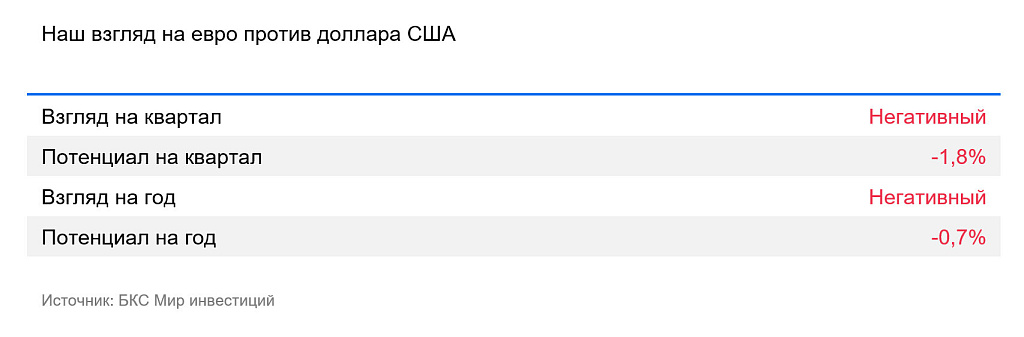
За III квартал средний курс евро к доллару ослаб на 0,8%. Евро начал квартал вблизи $1,14, а закончил вблизи $1,145. В конце июля–начале августа доллар ослаб из-за крупной валютной интервенции в иене, и евро укрепился следом. В сентябре евро начал слабеть, когда в курс доллара стали закладывать повышение ставки ФРС.
На обе валюты влияли макроэкономические факторы — через оценки перспектив ставок ФРС и ЕЦБ. Экономика ЕС росла медленно, на грани стагнации. Потребительский спрос и инвестиции были слабыми. Субсидии сдерживали инфляцию при росте цен на нефть, но она устойчиво держалась выше цели ЕЦБ. Регулятор повысил депозитную ставку с 2% до 2,5%. Этого не хватило для заметного антиинфляционного эффекта: реальная ставка ЕЦБ осталась отрицательной, а повышение стало запоздалой реакцией на еще весенний разгон цен.
В прошлой стратегии мы ждали, что курс евро в III квартале подешевеет до $1,14 (базовый сценарий, $1,12 — стрессовый). Хотя к концу квартала снижение началось, средний курс составил $1,15 из-за слабости доллара после интервенции в иене.
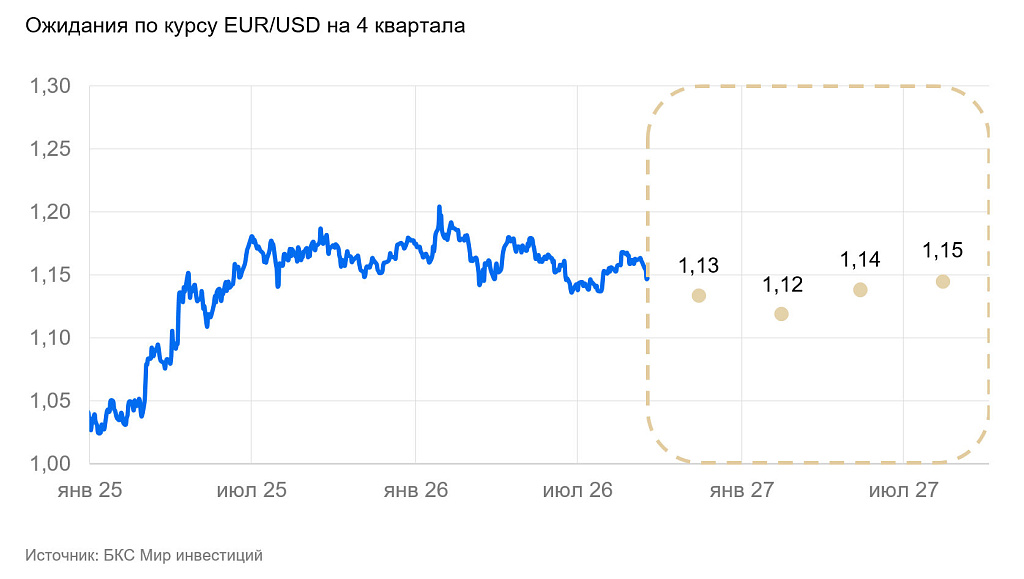
Мы полагаем, что в ближайшие месяцы евро немного ослабнет. ЕЦБ может повысить депозитную ставку до 2,75–3%. Более сильное повышение маловероятно: рост экономики слабый, на грани стагнации, а экономика и финансовый сектор еврозоны уязвимы к сырьевым и внешнеторговым шокам.
В 2027 г. евро должен укрепиться — постепенное восстановление мирового нефтяного рынка вернет аппетит к риску в ЕС и развивающихся странах.
USD/CNY: юань против доллара США
В III квартале курс юаня к доллару снизился с 6,79 до 6,707. Первый подорожал на 0,9%, но и последний тоже вырос в цене на 0,7%, поэтому юань окреп к большинству валют примерно на 1,5%. У властей КНР хватало ресурсов, чтобы продолжать политику укрепления своей валюты.
Экономика Китая росла за счет экспорта. Внутренний спрос был умеренным: интерес населения к инвестиционным товарам и дорогим покупкам чуть снизился, а товарам повседневного спроса — не изменился. В III квартале начали сокращаться инвестиции в основной капитал за пределами строительного сектора. Из-за нефтяного шока урезали необязательные инвестиции на фоне неопределенных перспектив внешнего спроса и перепроизводства в автопроме, стройтоварах и отчасти в традиционной промышленности. Но в целом экономика была стабильной благодаря заметным монетарным и бюджетным стимулам.
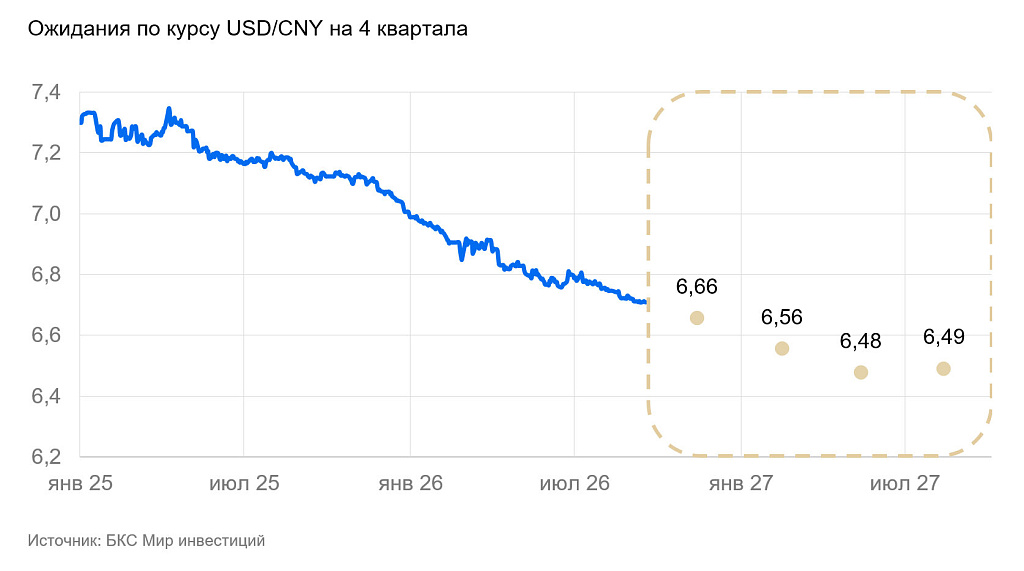
Юань продолжит укрепляться. В долгосрочной перспективе это поддержит внутреннее потребление в стране, в краткосрочной — частично компенсирует низкие ставки в юаневой зоне и поможет перетоку капитала в юань.
Пекин продолжит интернационализацию юаня. В 2022 г. в юанях оплачивалось 21% трансграничных операций по счету текущего баланса: 15–20% товаров и 25–30% услуг. В 2024 г. — 25%. В 2025 г. на переговорах с другими странами Китай требовал перезаключать торговые контракты в юанях. Мы ждем, что такая политика сохранится, и в 2026 г. доля платежей в юанях во внешней торговле КНР приблизится к 30%. Иранский конфликт поддержит расширение расчетов в юанях.
Народный банк Китая оставит ставку неизменной. Текущего уровня (3% по годовым кредитам) должно хватить для небольшого дезинфляционного эффекта. Основные факторы роста цен — внешнеэкономические и не зависят от инструментов китайского центробанка, поэтому власти КНР, скорее всего, продолжат сдерживать инфляцию с помощью немонетарных мер: запретов на экспорт, роспуска стратегических резервов сырья и административного регулирования цен.
USD/JPY: иена против доллара США
В среднем за III квартал курс иены окреп на 0,3%. Иена оставалась вблизи многолетних минимумов: реальная доходность в ней была намного ниже, чем в валютах других развитых стран. Это способствовало продолжению и расширению керри-трейд из иены в доллар.
Банк Японии поднял ставку с 1% до 1,25%, но на курс иены это почти не повлияло. В июле и августе ЦБ проводил валютные интервенции для поддержки курса, рекордные по объему. Их хватило, чтобы укрепить иену примерно на 10%. В августе интервенции были скоординированы с США, но эффект оказался небольшим. Они не влияли на фундаментальную причину слабости иены — отрицательную реальную ставку и проинфляционный бюджет. После каждой интервенции ослабление иены возобновлялось и к середине сентября нивелировало примерно половину их эффекта (5%).
В ответ на иранский кризис Япония активно продавала на внутреннем рынке нефть из стратегического резерва. Это помогло компенсировать перебои в поставках: цены были стабильными или даже отрицательными. Но всех последствий это не отменило: цены росли для потребителей без субсидий. Впрочем, за счет регулирования цен инфляция оставалась вблизи цели Банка Японии (2%).
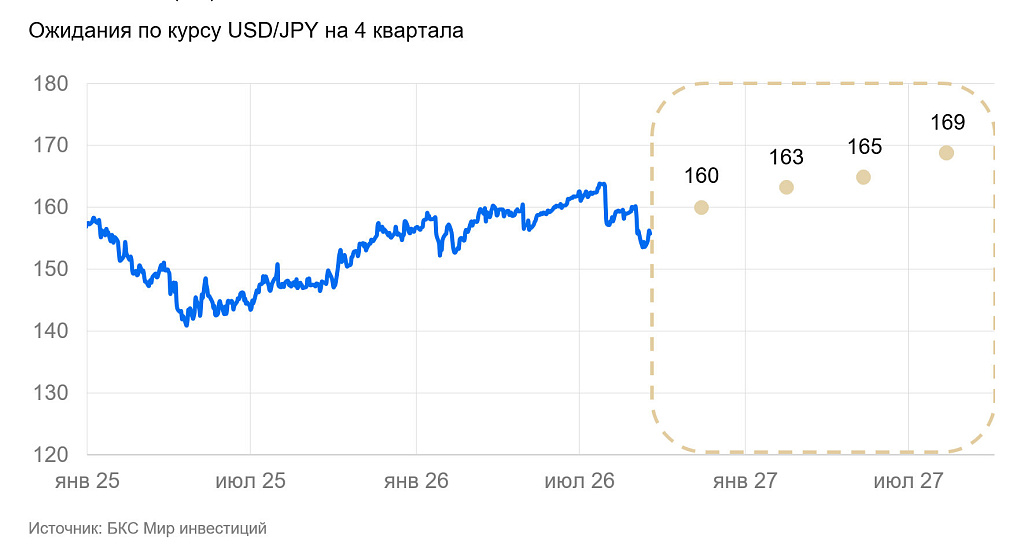
Низкая ставка ЦБ и высокий дефицит бюджета сохранят иену слабой. Власти Японии не готовы к структурным реформам, чтобы снизить долг и повысить эффективность экономики. Повторные валютные интервенции будут сдерживать чрезмерное обесценение иены.
USD/CHF: швейцарский франк против доллара США
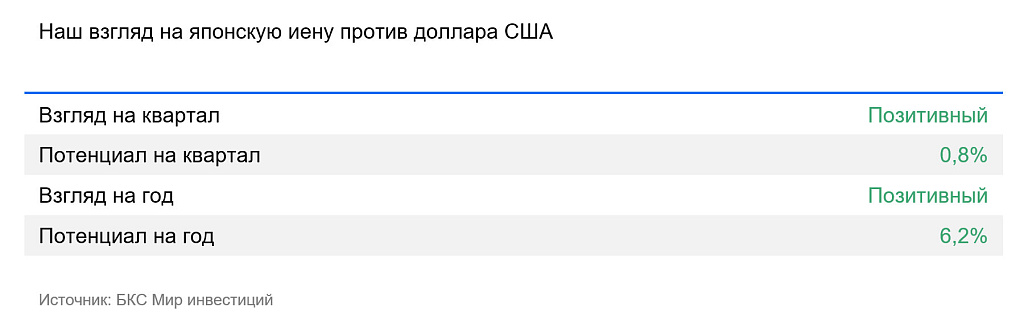
В III квартале курс швейцарского франка подешевел к доллару США на 2,6%. Ослабление было долгожданным, основной причиной было повышение ставки ФРС и ожидания ее дальнейшего роста. Национальный банк Швейцарии при этом не менял ставку. Рост спреда со ставкой ФРС смягчил монетарную политику в Швейцарии. Валютные интервенции банк так и не проводил.
Экономика Швейцарии росла медленно, инфляция была на уровне 0,5–0,8% г/г. Страна изолирована от острых проявлений энергетического и политического кризисов, поэтому за франком сохранилась роль «безопасной гавани».
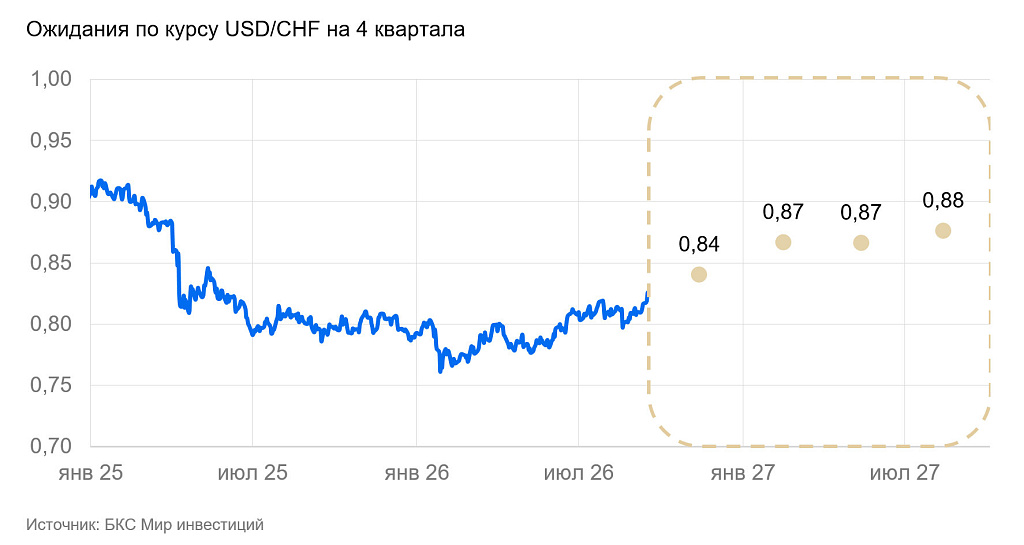
Мы полагаем, что в ближайшие кварталы курс продолжит слегка слабеть и за год приблизится к комфортному для экономики уровню около 0,9 франков за доллар США.
GBP/USD: фунт стерлингов против доллара США
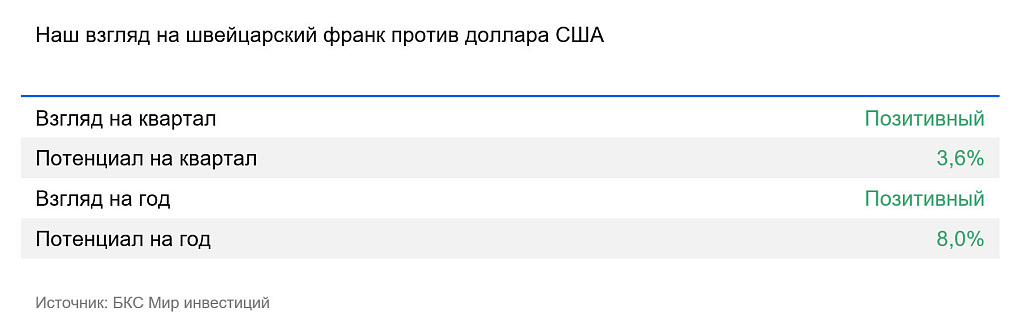
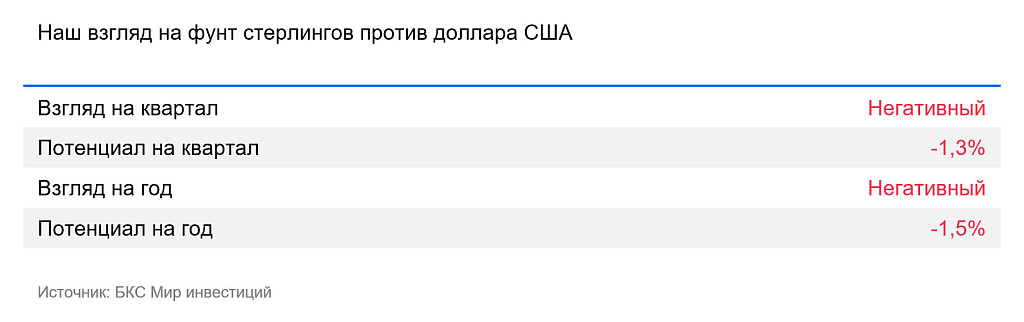
Средний курс фунта стерлингов в III квартале укрепился к доллару на 0,4%, однако остался в коридоре $1,3–1,36, который сформировался в 2025 г.
Заметных изменений в макроэкономике и денежно-кредитной политике не было. Банк Англии держал ставку на уровне 3,75%, инфляция оставалась вблизи 3% г/г. ЦБ поддерживал спред со ставкой ФРС, что обеспечивало стабильность коридора фунта.
Экономика Великобритании во II-III кварталах немного ускорилась. ВВП прибавил 1% г/г, деловая активность в промышленности и розничной торговле — менее 1% г/г. Экономика нарастила темпы за счет ускорения роста в секторе услуг.
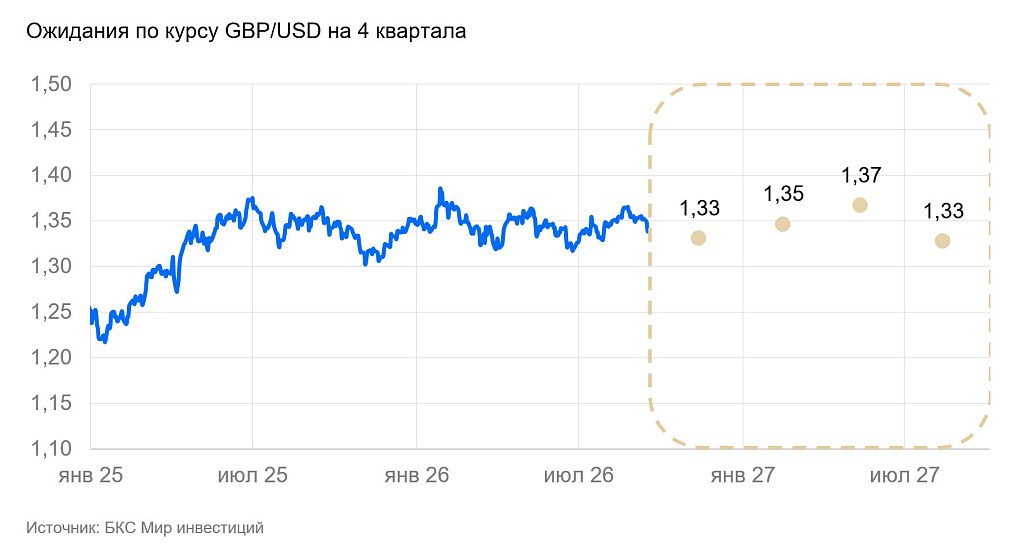
Мы полагаем, что Банк Англии будет поддерживать спред своей ставки со ставкой ФРС на одном уровне. Это обеспечит стабильность фунта в перспективе полугода. Завершение нефтяного кризиса, ожидания снижения ставок ФРС и ЕЦБ в середине 2027 г. и рост аппетита к риску в развивающихся странах поддержат курс фунта во II квартале 2027 г.
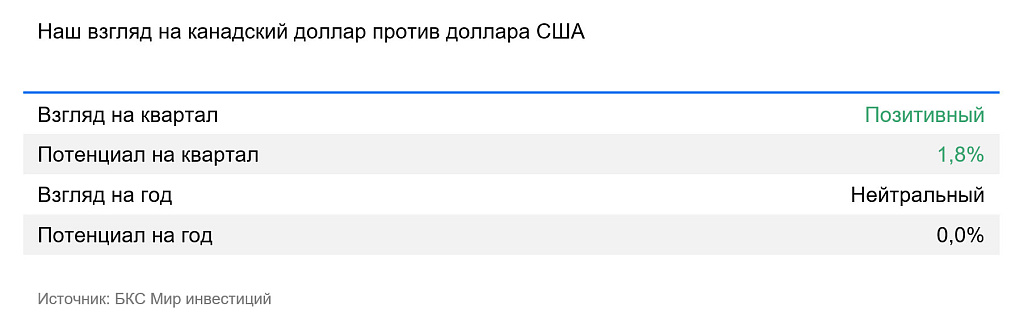
USD/CAD: канадский доллар против доллара США
В среднем за III квартал «луни» ослаб к доллару США на 0,9%. Курс канадского доллара близко следовал за долларом США.
Подорожание золота, нефти и промышленных металлов (алюминия, стали) поддерживало торговый баланс Канады. ЦБ держал ставку на уровне 2,25%, реальная ставка была отрицательной (-0,75–1%) для поддержки роста экономики в условиях повышенных пошлин США и перестройки торговых потоков.
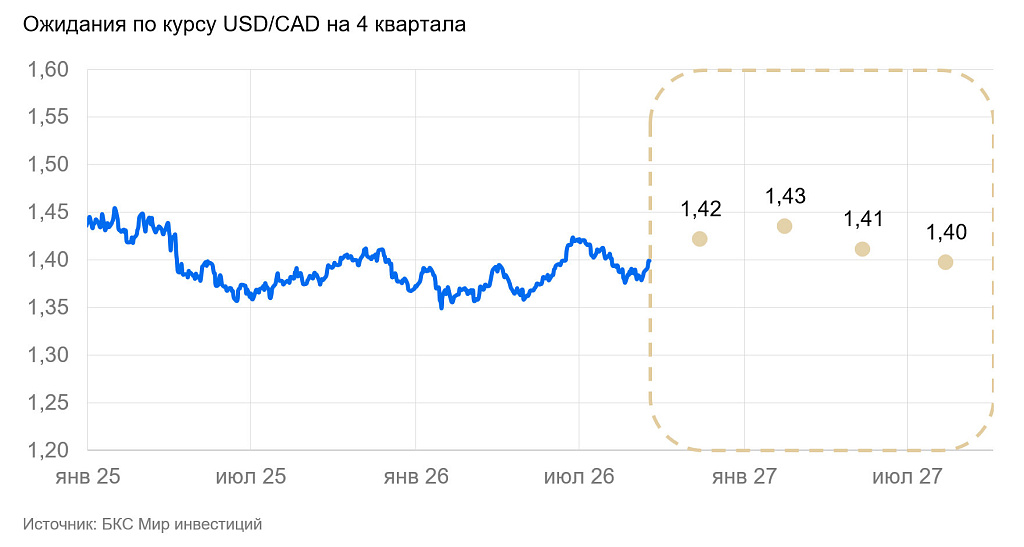
В перспективе года на канадский доллар по-прежнему будут влиять слабость экономики, отложенные эффекты пошлин США и ухудшение условий торговли. Даже благоприятная динамика цен на сырье в 2026 г. лишь стабилизировала торговый баланс и спрос. Долгосрочно «луни» должен вернуться к ослаблению.
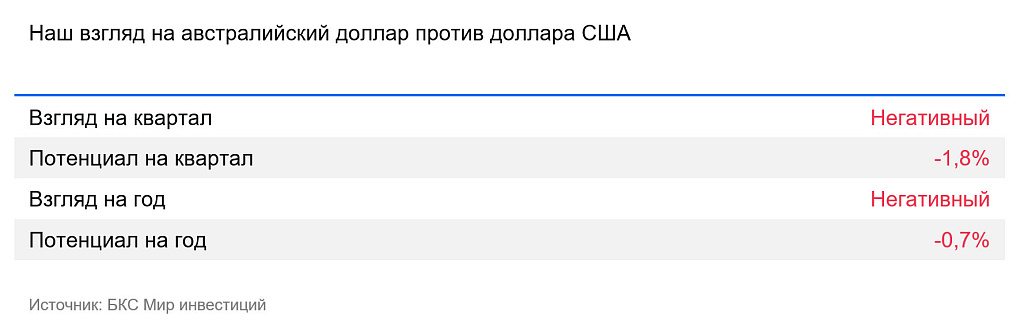
AUD/USD: австралийский доллар против доллара США
Инфляция оставалась на уровне 3,5–3,8% в годовом выражении (при цели 3%). Банк Австралии держал ставку на уровне 4,35% — на максимальном постковидном уровне. Валюта немного подешевела на ожиданиях роста ставки ФРС и на снижении спреда между ставками Австралии и США.
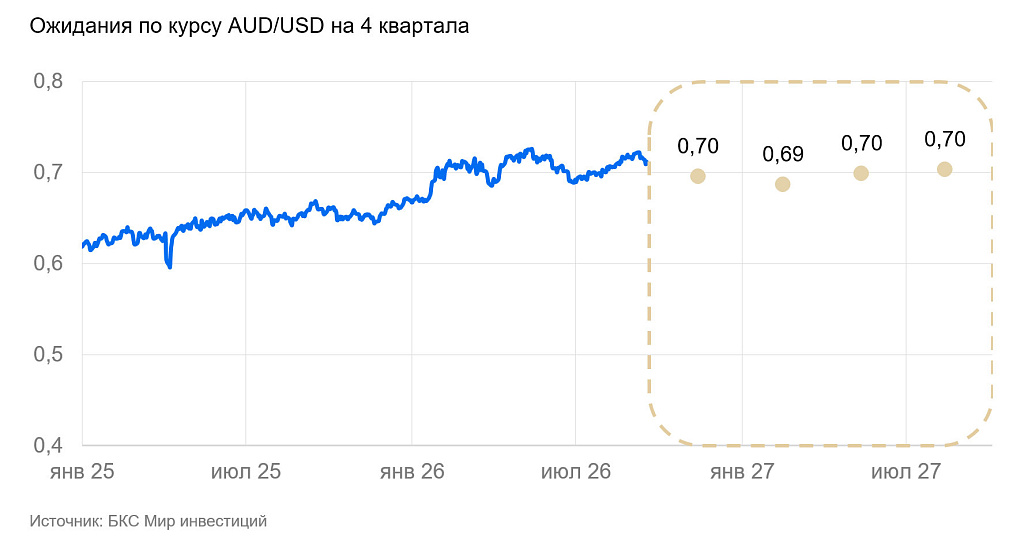
В перспективе одного–двух кварталов мы ждем, что «осси» продолжит дешеветь. Сокращение профицита торгового баланса и укрепление доллара США будут постепенно снижать его курс.
NZD/USD: новозеландский доллар против доллара США
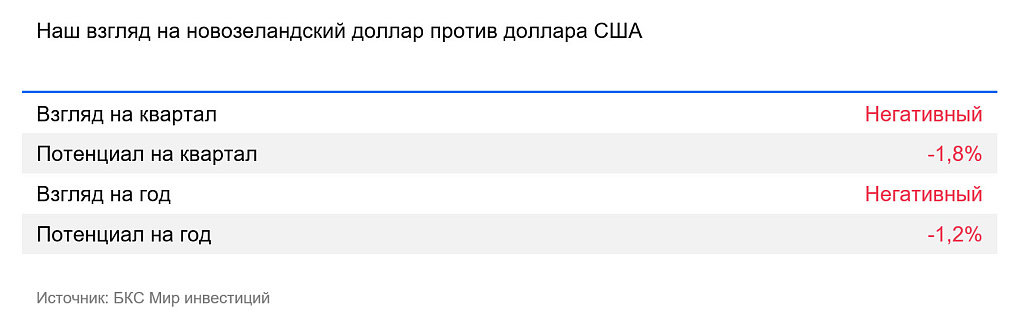
Курс новозеландского доллара к доллару США в III квартале практически не изменился и оставался вблизи среднего уровня за 2025 г. В ответ на ускорение инфляции с 3% до 4% г/г, ЦБ Новой Зеландии поднял ставку с 2,25% до 2,75%. Реальная ставка осталась отрицательной, что должно было поддерживать рост экономики. Рост ВВП во II квартале замедлился (с 0,9% к/к до 0,1% к/к) — внешнеторговый шок сохранился.
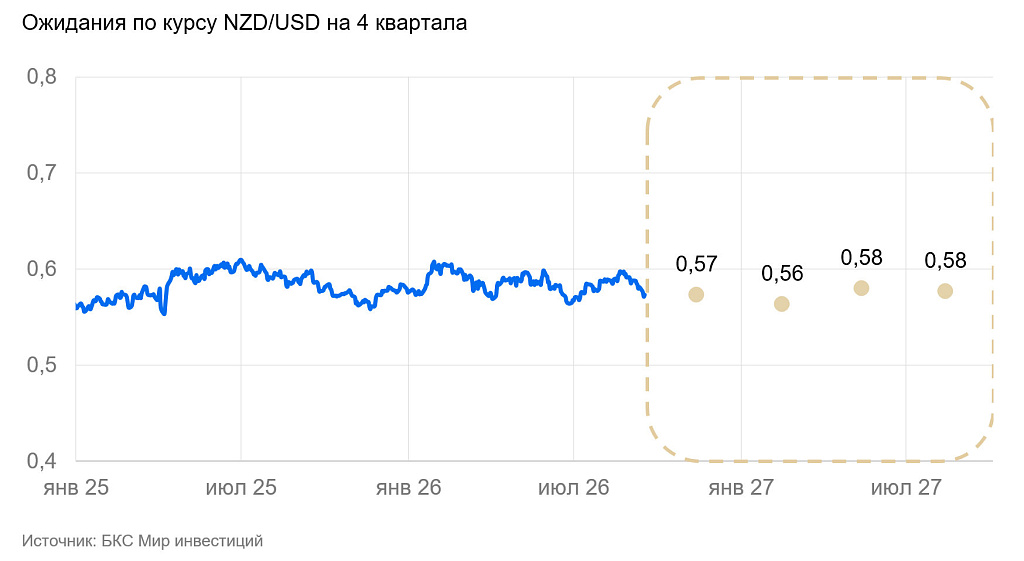
Экономика Новой Зеландии остается нестабильной из-за волатильной внешней конъюнктуры. Курс «киви» должен стабилизироваться на низком уровне за счет сохранения стабильных спредов ставок к ставкам ДКП в Великобритании, США и Австралии.
Золото
XAU/USD: золото против доллара США
Средняя цена золота за III квартал снизилась на 5%, с $4512 до $4280 за унцию.
Большую часть июля цена золота держалась вблизи $4000 за унцию — продажи чередовались со спекулятивными покупками у психологически значимого уровня. Интервенция в иене принесла на рынки разовый приток ликвидности в объеме около $100 млрд — часть попала на рынок золота и быстро подняла цену до $4300–4400 за унцию. Затем добавился спекулятивный спрос, и золото подорожало выше $4600 за унцию. Но этот спрос был разовым, и когда он иссяк, золото вновь стало дешеветь.
Снижение продолжалось, несмотря на крупные покупки Китая и инвестфондов. Цена оставалась слишком высокой для сохранения уверенного спроса со стороны промышленности и ювелирного сектора, на которые приходится около 40% потребления золота. Некоторые центральные банки продолжили продавать золото для валютных интервенций. Спекулятивная ставка на укрепление доллара тоже давила на котировки, но, судя по всему, дает лишь небольшую часть движения цены.
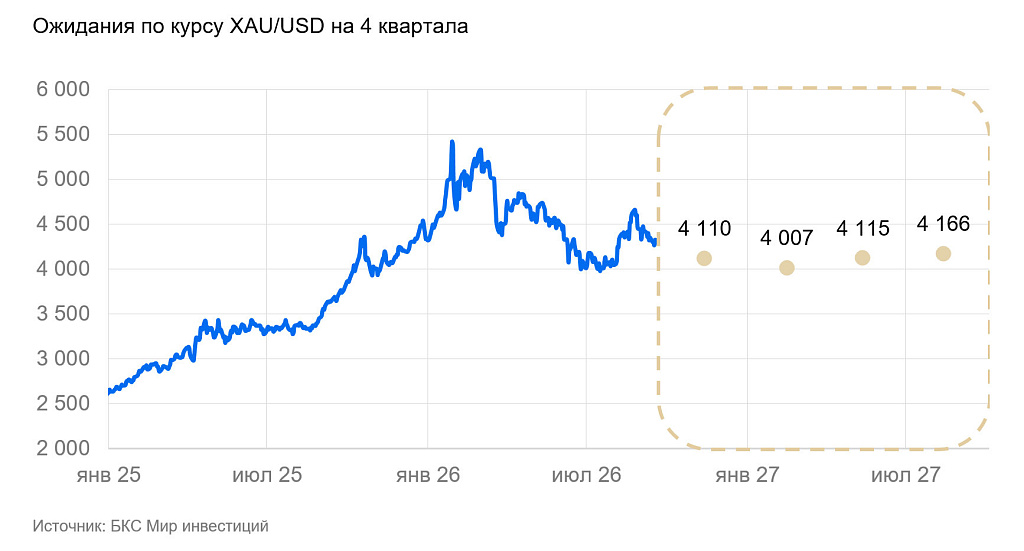
С поправкой на неожиданно крупный эффект интервенции в иене, в III квартале цена золота менялась в соответствии с предпосылками прогнозов. Хотя «пузырь» в золоте частично сдулся, его цена остается выше фундаментально обоснованного уровня.
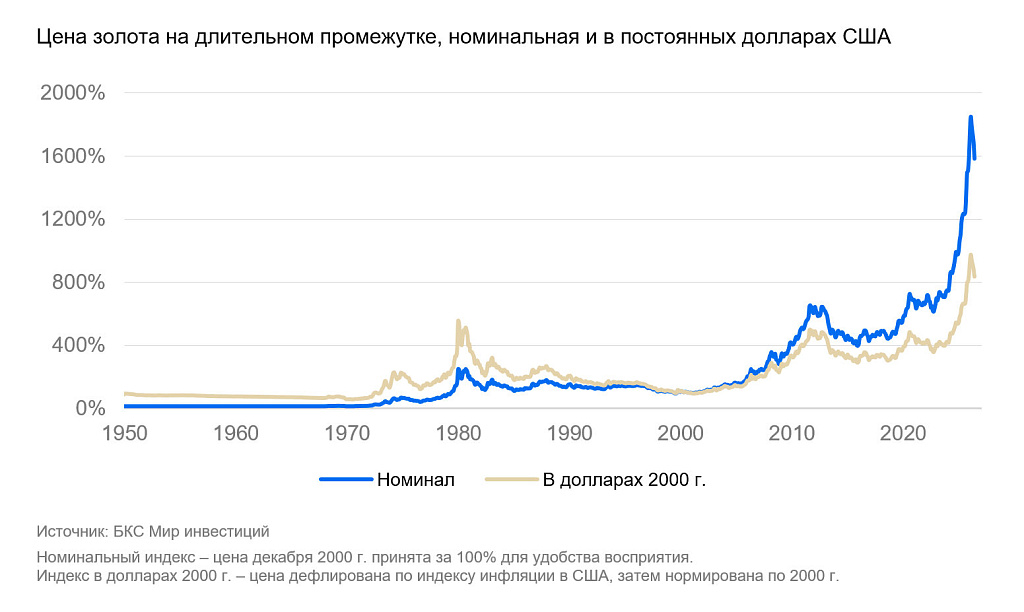
Среднесрочные факторы динамики цены золота не поменяются по сравнению с предыдущим кварталом.
- Большой спрос центральных банков на золото должен сохраниться, но откладывается на будущее. Китай с начала года уже импортировал больше золота, чем за весь 2026 г. Но это нивелировали продажи (или сокращение покупок) золота центральных банков развивающихся стран, которым была нужна ликвидность для поддержания финансовой стабильности. Нетто-спрос центральных банков был умеренным. Стабилизация мировой финансовой системы после кризиса на Ближнем Востоке должна вернуть спекулятивный спрос на золото, но, вероятно, уже в 2027 г.
- Цена золота заметно выше уровней 2011–2022 гг. Из-за дороговизны спрос промышленности и ювелирного сектора снижается и будет снижаться дальше
- Спекулятивный спрос на золото невелик из-за роста доходностей облигаций и акций. Массовый спрос розничных спекулянтов вряд ли вернется, пока золото не выйдет к среднесрочному тренду роста
- Разгон инфляции и рост монетизации крупнейших экономик будут постепенно поднимать «ценовую базу» золота. Сейчас она, в зависимости от способа оценки, на уровне $2500–3500 за унцию.
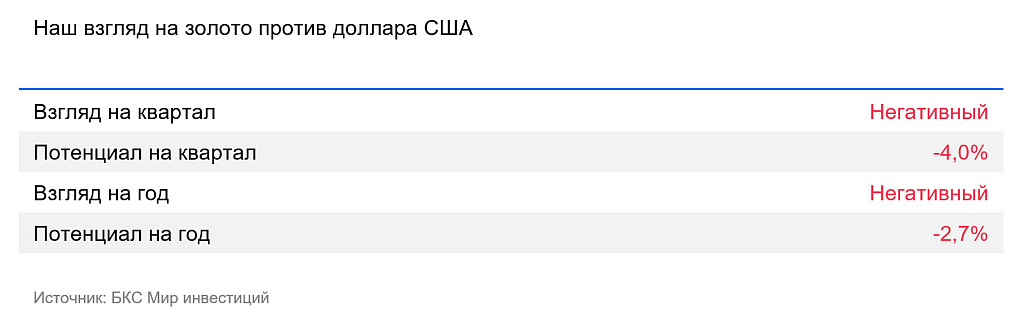
Мы полагаем, что в ближайшие месяцы золото продолжит дешеветь. Золото остается спекулятивным, высокорисковым активом.
Негативный сценарий — долгий кризис
Высока вероятность, что мир между США и Ираном не будет заключен, и отгрузки нефти с Ближнего Востока останутся низкими надолго. Раньше мы предполагали, что конфликт может длиться до осени 2026 г. С учетом информации на момент написания стратегии видно, что он может затянуться как минимум до второй половины 2027 г.
Конфликт может продолжиться, так как у основных сторон противостояния есть для этого поводы и возможности.
США могут продолжать конфликт.
- Во-первых, США не добились целей, которые ставила администрация Трампа: не дать Ирану получить ядерное оружие, уничтожить его флот, ракетные войска и способность финансировать союзников. Наступление хуситов и ракетные атаки на Саудовскую Аравию в сентябре показывают, что как минимум две последние цели не достигнуты.
- Во-вторых, стоимость военных действий за I полугодие невелика ($45 млрд без учета невоенных расходов), их покрывает даже текущий оборонный бюджет.
- В-третьих, потери США и союзников достаточно чувствительны, чтобы у США был политический стимул к победе.
- В-четвертых, экономические последствия войны для США сравнительно невелики: разгон инфляции компенсируется за счет роста доходов от экспорта нефтепродуктов.
Иран тоже может продолжать конфликт. Его правительство, судя по всему, договорилось с Оманом, сопредельными странами и Китаем о новой структуре безопасности в регионе после завершения конфликта. Иран заинтересован в победе, чтобы получать доходы от транзита нефти через Ормузский пролив. Экономика Ирана в плохом состоянии, но продолжение конфликта несет для него меньшие риски, чем проигрыш.
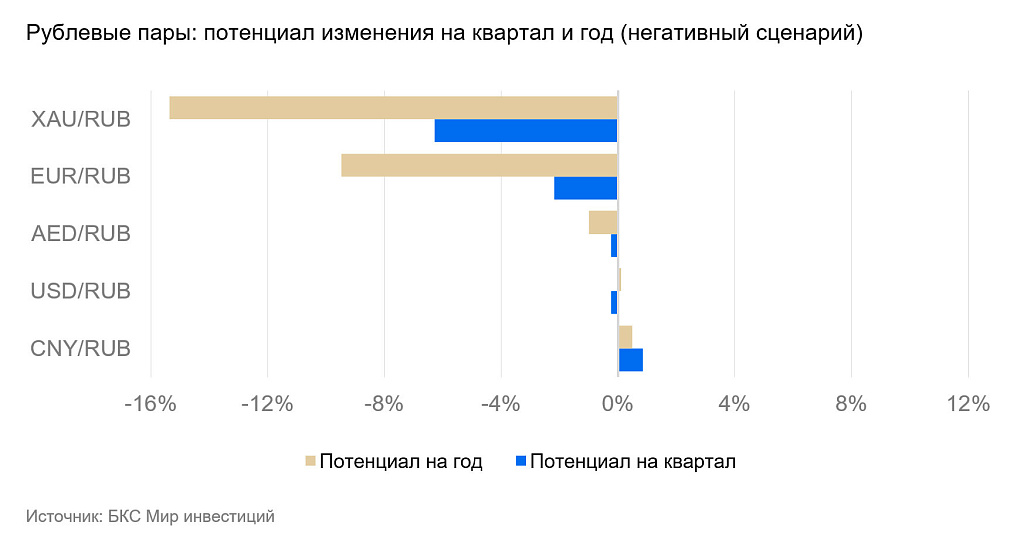
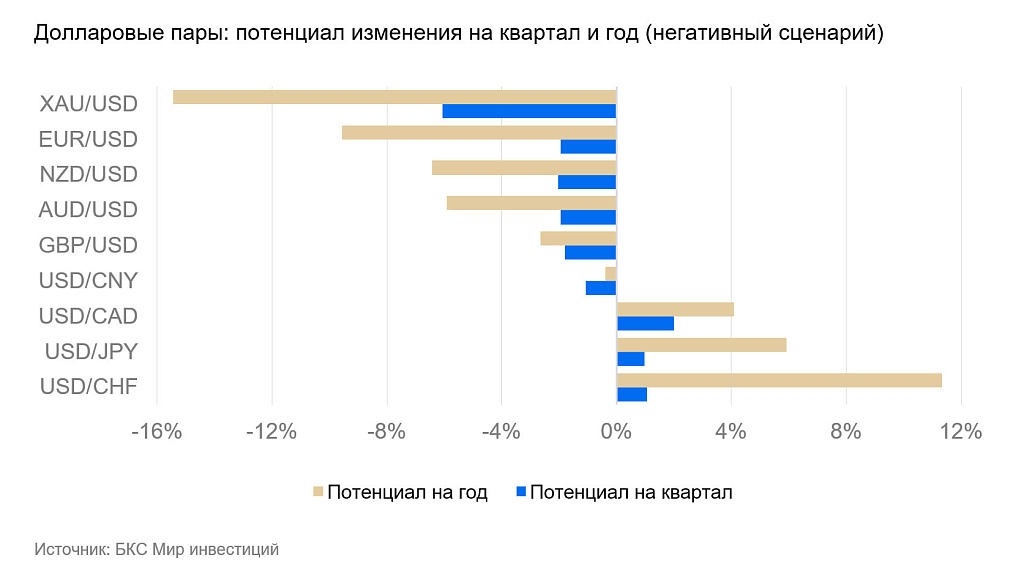
Основные параметры сценария
Если судоходство через Ормузский пролив не восстановится, в мировой экономике сохранится дефицит нефти. Мы полагаем, что тогда среднегодовая цена нефти в 2027 г. превысит $100 и может приблизиться к $110–120 за баррель. Рост цен будет сдерживать роспуск мировых запасов нефти (на середину 2026 г. это примерно 20 млн барр. в день в годовом выражении), а также сокращение спроса.
Перебои в поставках нефти и газа замедлят экономический рост и ускорят инфляцию. Рост ВВП США замедлится до 1–1,5%, Китая — до 3–4%, ЕС будет в рецессии.
Среднегодовая инфляция в США в 2027 г. составит 4–5%, в Китае — 2–3%, в ЕС — 4–6%. В развивающихся странах цены вырастут сильнее: они больше уязвимы к подорожанию продовольствия, а ресурсов для субсидирования меньше. На фоне роста доходностей облигаций в самых уязвимых развивающихся странах и самых закредитованных отраслях могут развиться долговые кризисы.
Глобальный финансовый кризис мы по-прежнему считаем маловероятным: крупные потрясения могут быть компенсированы за счет возобновления количественного смягчения в развитых странах и других бюджетных и монетарных мер. Но на фоне роста доходностей и локальных долговых проблем крупнейшие фондовые индексы могут снизиться.
В этом сценарии ставка ФРС будет повышена по верхней границе до 4,5–5%, депозитная ставка ЕЦБ — до 3–4%, ставка Банка Китая - останется на 3%, Банка Японии — повышена до 2%, Банка Англии — до 4,5–5%.
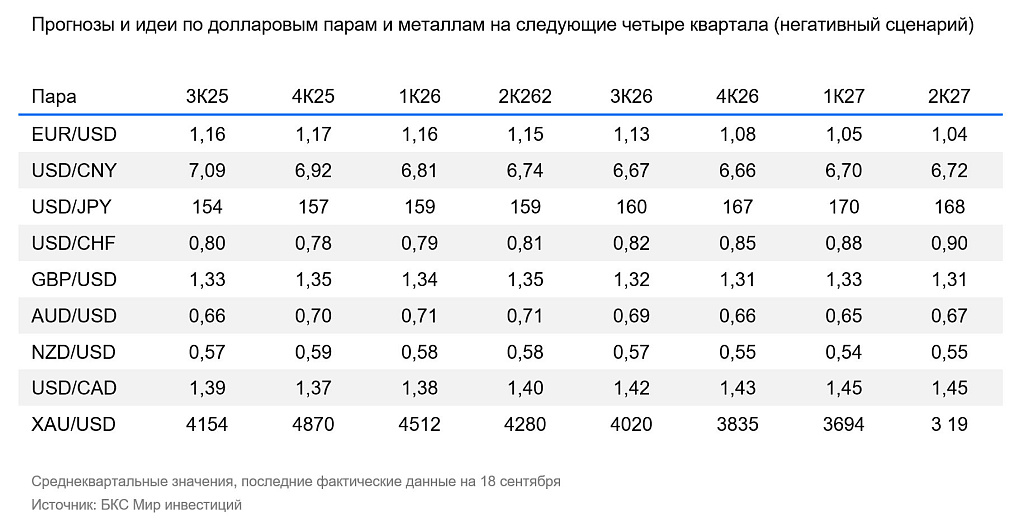
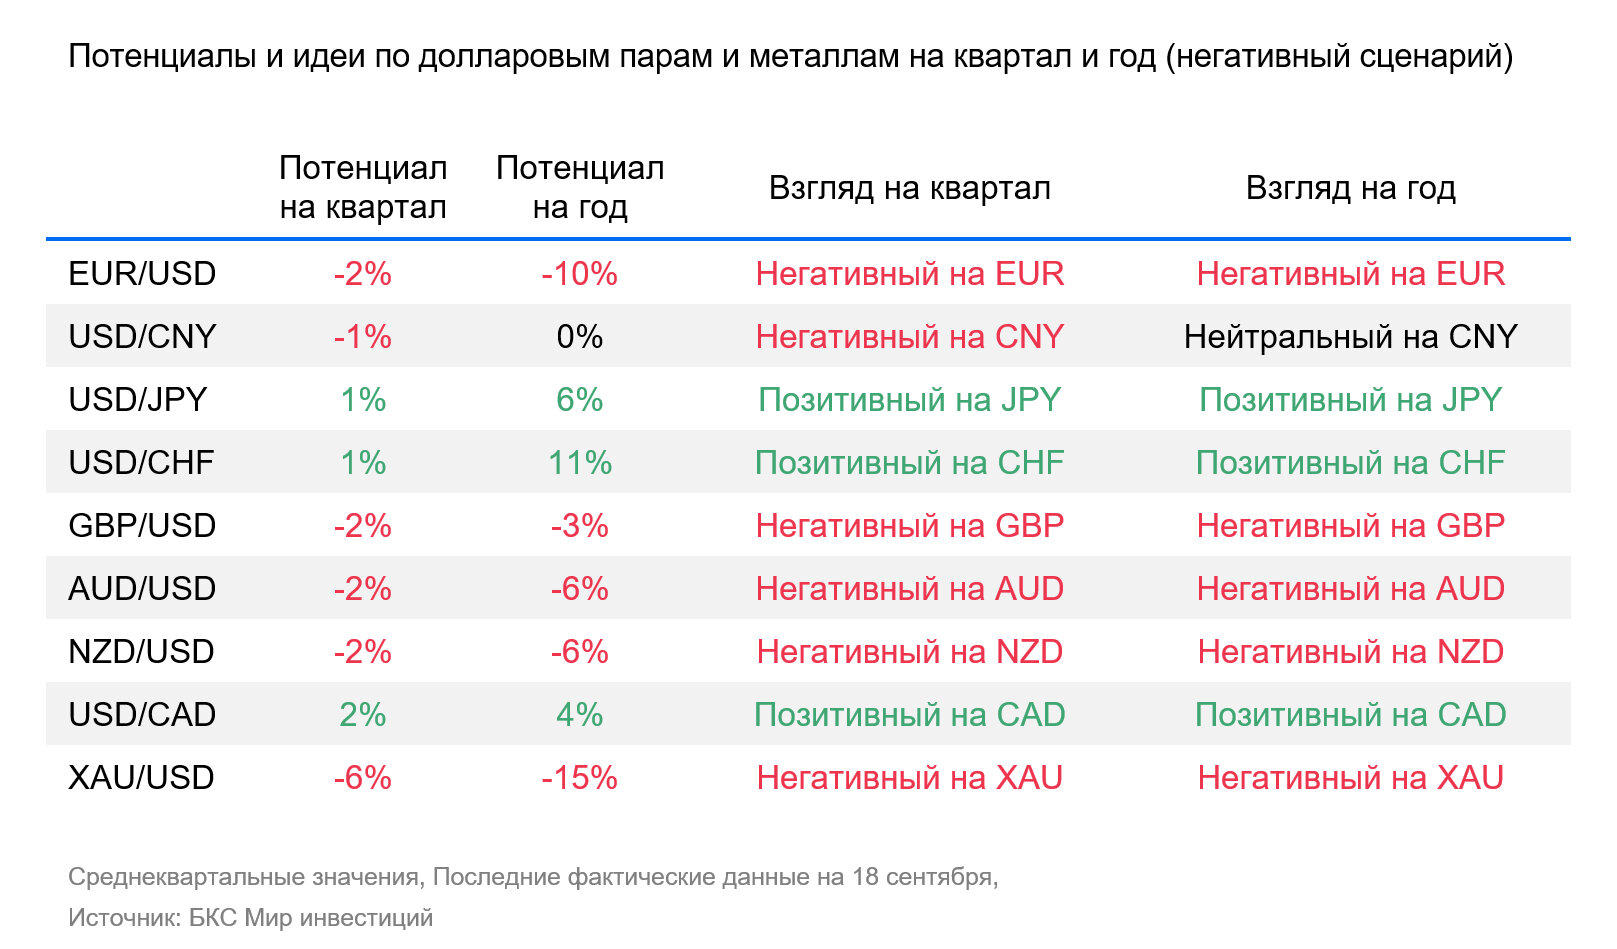
Индекс доллара с 2027 г. будет крепче, поскольку экономика США устойчивее. Юань ослабнет к доллару из-за быстрого укрепления последнего, но будет дорожать к прочим валютам. Евро будет слабым.
Золото будет дешевле. Рост ставок и доходностей акций и облигаций снизят его привлекательность, а финансовый стресс активизирует продажу всех спекулятивных активов.
Для России этот сценарий сравнительно благоприятен. Подорожание нефти до $100 за баррель и выше укрепит рубль к доллару на 4–5 руб. Доходы от ненефтегазового экспорта увеличатся из-за роста цен на сырье в мире. Рост валютной выручки частично компенсирует подорожание импорта на фоне ускорения мировой инфляции, но эффект для курса и внутренних цен останется положительным.