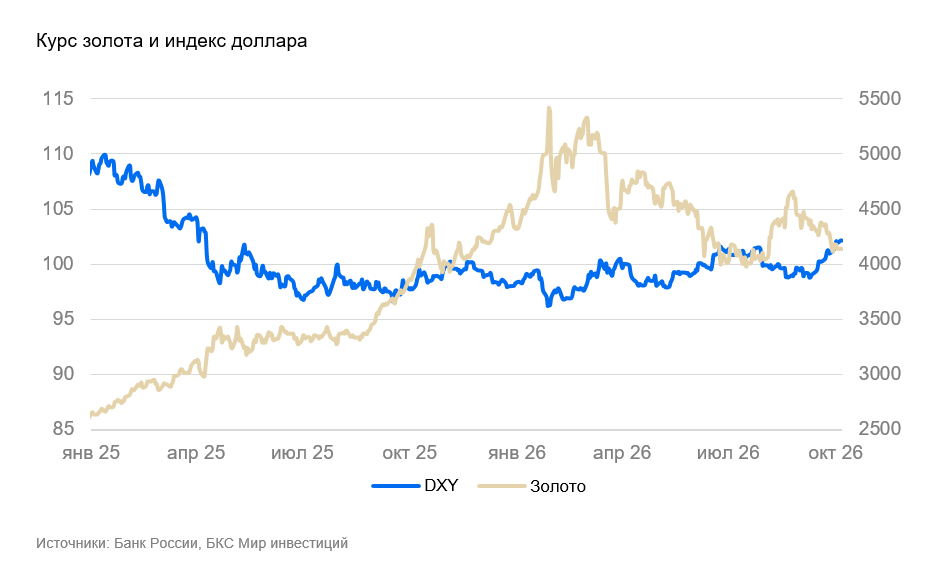
Доллар укрепляется на фоне нефтяных рисков
За неделю Индекс доллара DXY вырос на 0,8% до 102 пунктов. Опасения по поводу нового витка глобальной инфляции усиливаются. В ближайшие недели волатильность валютных курсов, вероятно, сохранится повышенной.
США направили третий авианосец на Ближний Восток и формируют группировку войск для возможной наземной операции в Иране или Йемене. Представители США и Ирана вновь заявили о подготовке к возобновлению боевых действий после ноябрьских выборов в США. Саудовская Аравия и йеменские хуситы продолжают боевые действия.
На этом фоне нефть Brent держалась на уровне $100 за барр., поставочная нефть в регионе — на уровне $120-$130 за барр. ЕС выпустит 100 млн барр. нефти и топлива из стратегического резерва в течение ближайших четырех месяцев, чтобы сгладить рост цен в результате нехватки топлива на внутреннем рынке.
Северная Америка
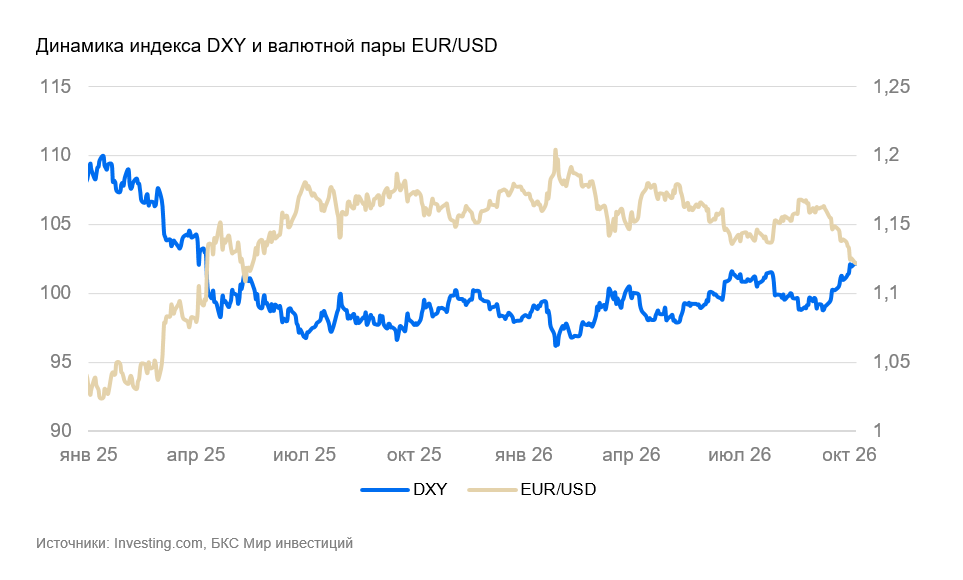
США (индекс DXY): доллар продолжает укрепляться
За неделю курс доллара укрепился на 0,8%, достигнув 102 пунктов по индексу DXY. Рост инфляционных и сырьевых рисков, а также распродажи на европейских рынках способствуют укреплению американской валюты.
Инфляция PCE в августе составила 0,3% месяц к месяцу (м/м) и 3,4% год к году (г/г). Базовая инфляция составила 0,2% м/м и 3% г/г. Среднемесячная цена Brent в августе выросла с $84 до $88 за барр., что не должно было сформировать существенного инфляционного стимула. Однако годовые темпы инфляции оставались повышенными и устойчиво превышали целевой уровень ФРС.
Расходы населения увеличились на 0,9% м/м. Формально это максимальный темп за год, однако ему предшествовали два месяца слабого роста: в июне–июле спрос вырос на 0,4%. В среднем за последние три месяца спрос рос на 0,4% м/м, что близко к долгосрочным темпам. Реальные расходы также выросли существенно быстрее среднего — на 0,6% м/м, что объясняется низкой базой июля (0,1% м/м). Доходы во II квартале увеличились на 4,4% г/г. Рост реальных доходов оставался медленным — около 1% г/г.
Индекс PMI в сентябре достиг максимума за несколько лет (58 п.) благодаря новым заказам, росту занятости и повышению цен. Ускорение PMI началось в июле и продолжается третий месяц, охватывая как промышленность, так и сектор услуг. Статистические данные за август еще не показывали оживления спроса: заказы в промышленности выросли всего на 0,1% м/м. Уровень безработицы в сентябре немного увеличился — с 4,1% до 4,2%. Почасовые зарплаты выросли на 0,1% м/м и 3% г/г, что является минимумом с 2021 г.
В реальном выражении зарплаты снижаются уже несколько месяцев из-за высокой инфляции. Тем не менее потребительский спрос остается устойчивым благодаря снижению нормы сбережений. Несмотря на оптимистичные ожидания, данные по реальной деловой активности пока не указывают на признаки быстрого роста.
Полагаем, что доллар будет торговаться вблизи 102 пунктов по DXY.
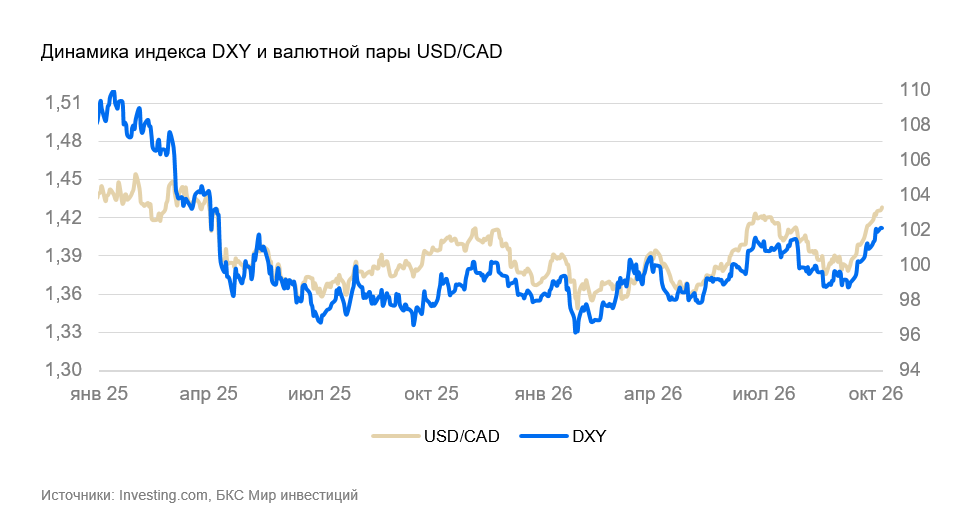
Канада (USD/CAD): «луни» слабеет
Канадский доллар за неделю снизился на 0,7%, отразив укрепление доллара США.
ВВП в июле, по обновленной оценке, не изменился (0% м/м), а в августе вырос на 0,2% м/м. Это минимальный темп роста экономики с марта, когда проявился эффект начала иранского конфликта. С сентября рост экономики может несколько ускориться в результате повышения цен на нефть.
В целом экономическая динамика остается сдержанной из-за последствий торговых ограничений со стороны США и сохранения отрицательной реальной ставки. PMI в сентябре оставался на слегка негативном уровне (49 п.), отражая медленный рост экономики.
Повышение цен на нефть может поддержать канадскую валюту в ближайшие недели. В долгосрочной перспективе полагаем, что канадский доллар может слабеть к доллару США.
Азия
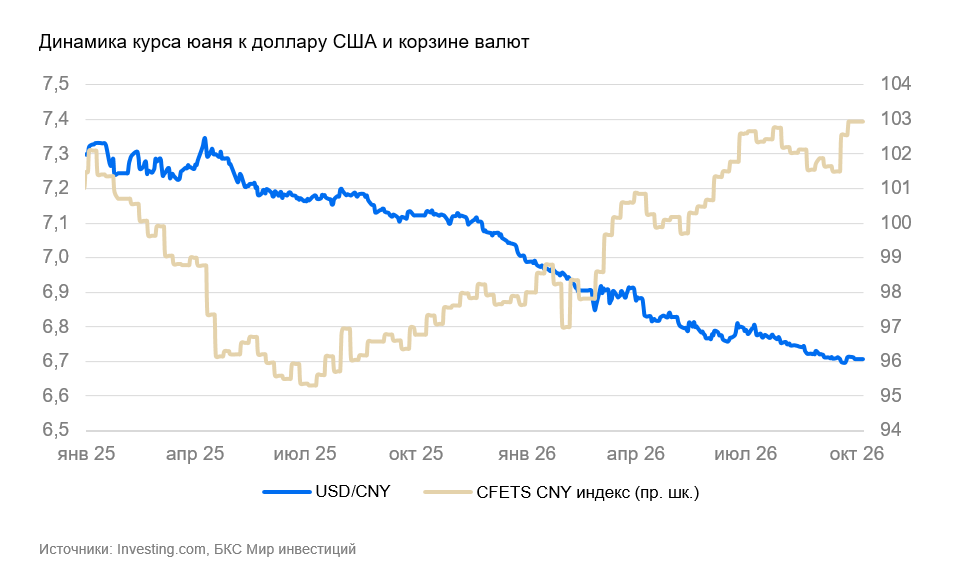
Китай (USD/CNY): юань укрепляется
Курс юаня за неделю не изменился и остался на уровне 6,7 за доллар США. Жэньминьби продолжает укрепляться к большинству валют, хотя номинально роста не происходит из-за укрепления доллара.
Существенной статистики на неделе не выходило. Национальный PMI оставался вблизи 50 пунктов.
Полагаем, что в среднесрочной перспективе курс юаня продолжит укрепляться.
Япония (USD/JPY): интервенции не состоялись, иена слабеет
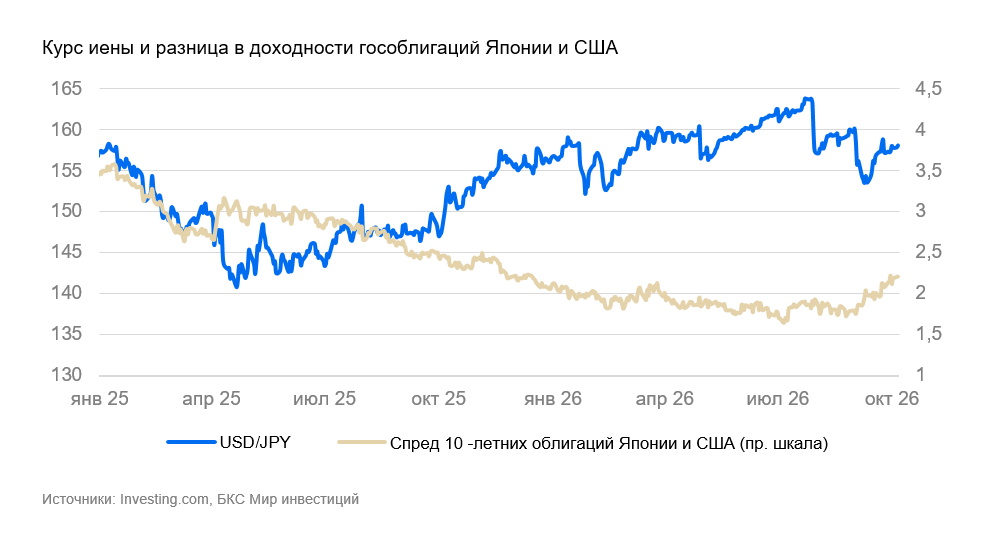
За неделю курс иены ослаб на 0,5%, до 158 за доллар США. Банк Японии не проводил интервенций.
Промышленное производство в августе снизилось на 1,7% м/м, растеряв весь рост предыдущих месяцев, и вернулось к уровню июня. Ухудшение ситуации на Ближнем Востоке и неопределенность экономических перспектив привели к снижению спроса на инвестиционные товары, машиностроительную продукцию и топливо. Годовые темпы роста остались положительными (3,4% г/г) благодаря быстрому росту в начале года. PMI в сентябре оставался слабо положительным (52 п.).
Спрос в розничной торговле также снизился, но остался положительным (2,7% г/г в номинале) благодаря росту доходов и увеличению трансфертов населению в первой половине года. Уровень безработицы слегка вырос (с 2,4% до 2,5%), но остался низким. Потребительский сектор в целом стабилен.
В обозримой перспективе сохранение высоких госрасходов и отрицательные реальные ставки Банка Японии будут способствовать сохранению слабой иены.
Россия
Россия (USD/RUB): в октябре рубль будет волатильным
Покупки составят 280 млрд руб. в месяц, что соответствует верхней границе наших ожиданий. Курс отреагировал снижением на 2 рубля в моменте. Сейчас он находится около 86 за доллар США. При этом покупки начнутся только в среду.
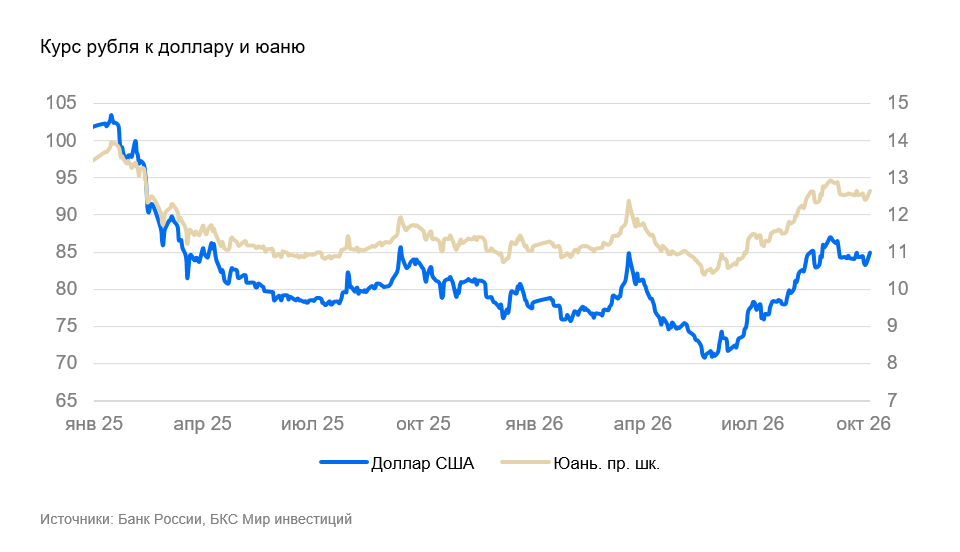
Против ослабления рубля выступают продажи валюты экспортерами под налоги. По мере приближения курса к 86 за доллар США выходят встречные продажи валюты — происходит фиксация прибыли.
Рубль может периодически смещаться к середине диапазона 85–90, однако в среднем ослабление рубля в октябре будет умеренным за счет продаж валюты под налоги, особенно во второй половине месяца. В октябре уплачивается налог на дополнительный доход (НДД). Важным фактором остается вопрос, когда экспортеры выйдут с продажами.
Ожидаем курс в диапазоне 85–88 за доллар США на следующей неделе. Волатильность курса будет повышенной в течение всего месяца.
Драгоценные металлы
Золото (XAU/USD): консолидация после снижения
За неделю цена золота снизилась на 1%, с $4180 до $4140 за унц. В течение недели золото консолидировалось после падения, наблюдался небольшой технический рост, но в понедельник небольшое снижение возобновилось. Риски активизации боевых действий на Ближнем Востоке и распродажи европейских фондовых индексов и облигаций продолжали оказывать давление на золото.
Полагаем, что среднесрочные макроэкономические условия для золота остаются негативными.